


 VietinBank đồng hành cùng khách hàng qua các thế hệ
-
VietinBank đồng hành cùng khách hàng qua các thế hệ
-
 Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn"
-
 Chứng khoán phiên 21/9: Thử thách quanh mốc 1.800 điểm
-
 Mở phòng giao dịch tại khu phi thuế quan: Chi nhánh ngân hàng ngoại phải có vốn tối thiểu 3.000 tỷ đồng
-
VFA 2026: Thảo luận loạt vấn đề lớn của ngành quỹ -
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng
Cách thức nâng cao vị thế của thị trường cổ phiếu Việt Nam
Kojima Kazunobu (*) Sakakibara Takashi (**) ((*) Viện Nghiên cứu Daiwa (**) Diễn đàn Kinh tế Việt Nam - Nhật Bản)
- 09/05/2021 08:00

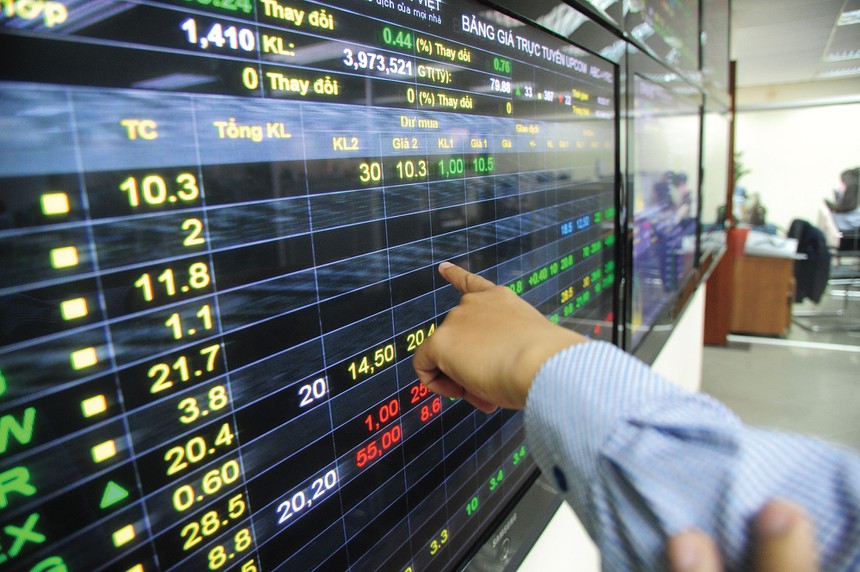
Một số suy nghĩ và quan điểm về cách thức để thị trường cổ phiếu Việt Nam có thể nâng cao vị thế quốc tế và thu hút nhiều hơn nhà đầu tư toàn cầu.
 |
Thu hút nhà đầu tư toàn cầu
Hiện tại, thị trường cổ phiếu Việt Nam được MSCI (công ty tài chính của Mỹ) phân nhóm vào thị trường cận biên, thấp hơn thị trường mới nổi một bậc. Có lẽ, vấn đề lớn nhất cản trở Việt Nam trở thành thị trường mới nổi là giới hạn tỷ lệ sở hữu nước ngoài (FOL). Đặc biệt, chiếm tỷ lệ cao trong vốn hóa thị trường là ngân hàng (FOL: 30%) và doanh nghiệp nhà nước cổ phần hóa, có thể là một trong những lý do khiến tỷ lệ sở hữu nước ngoài càng được xem như một trở ngại nghiêm trọng của Việt Nam.
Hiện có một số cải tiến trong Luật Chứng khoán, Luật Đầu tư và Luật Doanh nghiệp mới, như việc giảm các ngành bị áp giới hạn tỷ lệ sở hữu nước ngoài và việc cấp chứng chỉ lưu ký không có quyền biểu quyết cho phép người nước ngoài có toàn quyền cổ đông trừ quyền biểu quyết mà không cần nắm giữ cổ phiếu cơ sở, song sức ảnh hưởng của tỷ lệ sở hữu nước ngoài còn rất lớn. Vấn đề về tỷ lệ sở hữu nước ngoài có thể là một điểm đáng lưu ý để đánh giá liệu Việt Nam có trở thành một thị trường phát triển trong tương lai sau khi đã trở thành một thị trường mới nổi hay không.
Chúng tôi xin đưa ra 2 đề xuất có thể xem như hai biện pháp thúc đẩy sự tham gia của các nhà đầu tư nước ngoài như sau.
Đầu tiên là tạo ra thị trường “Blue-chip” và “thị trường tăng trưởng” trong quá trình tái cấu trúc thị trường trong tương lai của Sở Giao dịch chứng khoán Việt Nam (VNX). Lý do là các nhà đầu tư nước ngoài thường có nhu cầu đầu tư mạnh mẽ vào các cổ phiếu vốn hóa lớn, có tính thanh khoản cao (Blue-chip) hoặc các cổ phiếu mới nổi có mức tăng trưởng lớn (thị trường tăng trưởng).
Đối với thị trường Blue-chip, nên thiết lập các tiêu chuẩn niêm yết bao gồm các tiêu chí về tính thanh khoản như vốn hóa thị trường “có thể giao dịch” và tiêu chí định tính cao hơn như “quản trị công ty” và “công bố thông tin”. Về cơ bản, các tiêu chí này nên được áp dụng cho tất cả các cổ phiếu, kể cả các doanh nghiệp nhà nước cổ phần hóa. Trên thị trường Blue-chip, việc đưa ra tiêu chí không cho phép điều lệ công ty có nội dung hạn chế chuyển nhượng cổ phần cho người nước ngoài cũng nên được cân nhắc.
Thứ hai là định hình một quy trình tích hợp về chào bán công khai và niêm yết chứng khoán phù hợp với các tiêu chuẩn quốc tế. Để đạt được điều này, phải xây dựng quy trình vận hành trong đó các công ty chứng khoán bảo lãnh IPO và thực hiện bằng cách dựng sổ để xác định và thoả thuận các điều kiện bảo lãnh phát hành với tổ chức phát hành. Thông lệ này được coi là tiêu chuẩn thực tế quốc tế và là điều kiện tiên quyết cho các đợt IPO mà nhiều nhà đầu tư nước ngoài và nhà đầu tư cá nhân trong nước có thể tham gia.
Tăng cường năng lực của cơ quan có thẩm quyền
Trên quan điểm nâng cao uy tín quốc tế về sự công bằng và minh bạch của thị trường cổ phiếu Việt Nam, điều quan trọng là phải tăng cường năng lực của cơ quan có thẩm quyền và các sở giao dịch chứng khoán trong giám sát và phát hiện những giao dịch không lành mạnh, đồng thời thúc đẩy các biện pháp ngăn chặn. Luật Chứng khoán mới đã có một số sửa đổi đáng mong đợi, bao gồm các chế tài nghiêm khắc hơn đối với hành vi thao túng thị trường và giao dịch nội gián, đồng thời tăng thẩm quyền thanh tra của Ủy ban Chứng khoán Nhà nước.
Tiếp nối ý kiến của Hiệp hội các Nhà đầu tư Tài chính Việt Nam (VAFI), chúng tôi cho rằng, việc cổ phần hóa và niêm yết cổ phiếu của VNX trong tương lai là một lựa chọn đáng cân nhắc. Khi trở thành công ty niêm yết, VNX có thể vạch ra hướng phát triển của toàn thị trường Việt Nam thông qua đối thoại với các nhà đầu tư, tăng cường khả năng sinh lời bằng cách theo đuổi hiệu suất cho phép tích lũy năng lực đầu tư cho hệ thống…
Mặt khác, VNX, với tư cách là một tổ chức vận hành các sàn giao dịch có tính công khai cao, phải có chức năng tự quản đủ mạnh để duy trì sự công bằng và minh bạch của thị trường. Khía cạnh tập trung tạo ra lợi nhuận của một doanh nghiệp và khía cạnh tự quản của một tổ chức sẽ có thể tạo ra xung đột lợi ích.
Tóm lại, thị trường chứng khoán Việt Nam đã có một khởi đầu mới tốt đẹp hướng tới sự phát triển như một thị trường quốc tế với Luật Chứng khoán mới và các cải cách thị trường dự kiến của VNX, Sở Giao dịch chứng khoán Hà Nội (HNX) và Sở Giao dịch chứng khoán TP.HCM (HoSE). Chúng tôi tin rằng, đây sẽ trở thành một trong những thị trường tiềm năng hấp dẫn nhất thế giới đối với các nhà đầu tư nước ngoài, được hưởng lợi từ tốc độ tăng trưởng kinh tế vượt bậc của Việt Nam, nguồn nhân lực 100 triệu người có trình độ học vấn và lao động chăm chỉ, cũng như sự ổn định chính trị và xã hội.
Luật Chứng khoán mới đã lồng ghép các quy định nhằm tích hợp các quy trình chào bán công khai và niêm yết. Thách thức tiếp theo sẽ là phát triển năng lực của các công ty chứng khoán kiêm bảo lãnh phát hành để cung cấp dịch vụ tư vấn, thẩm định và thực hiện IPO bằng phương thức dựng sổ.
[Infographic] Quy mô thị trường cổ phiếu tăng gần 3 lần sau 10 năm
Thị trường chứng khoán Việt Nam được biết đến là một thị trường non trẻ nhất, quy mô khiêm tốn nhất, nhưng là một thị trường có tốc...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
VFA 2026: Thảo luận loạt vấn đề lớn của ngành quỹ -
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng -
Người ta tiền tỷ mới đầu tư, mình muốn bắt đầu từ 20 triệu thì sao? -
VFA 2026 - Lễ trao Giải thưởng Quỹ đầu tư chứng khoán Việt Nam sẽ diễn ra ngày 22/9 -
Đắk Lắk đưa gần 16.000 tỷ đồng vốn chính sách về cơ sở -
Vanguard dự kiến phân bổ 2,5 tỷ USD vào thị trường Việt Nam -
World Bank: Sau nâng hạng, ưu tiên tiếp theo là điều chỉnh giới hạn sở hữu nước ngoài




-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore
-
 Đông Tây Land - Đối tác phân phối chiến lược trên hành trình kiến tạo các đại đô thị
-
 Dòng tiền tìm đến giá trị thực tại triển lãm Nam Long Experience 2026
-
 Brewing Tomorrow: Carlsberg Việt Nam thúc đẩy tăng trưởng xanh và phát triển bền vững thông qua sử dụng tài nguyên hiệu quả
-
 Hiện đại hóa đô thị, giao thông bằng quản trị video tích hợp AI cùng Univision
-
 Công ty CP Green i-Park ký kết Thỏa thuận hợp tác đầu tư với Trung tâm Kinh tế Thương mại Trung Quốc - ASEAN