


 HDBank được chấp thuận tăng vốn lên hơn 72.000 tỷ đồng
-
-
 Hai con gái bà Cao Thị Ngọc Dung hoàn tất bán 25 triệu cổ phiếu PNJ
-
 Kết nối nhà đầu tư quốc tế tại Hoa Kỳ
-
 Hạ tầng cần “đi trước một bước” để ngành quỹ bứt tốc
-
Nhận diện các bài toán lớn của ngành quỹ -
Chứng khoán phiên 22/9: Thanh khoản giảm mạnh, VIC hồi phục nâng đỡ VN-Index
Cẩn trọng với "bẫy" cho vay - cầm đồ trực tuyến
Nguyễn Quỳnh (VOV)
- 29/01/2019 10:28

Vay tiền trực tuyến với những cam kết lỏng lẻo dẫn đến người tiêu dùng không ước tính được đầy đủ tổng chi phí phải trả khi đi vay.
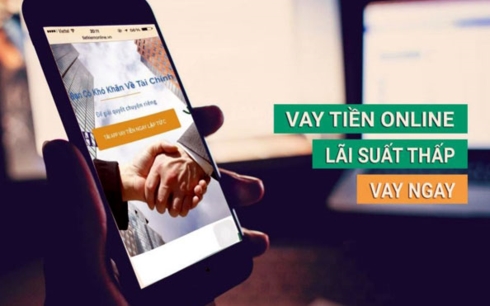 |
| Mô hình cho vay trực tuyến cho vay trực tuyến kết hợp dịch vụ cầm đồ đang gây ra nhiều phiền toái. Ảnh minh họa: KT |
Thời gian gần đây, thị trường Việt Nam ghi nhận sự phát triển nhanh chóng và bùng phát của các mô hình cho vay trực tuyến, trong đó có một số mô hình cho vay trên cơ sở kết hợp giữa công ty tư vấn và công ty dịch vụ cầm đồ.
Từ thực tế tiếp nhận và giải quyết khiếu nại của người tiêu dùng đối với một số mô hình cho vay - cầm đồ trực tuyến, qua quá trình rà soát hoạt động của một số công ty có liên quan, Phòng Bảo vệ người tiêu dùng thuộc Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công Thương) nhận thấy, có 7 phương thức thường được các công ty sử dụng trong việc quảng bá, giới thiệu cho vay trực tuyến kết hợp cầm đồ.
Cụ thể, có công ty thu thập thông tin liên hệ của người thân, đồng nghiệp, nơi làm việc của người đi vay nhưng không nêu mục đích sử dụng thông tin này.
Một số công ty thu thập thông tin về ứng dụng mà người đi vay hay sử dụng (viber, facebook, zalo…) nhưng không nói rõ việc sẽ kiểm tra hoặc liên hệ với danh sách bạn bè trên các ứng dụng này khi công ty thực hiện thu/nhắc nợ.
Bên cạnh đó, một số công ty sử dụng các cụm từ, hình ảnh có thể gây hiểu nhầm cho người đi vay về việc công ty được phép cung cấp dịch vụ cho vay, trong khi các công ty này chỉ được phép cung cấp dịch vụ tư vấn mà không có chức năng cho vay, ví dụ: "đơn vị cho vay trực tuyến"; "công ty tài chính"; "cung cấp khoản vay nhanh"…hoặc các hình ảnh, sơ đồ tập trung vào việc giải ngân khoản vay….
Ngoài ra, các công ty không cung cấp thông tin chi tiết, cụ thể về việc khoản vay sẽ được thực hiện thông qua hoạt động cầm đồ hoặc không công khai về các chủ thể tham gia cho vay.
Đặc biệt, khi tiếp cận được khách hàng vay trực tuyến, các công ty không cung cấp rõ ràng, đầy đủ về các chi phí phát sinh từ khoản vay. Ví dụ như chỉ cung cấp mức lãi suất cho vay, không cung cấp cụ thể về phí tư vấn, phí thẩm định tài sản, phí lưu giữ tài sản, phí quản lý hồ sơ…
“Các phí này thường chiếm tỷ trọng cao trong tổng chi phí mà người tiêu dùng phải trả, dẫn đến người tiêu dùng không ước tính được đầy đủ tổng chi phí phải trả khi đi vay”, Cục Cạnh tranh và Bảo vệ người tiêu dùng nêu rõ.
Trong quá trình tham khảo hoặc đăng ký thông tin vay trên website, người tiêu dùng không được tạo điều kiện thuận lợi để đọc, nghiên cứu nội dung hợp đồng hoặc thông tin về chủ thể liên quan hoạt động cho vay. Một số trường hợp người tiêu dùng được đề nghị xác nhận ký (bằng phương thức điện tử) trước khi nhận được nội dung hợp đồng (gửi qua email sau).
Các hợp đồng, điều khoản giao dịch chung có một số nội dung chưa rõ ràng, chưa tuân thủ chặt chẽ theo quy định của pháp luật bảo vệ quyền lợi người tiêu dùng.
Với những dấu hiệu kể trên, nhiều trường hợp sau khi tham gia vay trực tuyến liên kết với dịch vụ cầm đồ đã vướng phải những chi phí phát sinh bất lợi, dẫn đến nhiều phiền toái trong việc vay và trả lãi vay, thậm chí còn vướng vào những vụ kiện kéo dài do mâu thuẫn và giải quyết tranh chấp.
Chính vì thế, Cục Cạnh tranh và Bảo vệ người tiêu dùng lưu ý người tiêu dùng cần cân nhắc cẩn trọng trước khi cung cấp các thông tin cá nhân để thực hiện đăng ký khoản vay, đặc biệt, nghiên cứu kỹ các mục đích sử dụng thông tin khi thực hiện giao dịch.
Người tiêu dùng cần nghiên cứu kỹ nội dung hợp đồng trước khi ký, đặc biệt cần cân nhắc các chi phí phải trả khi tham gia vay trực tuyến. Trong đó cần đặc biệt quan tâm đến yêu cầu gửi bản sao hợp đồng sau khi ký.
Cục Cạnh tranh và Bảo vệ người tiêu dùng cũng yêu cầu các doanh nghiệp cung cấp dịch vụ liên quan phải tuyển đối đảm bảo đảm tuân thủ các quy định pháp luật về bảo vệ quyền lợi người tiêu dùng. Các doanh nghiệp cần tiến hành điều chỉnh, sửa đổi khi có các thông tin chưa phù hợp hoặc vi phạm quyền lợi người tiêu dùng theo quy định.
Mở rộng tín dụng để thu hẹp tín dụng đen
Ngân hàng sẽ mở rộng tín dụng chính thức xuống vùng sâu, vùng xa, nhằm góp phần ngăn chặn và đẩy lùi tín dụng đen.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Nhận diện các bài toán lớn của ngành quỹ -
Chứng khoán phiên 22/9: Thanh khoản giảm mạnh, VIC hồi phục nâng đỡ VN-Index -
Cơ cấu nhà đầu tư - Bài toán cần điều chỉnh cho sự phát triển của ngành quỹ -
F88 huy động thành công hơn 233 tỷ đồng trái phiếu công chúng đợt 3 -
Lãi vay 14%, vốn khan hiếm: Chuyên gia khuyên doanh nghiệp bất động sản bán bớt dự án -
Chủ tịch UBCKNN: 6 định hướng lớn thúc đẩy ngành Quỹ tăng trưởng -
Khởi đầu một chuẩn tham chiếu mới cho ngành quản lý quỹ Việt Nam







-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 23/9/2026
-
 Fujisu ra mắt CA08 - giải pháp mới cho nỗi lo ẩm chân tường trong công trình Việt
-
 Gần 400 doanh nghiệp Hải Phòng tham gia kết nối, giao thương tại TP.HCM
-
 Ngân hàng NCB hợp tác chiến lược với hệ sinh thái năng lượng hàng đầu Việt Nam
-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore