


 Doanh nghiệp FDI đầu tiên hưởng “luồng xanh” tại TP.HCM nói về quyết định mở rộng sản xuất
-
Doanh nghiệp FDI đầu tiên hưởng “luồng xanh” tại TP.HCM nói về quyết định mở rộng sản xuất
-
 Việt Nam - Ba Lan thúc đẩy hợp tác thương mại, đầu tư và công nghệ
-
 Vicem phải xử lý dứt điểm loạt dự án tồn đọng
-
 Nông nghiệp Hòa Phát lãi 948 tỷ đồng sau 9 tháng, hoàn thành 94% kế hoạch năm
-
Biến sự khan hiếm của sâm Ngọc Linh thành giá trị bền vững -
EVN đẩy mạnh cải cách thủ tục, đưa 12 dịch vụ điện lên VNeID
Dược Hà Tây đi ngược yêu cầu về hàng tồn kho
Chí Tín
- 15/12/2018 08:15

So với đầu năm 2018, hàng tồn kho của Công ty cổ phần Dược Hà Tây (mã DHT, sàn HOSE) không những không giảm, mà còn tăng cao hơn, khiến doanh nghiệp chưa thể khai thác tối đa nguồn lực.
Hàng tồn kho đi ngược yêu cầu
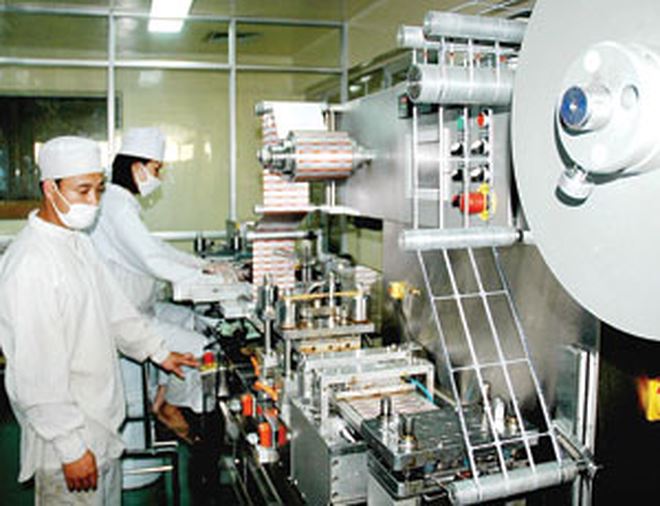
Tại cuộc họp Đại hội đồng cổ đông thường niên hồi đầu năm, một trong những vấn đề được Ban Kiểm soát nêu ra đối với Dược Hà Tây là giá trị hàng tồn kho vẫn ở mức cao (hơn 377 tỷ đồng). Theo đó, Ban Kiểm soát kiến nghị Ban Tổng giám đốc có biện pháp giảm giá trị hàng tồn kho nhằm nâng hiệu quả kinh doanh và giảm thiểu rủi ro cho Công ty.
 |
| . |
Tuy nhiên, thực tế kinh doanh từ đầu năm 2018 đến nay cho thấy, Dược Hà Tây đã đi ngược yêu cầu này, tức là hàng tồn kho vẫn tăng cao hơn. Cuối quý I/2018, hàng tồn kho của Công ty duy trì mức xấp xỉ như thời điểm đầu năm, nhưng bắt đầu nhích lên từ giữa năm 2018, đạt mức hơn 383 tỷ đồng tại thời điểm ngày 30/6/2018.
Điều đáng chú ý là, dự phòng giảm giá hàng tồn kho thậm chí còn tăng mạnh hơn. Theo đó, tốc độ tăng của hàng tồn kho từ đầu năm đến giữa năm chỉ là gần 1,6%, nhưng tốc độ tăng của giá trị dự phòng giảm giá hàng tồn kho trong giai đoạn này lên tới 36%. Đây cũng là dấu hiệu cho thấy rủi ro gia tăng liên quan đến việc hàng hóa, nguyên vật liệu ứ đọng và bị giảm giá trị.
Đến cuối tháng 9/2018, tổng giá trị hàng tồn kho giảm không đáng kể so với thời điểm cuối tháng 6. Trong khi đó, giá trị dự phòng giảm giá hàng tồn kho vẫn không thay đổi so với 3 tháng trước đó. Điều đáng lưu ý là, báo cáo tài chính quý III/2018 mới chỉ là báo cáo do Công ty tự lập, chưa có sự tham gia của kiểm toán độc lập. Theo đó, độ tin cậy của con số trích lập dự phòng giảm giá hàng tồn kho tại thời điểm ngày 30/9 có thể chưa cao bằng các con số tại báo cáo tài chính bán niên đã được kiểm toán bởi Công ty Kiểm toán và Định giá Việt Nam (VAE).
Tại báo cáo tài chính quý III/2018, trong cơ cấu hàng tồn kho, hàng hóa kinh doanh chiếm giá trị cao nhất, với 194 tỷ đồng. Đứng thứ hai là nguyên vật liệu, với tổng giá trị 140 tỷ đồng. Phần lớn các khoản mục trong cơ cấu hàng tồn kho không thay đổi đáng kể so với báo cáo tài chính bán niên được lập trước đó 3 tháng.
Trong nội dung trả lời Báo Đầu tư mới đây, ông Lê Xuân Thắng, Tổng giám đốc Dược Hà Tây cho biết, tại thời điểm cuối tháng 9, hàng tồn kho là thành phẩm và hàng hóa kinh doanh đều đã giảm so với đầu năm. Trong khi đó, hàng tồn kho là nguyên vật liệu đã tăng thêm 23,6 tỷ đồng so với đầu năm.
Thế nhưng, ông Thắng không đưa ra lý do cụ thể khiến hàng tồn kho vẫn tăng trong 9 tháng (dù theo yêu cầu của Ban Kiểm soát là phải giảm hàng tồn kho). Lãnh đạo Dược Hà Tây cũng không chia sẻ cụ thể về giải pháp của Công ty liên quan đến định hướng xử lý đối với hàng tồn kho. Ông Thắng chỉ cho biết, Công ty sẽ tiếp tục rà soát mức tồn kho phù hợp với tốc độ sản xuất và kinh doanh.
Vòng quay “uể oải” dần
Nhìn lại các năm qua, có thể thấy bức tranh khá đa màu về diễn biến hàng tồn kho của Dược Hà Tây. Theo đó, hàng tồn kho có xu hướng tăng khá nhanh qua các năm, với tốc độ tăng cao hơn so với tốc độ tăng doanh thu thuần và giá vốn hàng bán.
Cụ thể, về diễn biến hàng tồn kho từ năm 2013 đến nay, giá trị hàng tồn kho cuối kỳ tăng 13,2% trong năm 2014, tăng 41% trong năm 2015, tăng 28,5% trong năm 2016, tăng 32,7% trong năm 2017. Đây là xu hướng có phần đi ngược với các yêu cầu về quản trị hiệu quả kinh doanh của doanh nghiệp liên quan đến hàng tồn kho, vì theo các nguyên tắc cơ bản, doanh nghiệp sẽ ít rủi ro hơn nếu khoản mục hàng tồn kho trong báo cáo tài chính có giá trị giảm qua các năm.
Đối chiếu với doanh thu thuần và giá vốn bán hàng bán, 2 chỉ số này dù cũng tăng trong các năm qua, nhưng tốc độ tăng trong hầu hết các năm đều thấp hơn tốc độ tăng của hàng tồn kho. Cụ thể, doanh thu thuần năm 2014 tăng 9,3%, năm 2015 tăng 16%, năm 2016 tăng 29,7%, năm 2017 tăng 24%. Tương tự, giá vốn hàng bán trong năm 2014 tăng 9%, trong năm 2015 tăng 15,8%, năm 2016 tăng 31%, năm 2017 tăng 23,5%.
Rõ ràng, xu hướng ngày càng tăng cao của giá trị hàng tồn kho trong các năm qua chính là một trong những lý do khiến Ban Kiểm soát phải có ý kiến đề nghị Ban Tổng giám đốc nâng giá trị hàng tồn kho trong năm 2018 (nhưng thực tế số liệu qua 3 quý đầu năm cho thấy, vấn đề này chưa được khắc phục).
Tốc độ tăng trung bình qua các năm về giá trị hàng tồn kho nhanh hơn tốc độ tăng trung bình của doanh thu thuần và giá vốn hàng bán cho thấy, vòng quay hàng tồn kho của Dược Hà Tây đang có xu hướng “uể oải” dần qua từng năm. Trong khi đó, theo lý thuyết quản trị tài chính, hệ số quay vòng của hàng tồn kho là một trong những tỷ số tài chính để đánh giá hiệu quả hoạt động của doanh nghiệp. Hệ số này càng cao càng cho thấy doanh nghiệp bán hàng nhanh và hàng tồn kho không bị ứ đọng nhiều.
Đối với Dược Hà Tây, hệ số vòng quay hàng tồn kho (giá vốn hàng bán/hàng tồn kho bình quân) lại biến theo chiều hướng chậm dần trong các năm gần đây. Cụ thể, hệ số này đã giảm từ 4,73 lần (năm 2014) xuống còn 4,2 lần trong năm 2015, giảm tiếp xuống 4,09 lần trong năm 2016 và chỉ còn 3,83 lần trong năm 2017.
Tuy nhiên, theo các chuyên gia tài chính, việc đánh giá quy mô hàng tồn kho ở mức nào là hợp lý (cao hay thấp) cũng còn phụ thuộc vào tính chất đặc thù của từng doanh nghiệp. Trong trường hợp cụ thể của Dược Hà Tây, bà Lê Phương Linh, Chuyên viên tư vấn đầu tư thuộc Công ty cổ phần Chứng khoán FPT (FPTS) cho biết, Dược Hà Tây có đặc thù là tỷ trọng kinh doanh hàng nhập khẩu ủy thác khá lớn. Theo đó, để phục vụ hoạt động kinh doanh này, Công ty buộc phải duy trì một tỷ lệ hàng tồn kho đủ lớn. Khi so sánh tỷ trọng hàng tồn kho của Dược Hà Tây với các doanh nghiệp dược khác cũng kinh doanh hàng nhập khẩu ủy thác, thì thực tế hàng tồn kho của Dược Hà Tây không ở mức quá lớn.
Ngoài ra, nhìn nhận một cách toàn diện hơn với Dược Hà Tây, giá trị tuyệt đối của hàng tồn kho vẫn tăng trong năm 2018 (9 tháng đầu năm), nhưng mức tăng này đặt trong bối cảnh doanh thu thuần và giá vốn hàng bán giai đoạn này cũng có tăng. Cụ thể, doanh thu thuần quý III/2018 đạt 500 tỷ đồng, tăng 17,9% so với cùng kỳ; doanh thu thuần 9 tháng đạt 1.282 tỷ đồng, tăng 16,1%. Tương tự, giá vốn hàng bán quý III đạt 443 tỷ đồng, tăng 20,4%, giá vốn hàng bán 9 tháng là 1.111 tỷ đồng, tăng 17,2% so với cùng kỳ. Do đó, Công ty cũng phải tính đến đến bài toán đảm bảo nguồn hàng cung ứng cho khách hàng trong bối cảnh quy mô bán hàng đang có xu hướng tăng lên.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Biến sự khan hiếm của sâm Ngọc Linh thành giá trị bền vững -
EVN đẩy mạnh cải cách thủ tục, đưa 12 dịch vụ điện lên VNeID -
Phương Nam Panel: “Thương hiệu Quốc gia là cam kết, không phải danh hiệu để trưng bày” -
VinCons ghi dấu ấn mạnh tại các siêu dự án tỷ đô, khẳng định vị thế tổng thầu xây dựng hàng đầu Việt Nam -
Sắt thép, sản phẩm gỗ, vật liệu dẫn đầu danh sách rủi ro phòng vệ -
Đắk Lắk xây dựng lộ trình đưa doanh nghiệp vươn ra thị trường quốc tế -
Trao tặng Huân chương Lao động hạng Nhì cho Công ty Quản lý tài sản Viettel (Viettel Asset)




-
 BAF tiếp tục mở rộng đầu tư tại Gia Lai với dự án chế biến thực phẩm 1.250 tỷ đồng
-
 Rankpage chính thức hoạt động tại Việt Nam với mô hình agency đa quốc gia về SEO và AI
-
 ROX Group năm thứ 6 liên tiếp được vinh danh tại APEA, khẳng định nội lực phát triển
-
 Sơn JYMEC có 34 sản phẩm đạt Thương hiệu Quốc gia Việt Nam năm 2026
-
 Mua xăng dầu, tích điểm trên App Petrolimex 2.0, săn iPhone 18
-
 MSR lãi 4.350 tỷ đồng sau 9 tháng, liên tục chia cổ tức