


 Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm
-
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm
-
 Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III
-
 Vốn chính sách mở đường phát triển kinh tế nông hộ
-
 Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10 -
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng
Quản lý thuế đối với giao dịch “lan đột biến” thế nào
Mạnh Bôn
- 26/03/2021 16:54

Tổng cục Thuế chỉ đạo cơ quan thuế các địa phương căn cứ quy định pháp luật thuế và pháp luật có liên quan thực hiện quản lý thuế đối với giao dịch “lan đột biến” tại địa bàn.
TIN LIÊN QUAN
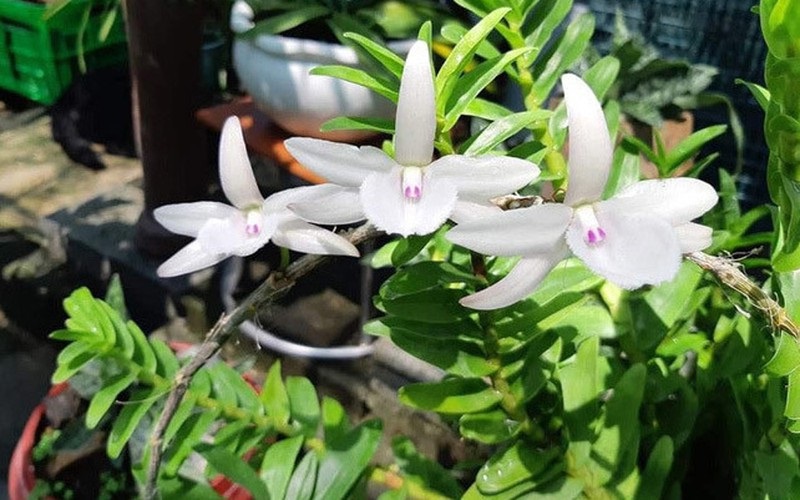 |
Tổng cục Thuế vừa có ý kiến chính thức về việc quản lý thuế đối với giao dịch “lan đột biến”.
Trong thời gian vừa qua, “lan đột biến” đã và đang gây xôn xao dư luận và gây sốt trên các phương tiện thông tin đại chúng, mạng xã hội. Dư luận đặt ra câu hỏi, ngành thuế quản lý thuế đối với kinh doanh “lan đột biến” có giao dịch hàng chục tỷ, thậm chí hàng trăm tỷ đồng như thế nào.
Về vấn này, bà Nguyễn Thị Lan Anh, Vụ trưởng Vụ Quản lý thuế doanh nghiệp vừa và nhỏ và hộ kinh doanh cá nhân (Tổng cục Thuế) cho biết, Tổng cục Thuế đã có nhiều chỉ đạo các cơ quan thuế tăng cường công tác quản lý thuế đối với hoạt động kinh doanh liên quan đến “lan đột biến”.
“Thời gian vừa qua xuất hiện nhiều thông tin trên các phương tiện thông tin đại chúng, mạng xã hội phản ánh về các giao dịch mua bán “Lan đột biến” với giá trị lớn, gần đây nhất là tại tỉnh Hà Nam và tỉnh Quảng Ninh. Để làm rõ về vấn đề này làm cơ sở cung cấp thông tin chính thống cho báo chí, đề nghị cục thuế triển khai việc nắm bắt tình hình về các giao dịch mua bán “lan đột biến” trên địa bàn, đồng thời phối hợp với các cơ quan chuyên ngành để xác minh thực tế và xử lý quản lý thuế theo đúng quy định của pháp luật về quản lý thuế, thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) và thuế thu nhập cá nhân (TNCN)”, bà Lan Anh cho biết
Về chính sách thuế GTGT đối với trường hợp phát sinh giao dịch mua bán của tổ chức, Tổng cục Thuế cho biết, trường hợp “lan đột biến” do doanh nghiệp, tổ chức tự trồng và bán ra thì thuộc đối tượng không chịu thuế GTGT; trường hợp “lan đột biến” do doanh nghiệp, hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ bán cho doanh nghiệp, hợp tác xã ở khâu kinh doanh thương mại thì không phải kê khai, tính nộp thuế GTGT
Trường hợp “lan đột biến” do doanh nghiệp, hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ bán cho hộ, cá nhân kinh doanh và các tổ chức, cá nhân khác ở khâu kinh doanh thương mại thì phải kê khai, tính nộp thuế GTGT theo mức thuế suất 5%; và cuối cùng là trường hợp “lan đột biến” do doanh nghiệp, hợp tác xã và tổ chức kinh tế khác nộp thuế GTGT theo phương pháp tính trực tiếp trên GTGT bán ở khâu kinh doanh thương mại thì kê khai, tính nộp thuế GTGT theo tỷ lệ 1% trên doanh thu.
Về chính sách thuế TNDN, theo Tổng cục Thuế, trường hợp tổ chức, doanh nghiệp có thu nhập từ việc bán “lan đột biến” thì thuộc đối tượng phải nộp thuế TNDN theo quy định. Trường hợp tổ chức, doanh nghiệp có thu nhập từ việc bán “lan đột biến” đáp ứng quy định thì được miễn thuế TNDN.
Đối với trường hợp phát sinh giao dịch mua bán của hộ gia đình, cá nhân, theo Tổng cục Thuế, hộ kinh doanh, cá nhân kinh doanh có phát sinh giao dịch mua bán “lan đột biến” thì thuộc diện điều chỉnh của thuế GTGT và thuế TNCN theo quy định về hoạt động kinh doanh với thuế suất thuế GTGT 1% và thuế TNCN 0,5%. Hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp (trồng trọt) chưa qua chế biến thành các sản phẩm khác thì sản phẩm nông nghiệp trong trường hợp này không chịu thuế GTGT.
“Ngày 25/3/2021, Tổng cục Thuế đã gửi công văn yêu cầu Cục Thuế các tỉnh, thành phố trực thuộc Trung ương căn cứ quy định pháp luật thuế và pháp luật có liên quan thực hiện công tác quản lý thuế đối với giao dịch mua bán “lan đột biến” tại địa bàn và các tổ chức, cá nhân có liên quan. Trong quá trình thực hiện nếu có phát hiện dấu hiệu vi phạm pháp luật thì chuyển cơ quan chức năng có liên quan xử lý theo quy định của pháp luật”, bà Lan Anh cho biết.
Những lưu ý trong “mùa” quyết toán thuế thu nhập cá nhân
Năm 2021, chính sách quản lý thuế có rất nhiều thay đổi. Mùa “quyết toán thuế” đang vào giai đoạn cao điểm, với nhiều phát sinh từ Covid-19.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10 -
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng -
Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt -
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa -
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức








-
 Chứng khoán Kafi tăng trưởng mạnh 9 tháng đầu năm 2026, hướng đến niêm yết HoSE
-
 Từ hàng không số đến nhân lực: Airbus mở rộng dấu ấn tại Việt Nam
-
 Công bố Top 50 Nhà tuyển dụng ưa thích nhất 2026 - MAE50
-
 Công bố Top 500 Nhà tuyển dụng hàng đầu Việt Nam 2026
-
 MIREYA - Khoa học từ Hàn Quốc, chăm sóc làn da bằng công thức đa cơ chế
-
 Yamaha Motor Việt Nam chính thức trao tặng hệ thống lọc nước sạch cho xã Sơn Linh, tỉnh Quảng Ngãi