


 Quảng Trị dự kiến huy động hơn 167.510 tỷ đồng phát triển nhà ở giai đoạn 2026–2030
-
Quảng Trị dự kiến huy động hơn 167.510 tỷ đồng phát triển nhà ở giai đoạn 2026–2030
-
 TP.HCM cho thuê hơn 120 ha đất làm Khu công nghiệp Hiệp Phước giai đoạn 2
-
 Bắc Ninh điều chỉnh chủ trương đầu tư dự án nhà ở xã hội gần 2.200 căn hộ
-
 Đà Nẵng nỗ lực hoàn thành 5.000 căn hộ nhà ở xã hội trong năm nay
-
Sản xuất xi măng tăng khá, vượt 94 triệu tấn sau 9 tháng -
Senturia An Phú mở đàm phán thanh toán 1-1, may đo tài chính, trao quyền chủ động cho người mua
Rủi ro từ các dự án “ăn cơm trước kẻng”
Thảo Linh (Báo Đầu tư Bất động sản)
- 10/07/2019 16:30

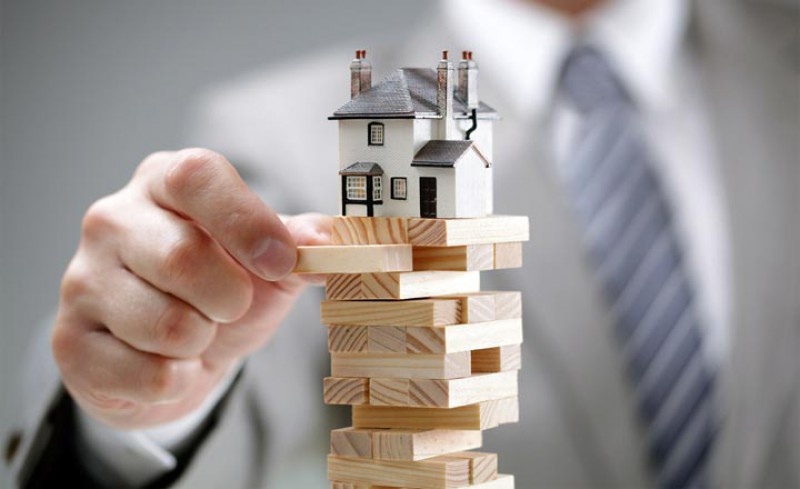
Nhiều dự án bất động sản dù chưa hoàn thiện giấy tờ pháp lý, chưa hoàn thành hoặc thậm chí chưa xây xong phần móng nhưng vẫn được mở bán theo nhiều cách thức như “đặt cọc giữ chỗ”, “đặt cọc thiện chí”…
 |
Lách luật để huy động vốn
Tình trạng lách luật để huy động vốn không phải bây giờ mới xuất hiện, mà đã diễn ra từ hơn 10 năm trước. Tuy nhiên, thời gian gần đây, với việc dòng vốn tín dụng ngân hàng bị siết dần, tình trạng này xuất hiện nhiều hơn.
Anh Trần Việt Hùng, một khách hàng đầu tư vào một dự án officetel của Vimefulland tại Khu đô thị Ciputra Hà Nội cho biết, dù anh mua trực tiếp của chủ đầu tư, nhưng thay vì hợp đồng mua bán thông thường, anh lại chỉ được tham gia hợp đồng ký quỹ tại một ngân hàng thương mại.
Theo lý giải của nhân viên tư vấn, việc ký kết hợp đồng ký quỹ là nhằm đảm bảo cho khách hàng ký hợp đồng ký quỹ được quyền lựa chọn vị trí, diện tích của sản phẩm phù hợp với nhu cầu của mình một khi chính thức mở bán dự án.
Tương tự, tại một dự án khác gần khu đô thị Linh Đàm (quận Hoàng Mai, Hà Nội) cũng lách luật huy động vốn với hình thức hợp đồng vay vốn kèm theo “Giấy đăng ký đặt chỗ sản phẩm nhà ở”, có dấu đỏ của chủ đầu tư. Theo đó, nếu tham gia hợp đồng vay vốn, khách hàng được quyền mua căn hộ với mức giá ưu đãi hơn so với giá mở bán chính thức, phần đặt cọc sau đó sẽ được chuyển thành phần thanh toán trong hợp đồng mua bán.
Tình trạng “ăn cơm trước kẻng” không chỉ xuất hiện ở Hà Nội, mà xảy ra ở nhiều địa phương trên cả nước. Chẳng hạn tại Thanh Hóa, Dự án Quảng Phú mặc dù mới đang tổ chức san lấp mặt bằng, bên trong chỉ là bãi đất trống, nhưng đơn vị phân phối đã tiến hành đưa khách vào tham quan, mở bán và huy động vốn. Khi đặt vấn đề về tình trạng mở bán khi chưa đủ điều kiện, thì đại diện đơn vị phân phối cho biết, mới chuẩn bị làm lễ ra mắt và test (kiểm tra) thị trường. Tuy nhiên, dù chưa bán, nhưng vẫn ghi nhận đặt chỗ thiện chí, khách hàng có nhu cầu thì đặt cọc.
Tại TP. Phúc Yên, tỉnh Vĩnh Phúc, Dự án Khu đô thị Nam Phúc Yên do Công ty cổ phần Tây Đức làm chủ đầu tư cũng diễn ra tình trạng tương tự. Hiện dự án này vẫn chỉ là một bãi đất trống ngổn ngang, nhưng đã được chào bán tràn lan dưới hình thức “hợp đồng vay vốn” và một “bản đăng ký” đính kèm với hợp đồng vay vốn này.
Đại diện của đơn vị phân phối dự án này cũng khẳng định, do dự án chưa đủ điều kiện mở bán, nên phải thông qua hình thức vay vốn và “đăng ký giữ suất”.
“Tất cả các dự án lớn của các nhà đầu tư lớn đều thực hiện theo cách này, nên hoàn toàn yên tâm”, vị này khẳng định và cho biết, với tiến độ này, chỉ tháng sau là chủ đầu tư sẽ nhận được giấy chứng nhận quyền sử dụng đất và đủ điều kiện mở bán. Lúc đó, khách hàng sẽ được ký hợp đồng mua bán với chủ đầu tư.
Người mua nhà cần lưu ý để tránh rủi ro
Trao đổi với phóng viên Báo Đầu tư Bất động sản, luật sư Nguyễn Thanh Hà, Chủ tịch Công ty Luật SB Law cho biết, nhu cầu nhà ở của người dân ngày càng tăng cao, đặc biệt là tại các thành phố lớn như Hà Nội và TP.HCM. Nắm bắt được nhu cầu của thị trường, các chủ đầu tư đã mạnh dạn đầu tư cùng lúc vào nhiều dự án bất động sản để bán, kinh doanh cho thuê.
Đầu tư dự án bất động sản đòi hỏi vốn lớn và nguồn vốn từ ngân hàng, khách hàng đóng vai trò vô cùng quan trọng. Nếu đợi đến lúc hoàn thành phần móng mới bán hàng, doanh nghiệp bất động sản sẽ rất khó khăn trong xoay xở nguồn vốn. Do đó, tại nhiều dự án bất động sản, mặc dù chưa đủ điều kiện mở bán theo quy định của pháp luật, chủ đầu tư vẫn nhận đặt cọc giữ chỗ trước khi chính thức ký hợp đồng mua bán dưới nhiều hình thức khác nhau.
Tuy nhiên, do không phải là hợp đồng mua bán nhà ở (hay hợp đồng chuyển nhượng quyền sử dụng đất), không có ràng buộc về pháp lý chặt chẽ, nên chủ đầu tư có thể lợi dụng để chiếm dụng tiền của khách hàng, như trường hợp đã xảy ra tại các dự án B5 Cầu Diễn, 34 Cầu Diễn, AZ Lâm Viên, AZ Vân Canh, 99 Trần Bình (Hà Nội)…
Đồng quan điểm, luật sư Trần Đức Phượng, Đoàn Luật sư TP.HCM cho biết, do hạn chế về kiến thức pháp lý, độ rủi ro hiện nay ở các dự án bán “lúa non” đang rất cao, vì dù bán “lúa non”, nhưng chủ đầu tư vẫn muốn thu số tiền lớn của khách. Đây là hình thức chiếm dụng vốn của khách hàng để chủ đầu tư có tiền phát triển dự án.
“Với số tiền thu từ 10 - 15% khi ký hợp đồng kiểu này, chủ đầu tư cũng đã có một số tiền khá lớn để thực hiện đóng tiền sử dụng đất, xây dựng phần móng. Sau khi có pháp lý, sẽ tiếp tục thu tiếp số tiền lên tới 30%, số tiền này giúp doanh nghiệp phát triển các hạng mục xây dựng tiếp. Tuy nhiên, nếu hồ sơ pháp lý không thực hiện được, số tiền mà khách hàng đóng đã bị chủ đầu tư tiêu mất, thì lấy gì trả lại?”, ông Phượng nói.
Ngoài ra, việc sau đó chủ đầu tư có dành cho họ quyền mua nhà ở hoặc chuyển đổi tiền vay sang tiền mua nhà hay không, không có gì đảm bảo. Khách hàng bị chủ đầu tư o ép khi ký hợp đồng mua bán nhà ở mà không thể từ chối hay yêu cầu sửa đổi nội dung hợp đồng. Như vậy, khách hàng là người chịu mọi rủi ro và không được pháp luật bảo vệ.
Nếu trong hợp đồng mà chỉ quy định sử dụng tiền cho hoạt động chung của doanh nghiệp, thì rủi ro với khách hàng là năng lực tài chính, phương án kinh doanh của doanh nghiệp, sử dụng tiền cho mục đích nào đã không được kiểm tra và đánh giá kỹ trước khi khách hàng chuyển tiền.
Trước thực trạng lách luật huy động vốn của một số chủ đầu tư, ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA) cho rằng, cần bổ sung chế định về đặt cọc với số tiền không vượt quá 50 triệu đồng khi ký hợp đồng mua bán vào Điều 57, Luật Kinh doanh bất động sản. Theo đó, kiến nghị không lập hợp đồng mua bán hoặc sử dụng hình thức lập biên bản, thỏa thuận đặt cọc giữ chỗ, “góp vốn đầu tư”, “hợp tác đầu tư”, “hợp tác kinh doanh” để thực hiện giao dịch bất động sản hình thành trong tương lai. Việc này là huy động vốn trái phép, trái với quy định của Luật Kinh doanh bất động sản.
"Luật Kinh doanh bất động sản không có quy định đặt cọc, nên các đầu nậu, doanh nghiệp lách qua Bộ luật Dân sự để không hạn chế về số tiền huy động. Đa số những trường hợp đặt cọc càng cao, thì những dự án đó khách hàng dễ bị lừa. Trong hợp đồng kinh doanh bất động sản, thanh toán đợt 1 không quá 30% giá trị hợp đồng, cho nên đặt cọc không quá 50 triệu đồng là hợp lý", ông Châu lý giải.
6 bước cần biết để phòng tránh rủi ro khi "mua nhà trên giấy"
Xét năng lực chủ đầu tư, rà soát thực trạng dự án... là những bước kiểm tra quan trọng khi chọn mua một căn nhà hình thành trong tương lai.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Giải mã 6 đặc quyền tại dinh thự khoáng nóng đầu tiên tại Nha Trang: Vì sao giới tinh hoa chọn The Elite?
-
 Quảng Trị dự kiến huy động hơn 167.510 tỷ đồng phát triển nhà ở giai đoạn 2026–2030
-
 TP.HCM cho thuê hơn 120 ha đất làm Khu công nghiệp Hiệp Phước giai đoạn 2
-
 Bắc Ninh điều chỉnh chủ trương đầu tư dự án nhà ở xã hội gần 2.200 căn hộ
-
Đà Nẵng nỗ lực hoàn thành 5.000 căn hộ nhà ở xã hội trong năm nay -
Sản xuất xi măng tăng khá, vượt 94 triệu tấn sau 9 tháng -
Senturia An Phú mở đàm phán thanh toán 1-1, may đo tài chính, trao quyền chủ động cho người mua -
Nhà đầu tư đề nghị trả lại hơn 5,4 ha đất tại Khu đô thị mới Lý Nhân -
Giao dịch đất nền thị trường Quảng Trị đạt gần 1.800 tỷ đồng trong quý III/2026 -
Ecopark ra mắt Rừng Hồng - Trung tâm của Mùa Lễ hội tại Eco Retreat -
AN Garden: "Một tư gia, ba lớp thiên nhiên" hội tụ




-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Dược - Thiết bị y tế - Chăm sóc sức khỏe
-
 Wipro Consumer Care Vietnam lần thứ tư liên tiếp được vinh danh tại APEA 2026
-
 Kế toán Anpha: Đơn vị cung cấp dịch vụ thành lập công ty trọn gói uy tín trên toàn quốc
-
 Ecopark Hưng Yên: Đô thị xanh và nhịp sống đã hình thành
-
 Generali Việt Nam tiếp tục được vinh danh với hai giải thưởng tại APEA 2026
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Truyền thông - Quảng cáo - Nội dung số