


 Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
 Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi
-
 HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
-
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11
Sell in May - Chạy hay ở, lãi hay bay?
Nhã An
- 10/05/2023 08:19

“Sell in May” ở Việt Nam có nghĩa tháng 5 là cơ hội để bán cổ phiếu ở đỉnh trước khi thị trường trở nên thiếu tích cực hơn vào giai đoạn giữa quý II tới đầu quý IV.
Như thói quen hàng năm, cứ đầu tháng 5, các nhà đầu tư thường nhắc đến câu ngạn ngữ nổi tiếng trong giới tài chính "Sell in May and Go Away” - ám chỉ nên bán hết cổ phiếu trong tháng 5 và đi chơi, chờ thời điểm tốt hơn để quay trở lại.
Đặt trong bối cảnh hiện nay, triển vọng kinh tế, các yếu tố vĩ mô vẫn chưa nhiều tích cực và khó lường, nhà đầu càng e ngại Sell in May and Go Away. Vậy có nên áp dụng chiến lược này cho năm nay?
Sell in May chịu tác động từ các yếu tố vĩ mô?
Ở một số thị trường quốc tế, giao dịch sôi động thường diễn ra từ tháng 11 đến tháng 4 năm sau, vì tiêu dùng tăng mạnh các đợt lễ cuối năm 11 - 12 - 1 (Giáng Sinh - Tạ Ơn - Năm mới), cũng như các công ty sẽ tất toán lợi nhuận để chuẩn bị mùa báo cáo tài chính. Trong 2 tháng đầu năm vẫn sẽ có tăng trưởng nhẹ, và đỉnh sẽ là tháng 4 khi kết quả kinh doanh quý năm đó được công bố.
Giai đoạn 5 đến tháng 10 là giai đoạn nghỉ hè cũng như có nhiều ngày lễ ở Phương Tây, nhà đầu tư ít để ý tới thị trường cũng như tiêu dùng không mạnh. Ngoài ra, vào các năm bầu cử ở Mỹ, giai đoạn này, do vẫn chưa rõ kết quả bầu tổng thống là ai, nên thị trường cũng sẽ không có đột biến.
Theo thống kê của FIDT về hiệu suất đầu tư tháng 5 của cả thị trường Mỹ (đại diện là chỉ số S&P500) và Việt Nam (VN-Index) trong giai đoạn 2001- 2022, cho thấy Sell In May không đúng với thị trường Mỹ, vì trong 22 năm qua, vào tháng 5, S&P500 tăng trung bình 0.27%, trong đó giảm 6/22 lần, giảm trung bình 1,23%; trong khi số lần tăng 16/22 lần, trung bình tăng 1,5%.

Với thị trường Việt Nam, Sell In May không rõ ràng trong 22 năm qua, vào tháng 5, VNI-Index tăng trung bình 1,05%. Số lần giảm là 13/22, với mức giảm trung bình 3,1%; số lần tăng là 9/22 lần với mức tăng trung bình 4,67%.
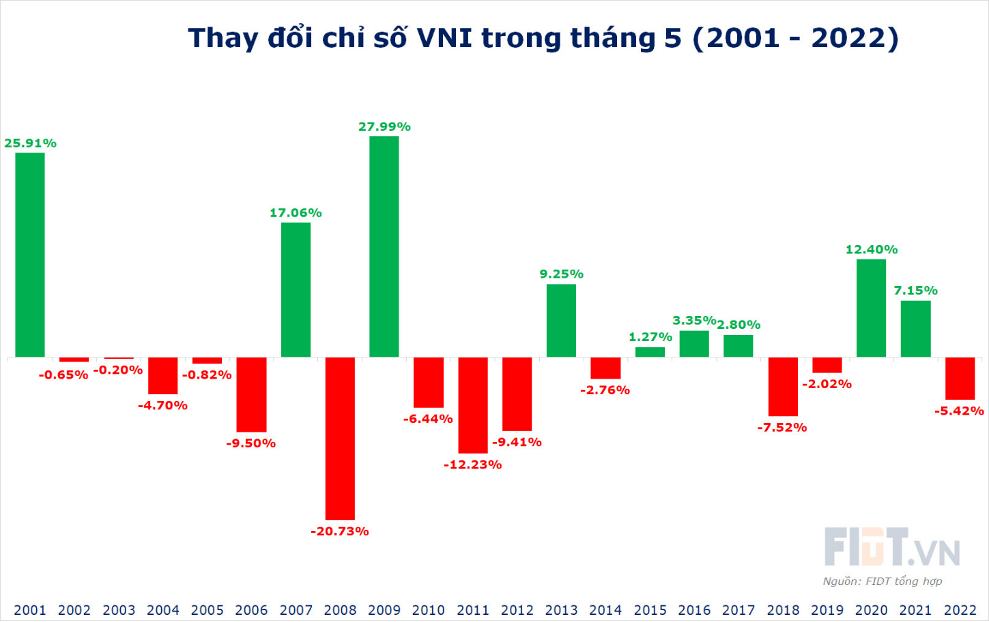
Theo các chuyên gia FIDT, các yếu tô vĩ mô như lạm phát và lãi suất đều không có ảnh hưởng rõ rệt đến tâm lý Sell in May của nhà đầu tư ở cả Mỹ và Việt Nam, ít nhất là với tầm nhìn đầu tư ngắn hạn (trong tháng). Phần nhiều là vì lãi suất thường không thay đổi, còn lạm phát thì dù cao hay thấp hơn mức mục tiêu thì khả năng chỉ số giảm trong tháng 5 vẫn là 50-50.

Tuy Sell in May ở Việt Nam trong ngắn hạn không rõ ràng, nhưng liệu có thể giải ngân trong tháng 5 để đầu tư?
Theo thống kê của FIDT, trong 22 năm qua, tháng 5 và tháng 7 là hai tháng xấu nhất để nhà đầu tư có thể tham gia vào VN-Index khi tỷ lệ có lãi chỉ vỏn vẹn 40,9%, thấp hơn rất nhiều so với mức trung bình 53,8%.
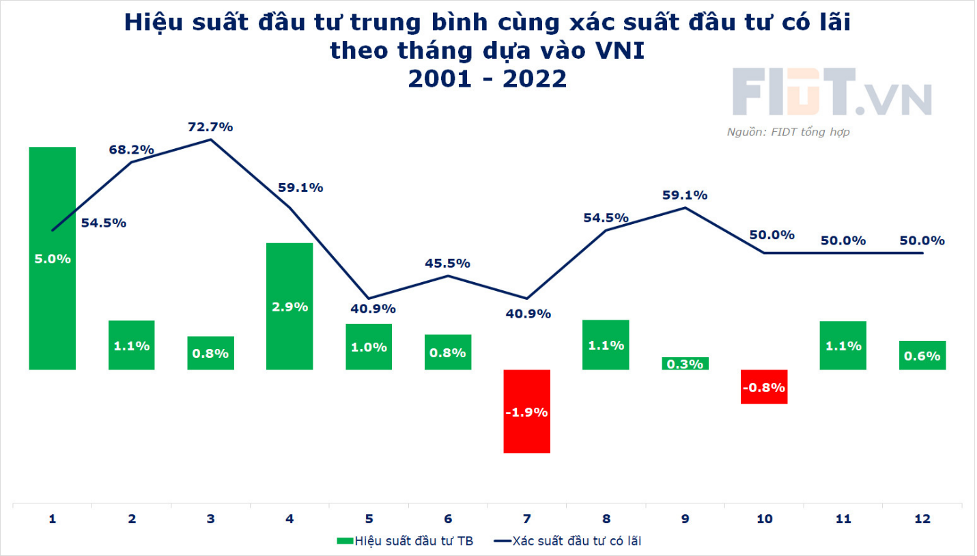
Tuy nhiên, ông Huỳnh Minh Tuấn, nhà sáng lập và Tổng giám đốc Công ty Đầu tư FIDT (FIDT), khi xét tới hiệu suất đầu tư trung bình theo tháng, thì tháng 7 mới thực sự là tháng xấu nhất trong 22 năm qua của VN-Index khi tỷ lệ có lãi thấp hơn trung bình, và nếu giảm thì có mức giảm trung bình cao nhất 1,87%.
“Điều này cũng được chúng tôi đánh giá khá hợp lý vì các đợt giảm sâu nhất của VNI đều là vào giai đoạn tháng 7 (2001, 2006, 2007, 2011 và 2021)”, ông Tuấn nói.
Trong 22 năm qua, giai đoạn tháng tháng 4 tới tháng 11 năm sau có hiệu suất đầu tư cao hơn giai đoạn tháng 5 - tháng 10 của năm trước đó, chứng minh câu ngạn ngữ này đúng ở thị trường Việt Nam cho nhà đầu tư trung hạn.

Kết luận lại, với thị trường Mỹ, với các dữ liệu thu thập, việc Sell in May ở Mỹ là hoàn toàn không có cơ sở. Nếu làm theo đúng câu ngạn ngữ thì trong vòng 22 năm qua, nhà đầu tư đã bỏ lỡ rất nhiều cơ hội kiếm lời khi chỉ số S&P500 tăng nhiều hơn giảm.
Với thị trường Việt Nam, câu chuyện Sell in May không rõ ràng nếu chúng ta chỉ xét trong tháng 5, còn sẽ đúng nếu nhà đầu tư có tầm nhìn dài hơn theo khoảng 6 tháng (tháng 5 - tháng 10).
Các yếu tố vĩ mô như lạm phát và lãi suất không có quá nhiều ảnh hưởng tới tâm lý Sell in May dù ở thị trường Mỹ hay Việt Nam.
Với dữ liệu tổng hợp được thì giai đoạn tháng 5 tới tháng 10 thực sự là giai đoạn không thích hợp để giao dịch (tháng 7 là tháng xấu nhất). Vì vậy, việc “Sell in May” ở thị trường Việt Nam không phải là vì tháng 5 là tháng tệ nhất để đầu tư, mà vì đó là cơ hội để bán cổ phiếu ở đỉnh trước khi thị trường trở nên thiếu tích cực hơn vào giai đoạn giữa quý II tới đầu quý IV, giúp nhà đầu tư bảo toàn được lợi nhuận.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền -
Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng -
VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật





-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk
-
 Khai trương AEON MALL Hạ Long, bổ sung hơn 5.200 tỷ đồng vốn đầu tư thương mại
-
 SHB đứng thứ 10 trong Top 50 thương hiệu dẫn đầu năm 2026 của Forbes Việt Nam
-
 Phú Long ghi dấu ấn tại APEA 2026 với hai giải thưởng về thương hiệu và quản trị
-
 Pebsteel sau 32 năm: Từ vị thế tiên phong đến khát vọng thiết lập chuẩn mực ngành nhà thép
-
 VPBank “House of Diamond”: Khi sự đủ đầy bắt nguồn từ sự cân bằng bên trong