


 Gia Lai gấp rút thu tiền sử dụng đất, thúc đẩy hàng loạt dự án bất động sản
-
Gia Lai gấp rút thu tiền sử dụng đất, thúc đẩy hàng loạt dự án bất động sản
-
 CNT Group tổ chức thành công Lễ ký kết đối tác chiến lược và Khai trương sa bàn dự án Cyra Estero Quy Nhon
-
 Quảng Trị rà soát các dự án khu đô thị, nhà ở thương mại chậm tiến dộ
-
 Townhouse One Era kiến tạo không gian sống gắn kết gia đình đa thế hệ
-
Gia Lai giục hoàn thành nghĩa vụ tài chính đối với nhiều dự án bất động sản -
Diamond Sky “gây sốt” thị trường với chính sách mua nhà trúng nhà
Siết tín dụng sẽ tác động đến thị trường nhà, đất
Thùy Vinh
- 09/03/2016 09:11

Dự thảo sửa đổi Thông tư 36/2014/TT-NHNN chưa chính thức được ban hành, song động thái tăng lãi suất huy động của các ngân hàng những ngày qua cho thấy, họ đang nỗ lực huy động tiền nhàn rỗi kỳ hạn dài để cân đối lại tỷ lệ vốn ngắn hạn cho vay trung, dài hạn. Theo lãnh đạo các nhà băng, nếu Dự thảo sớm được Ngân hàng Nhà nước (NHNN) ban hành theo hướng như hiện nay, thì sẽ tác động không nhỏ đến thị trường bất động sản và hoạt động tín dụng của ngân hàng.
TIN LIÊN QUAN
Thực tế, hoạt động của ngân hàng chủ yếu phụ thuộc vào hoạt động tín dụng. Trong khi đó, hoạt động tín dụng phần lớn liên quan đến bất động sản ở nhiều góc độ khác nhau: cho vay với mục đích sử dụng vốn vào bất động sản , bảo lãnh dự án bất động sản, tài sản bảo đảm là bất động sản…
Theo một chuyên gia lĩnh vực tài chính, riêng quy định giảm tỷ lệ vốn ngắn hạn cho vay trung, dài hạn từ 60% xuống 40% như Dự thảo sửa đổi Thông tư 36 cũng sẽ tác động đáng kể đến dư nợ trung và dài hạn. Với dư nợ tín dụng đối với toàn nền kinh tế thời điểm hiện tại đạt khoảng 4,3 triệu tỷ đồng, nếu chiếm 40% tổng dư nợ, thì dư nợ trung, dài hạn tương đương 1,72 triệu tỷ đồng; chiếm 50% thì tương đương 1,9 triệu tỷ đồng.
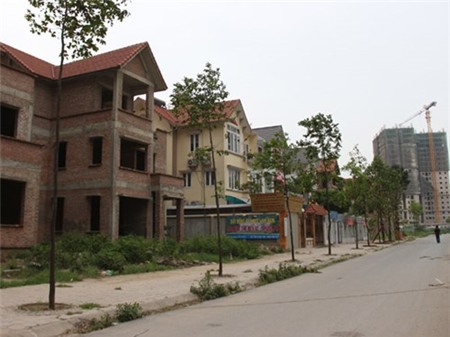 |
| Dư nợ tín dụng bất động sản của toàn ngành ngân hàng chiếm khoảng 8,3%, tương đương 356.000 tỷ đồng trên tổng dư nợ đối với toàn nền kinh tế |
Còn huy động vốn toàn ngành ngân hàng khoảng 5,4 triệu tỷ đồng, nhưng vốn huy động ngắn hạn chiếm khoảng 70% thì tương đương khoảng 3,8 triệu tỷ đồng. Như vậy, với Dự thảo sửa đổi Thông tư 36, các ngân hàng phải giảm tỷ lệ vốn ngắn hạn cho vay trung, dài hạn từ 60% xuống còn 40%, thì dư nợ trung, dài hạn của các nhà băng giảm từ 2.000 đến 3.000 tỷ đồng (tương đương mức giảm 12-13%), trong đó chủ yếu chảy vào bất động sản.
Tuy nhiên, theo TS. Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng, đó chưa phải là khó khăn duy nhất với tín dụng lĩnh vực này khi Dự thảo sửa đổi Thông tư 36 được ban hành. Ngoài quy định trực tiếp siết lại tín dụng ở lĩnh vực này như trên, Dự thảo còn tăng hệ số rủi ro về các khoản phải đòi bất động sản từ 150% lên 250%.
Cụ thể, một ngân hàng huy động 100 đồng vốn, trong đó phải đảm bảo tỷ lệ an toàn vốn là 9% và nếu hệ số rủi ro là 100% thì có thể cho vay 100 đồng đối với tín dụng bất động sản. Nếu hệ số rủi ro tăng lên 150%, thì ngân hàng chỉ có thể cho vay 67 đồng. Và với Dự thảo sửa đổi Thông tư 36, hệ số rủi ro về các khoản phải đòi bất động sản tăng lên 250%, thì ngân hàng chỉ có thể cho vay được 47 đồng.
Dư nợ tín dụng bất động sản của toàn ngành ngân hàng chiếm khoảng 8,3%, tương đương 356.000 tỷ đồng trên tổng dư nợ đối với toàn nền kinh tế. Nếu Dự thảo sửa đổi Thông tư 36 sớm được ban hành theo hướng siết lại nguồn tín dụng ngân hàng vào thị trường nhà, đất, thì dư nợ tín dụng bất động sản sẽ giảm khoảng 40.000 tỷ đồng. Vì thế, để có thể cho vay nhiều hơn, ngân hàng buộc phải tăng vốn điều lệ, hoặc tăng lãi suất huy động ở kỳ hạn dài để thu hút tiền nhàn rỗi.
Đó cũng là lý do các ngân hàng ra sức huy động vốn, nhất là kỳ hạn dài ngày để cân đối nguồn vốn ngắn hạn cho vay trung, dài hạn. TS. Nguyễn Thí Hiếu nhận định, khả năng lãi suất tiết kiệm kỳ hạn dài sẽ còn tăng nhẹ, tạo áp lực lên lãi vay trung, dài hạn với mức tăng khoảng 1% trong thời gian tới. Tuy nhiên, việc siết lại tỷ lệ vốn ngắn hạn cho vay trung, dài hạn là cần thiết, vì nếu ngân hàng dùng vốn ngắn hạn quá cao để cho vay trung, dài hạn, thì rủi ro là khó tránh khỏi.
Cụ thể, nếu ngân hàng có 10 đồng vốn, nhưng dùng 6 đồng để cho vay trung, dài hạn, trong khi số vốn đó chủ yếu là nguồn huy động kỳ hạn ngắn, thì khi khách hàng tiết kiệm có nhu cầu rút 6 đồng vốn đó, ngân hàng phải chạy đua huy động vốn trên liên ngân hàng hoặc tăng mạnh lãi suất đầu vào để lấy nguồn tiền mới trả cho tiết kiệm cũ.
Thị trường bất động sản: Cầu tăng chậm, tín dụng thắt chặt
Những động thái liên quan đến thị trường cho thấy khả năng về một năm kinh doanh cạnh tranh quyết liệt giữa các chủ đầu tư bất động sản.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Gia Lai gấp rút thu tiền sử dụng đất, thúc đẩy hàng loạt dự án bất động sản
-
 CNT Group tổ chức thành công Lễ ký kết đối tác chiến lược và Khai trương sa bàn dự án Cyra Estero Quy Nhon
-
 Quảng Trị rà soát các dự án khu đô thị, nhà ở thương mại chậm tiến dộ
-
 Townhouse One Era kiến tạo không gian sống gắn kết gia đình đa thế hệ
-
Gia Lai giục hoàn thành nghĩa vụ tài chính đối với nhiều dự án bất động sản -
Diamond Sky “gây sốt” thị trường với chính sách mua nhà trúng nhà -
Nâng sức cạnh tranh bất động sản công nghiệp bằng liên kết FDI và doanh nghiệp Việt -
M RIVERSIDE DANANG: Tuyên ngôn vị thế danh giá bên sông Hàn -
Tăng trưởng 2 con số, FDI bứt phá mở đường cho thị trường bất động sản Hưng Yên -
Sun Saphia Residence - Khi vũ điệu di sản ẩn chứa trong hình hài đương đại -
Khánh Hòa quy định cụ thể điều kiện, diện tích tối thiểu tách, hợp thửa đất
-
1  TP.HCM công bố Quy hoạch tổng thể tầm nhìn 100 năm vào ngày 16/11
-
2  TP.HCM ra hạn chót thu hồi đất cho siêu dự án cải tạo kênh rạch, vốn đầu tư khoảng 49.000 tỷ đồng
-
3  Bộ trưởng Ngô Văn Tuấn trả lời chất vấn về đầu tư công
-
4  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm




-
 VPBank “House of Diamond”: Khi sự đủ đầy bắt nguồn từ sự cân bằng bên trong
-
 Stavian ED phát triển hạ tầng năng lượng cho KCN Stavian Vĩnh Phúc
-
 Bảo Tín Mạnh Hải nhận giải Fast Enterprise Award tại APEA 2026: Tăng tốc nhờ chữ "Tín"
-
 FPT “vời” ông lớn Nhật Bản cùng đầu tư nhà máy đóng gói, kiểm thử chip nhớ tại Việt Nam
-
 Top 8 Sinh viên Thế hệ Mới 2026 học hỏi kinh nghiệm thực tiễn từ Herbalife
-
 Diễn đàn An ninh năng lượng quốc gia năm 2026: năng lượng tự chủ - mạch máu của tăng trưởng hai con số