


 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
 Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi
-
 HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
-
 VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
-
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số
Thắt chặt tiền tệ để kiểm soát lạm phát theo mục tiêu
Minh Nhung
- 13/11/2018 20:02

Lường trước khả năng lạm phát cả năm nay cao hơn năm trước và có thể vượt mục tiêu đề ra, cần tính đến biện pháp thắt chặt tiền tệ.
TIN LIÊN QUAN
Lạm phát có thể vượt mục tiêu
Gần đây, tư duy đối với lạm phát đã chuyển từ “kiềm chế lạm phát” sang “kiểm soát lạm phát theo mục tiêu”.
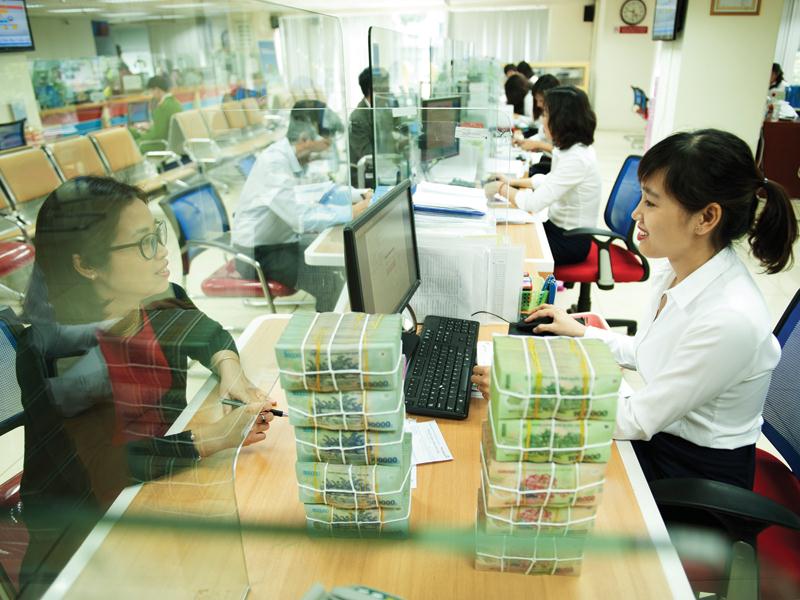 |
| Tăng trưởng tín dụng đang cao hơn tăng trưởng tiền gửi, gây áp lực cho lạm phát và thanh khoản của ngân hàng. Ảnh: Đ.T |
Tư duy “kiềm chế lạm phát” chỉ phù hợp khi lạm phát quá cao. Lý do là, khi lạm phát cao, nếu không kiềm chế sẽ tác động xấu đến tiêu dùng xét trên 2 góc độ: mức tiêu dùng thực tế giảm và lượng tiêu dùng giảm (do giá cao làm giảm lượng tiêu dùng). Lạm phát không được kiềm chế sẽ tác động xấu đến đầu tư (do dễ sa vào tình trạng “lãi giả, lỗ thật” do sự mất giá của đồng tiền). Khi cả 2 yếu tố của tăng trưởng bị sụt giảm, thì tăng trưởng cũng sẽ giảm theo.
Khi lạm phát thấp thì tư duy “kiềm chế lạm phát” sẽ không còn phù hợp. Bởi khi lạm phát thấp hoặc quá thấp thì lượng tiêu dùng không tăng bao nhiêu vì người tiêu dùng kỳ vọng giá còn giảm nữa, nên gần như không có tâm lý dự trữ đề phòng giá tăng.
Việc đề ra mục tiêu lạm phát là cần thiết, bởi lạm phát là một “đỉnh” trong tứ giác mục tiêu (tăng trưởng, lạm phát, cán cân thanh toán, thất nghiệp).
Tháng 10/2018 so với tháng 12/2017 (sau 10 tháng) chỉ số giá tiêu dùng (CPI) đã tăng cao hơn con số tương ứng của cùng kỳ năm trước (3,54% so với 2,25%). Trong đó, có một số nhóm mặt hàng tăng cao hơn tốc độ chung (như hàng ăn và dịch vụ ăn uống tăng 5,2%, riêng thực phẩm tăng 6,7%, giao thông tăng 7,3%, giáo dục tăng 6,5%).
Bình quân 10 tháng năm nay so với cùng kỳ năm trước, CPI tăng 3,6%, thấp hơn tốc độ tăng tương ứng của cùng kỳ năm trước (3,71%) và còn thấp hơn mục tiêu theo Nghị quyết của Quốc hội (4%). Tuy nhiên, có 2 vấn đề cần quan tâm.
Thứ nhất, tốc độ tăng bình quân một số nhóm hàng cao hơn tốc độ tăng tương ứng của cùng kỳ năm trước, như hàng ăn và dịch vụ ăn uống (tăng 29% so với giảm 0,96%); may mặc, mũ nón, giày dép (tăng 1,5% so với 1,08%); thiết bị và đồ dùng gia đình (tăng 1,2% so với 1,01%); văn hóa, giải trí và du lịch (tăng 1,2% so với 0,88%); hàng hóa và dịch vụ khác (tăng 2,5% so với 2,1%).
Thứ hai, tốc độ tăng CPI trong các tháng cuối năm trước (là số gốc so sánh của những tháng cuối năm nay) tăng thấp. Tháng 11/2017 chỉ tăng 0,13% (trong đó có một số mặt hàng còn tăng thấp hơn, thậm chí giảm, như giá thực phẩm giảm 0,06%). Tháng 12/2017, CPI chỉ tăng 0,21%, trong đó có một số mặt hàng tăng thấp hơn, thậm chí còn giảm, như hàng ăn uống và dịch vụ ăn uống giảm 0,03%, riêng thực phẩm giảm 0,5%).
Để kiểm soát lạm phát theo mục tiêu, cần thực hiện chính sách thắt chặt tiền tệ. Sự cần thiết phải thắt chặt tiền tệ xuất phát từ thực tế là tăng trưởng kinh tế có thể đạt kết quả kép: vừa cao hơn năm trước, vừa vượt mục tiêu năm nay, trong khi lạm phát cả năm cao hơn năm trước và có thể vượt mục tiêu đề ra cho năm nay.
Thắt chặt tiền tệ
Thắt chặt tiền tệ có thể được thực hiện bằng nhiều giải pháp. Trước hết là thắt chặt tín dụng. Tăng trưởng tín dụng của nền kinh tế sau 9 tháng đã giảm tốc so với cùng kỳ năm trước (9,52% so với 11,02%) và định hướng cả năm nay thấp hơn số thực tế của năm trước (17% so với 18,31%). Tuy nhiên, dù giảm, nhưng vẫn cao gấp trên 2 lần tốc độ tăng GDP. Nếu tính cộng dồn từ các năm trước thì tỷ lệ tín dụng/GDP đã tăng nhanh, hiện vượt mốc 130%. Khi tỷ lệ này quá cao thì việc kiểm soát lạm phát sẽ không bền vững.
Trong khi đó, tốc độ tăng tín dụng (cho vay) hiện cao hơn tốc độ tăng tiền gửi (huy động) với các con số tương ứng là 9,52% và 9,15%, làm cho tiền từ ngân hàng ra lưu thông tăng nhanh hơn tiền từ lưu thông vào ngân hàng. Điều đó sẽ gây áp lực đối với lạm phát và thanh khoản của các ngân hàng thương mại. Từ việc này, các ngân hàng thương mại sẽ bước vào thời kỳ tăng lãi suất huy động, làm khó cho việc giảm, thậm chí còn gây áp lực tăng lãi suất cho vay.
Trong khi đó, ổn định tỷ giá cũng là một giải pháp thắt chặt tiền tệ. Việc này hạn chế tác động của yếu tố chi phí đẩy, đồng thời ổn định tâm lý trong xã hội.
[Infographic] Kinh tế vĩ mô ổn định, lạm phát được kiểm soát
Năm 2018, kinh tế vĩ mô ổn định, lạm phát được kiểm soát, tăng trưởng kinh tế ở mức cao hơn mức tăng trưởng kinh tế tiềm năng trung hạn,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
 Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi
-
 HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
-
 VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
-
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền -
Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng -
VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật -
Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin






-
 SHB đứng thứ 10 trong Top 50 thương hiệu dẫn đầu năm 2026 của Forbes Việt Nam
-
 Phú Long ghi dấu ấn tại APEA 2026 với hai giải thưởng về thương hiệu và quản trị
-
 Pebsteel sau 32 năm: Từ vị thế tiên phong đến khát vọng thiết lập chuẩn mực ngành nhà thép
-
 VPBank “House of Diamond”: Khi sự đủ đầy bắt nguồn từ sự cân bằng bên trong
-
 Stavian ED phát triển hạ tầng năng lượng cho KCN Stavian Vĩnh Phúc
-
 Bảo Tín Mạnh Hải nhận giải Fast Enterprise Award tại APEA 2026: Tăng tốc nhờ chữ "Tín"