


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
3 cổ phiếu cần quan tâm ngày 27/6
Thanh Thuý
- 27/06/2014 06:02

Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 276/6 của các công ty chứng khoán.
TIN LIÊN QUAN

| TIN LIÊN QUAN | |
| Phiên 26/6: Dòng tiền đầu cơ đổ vào FLC | |
| Sắp có đột phá về xu hướng | |
| Vốn quốc tế hướng vào Việt Nam | |
1. SJD: Khuyến nghị tích cực
CTCK Bảo Việt (BVSC)
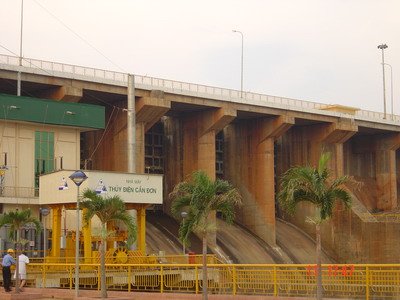
Chúng tôi khuyến nghị OUTPERFORM cổ phiếu SJD của CTCP Thủy điện Cần Đơn với giá mục tiêu 29.800 đồng/cổ phiếu theo phương pháp định giá FCFF. SJD có một số điểm nhấn đầu tư chính:
Cổ phiếu SJD hiện đang giao dịch ở mức P/E forward 2014 là 5,36 lần, thấp hơn nhiều so với mức P/E trung bình ngành khoảng 8 lần và P/E trung bình của VNIndex là 14,54 lần.
Suất cổ tức khá hấp dẫn. Liên tục các năm gần đây, SJD chia cổ tức ở mức 1500 – 2000 đồng/cổ phiếu, tương ứng với suất cổ tức 7,3% – 9,7%. Với việc thanh toán 100 tỷ trái phiếu trong năm 2014, tiền mặt dự báo tiếp tục tăng kể từ năm 2014, SJD hoàn toàn có thể đảm bảo mức cổ tức 2.000 đồng/cổ phiếu hoặc có thể tăng lên trong thời gian tới.
Cấu trúc tài chính an toàn với tỷ lệ nợ vay/ vốn chủ sở hữu chỉ 0,39 lần tính đến cuối 2013. Dự kiến sau khi thanh toán khoản trái phiếu mệnh giá 100 tỷ đáo hạn cuối năm 2014 thì tỷ lệ này chỉ còn 0,28 lần. Khi đó, SJD chỉ còn khoản vay dài hạn USD từ Ngân Hàng Phát Triển Châu Á với lãi suất khá thấp 1,25%/năm.
Ưu đãi thuế thu nhập doanh nghiệp. Nhờ các chính sách ưu đãi, SJD chịu mức thuế doanh nghiệp tương đối thấp: 5% giai đoạn 2010-2016, 10% giai đoạn 2017-2018 và 20% giai đoạn 2019-2029. Đây là lợi thế các doanh nghiệp thủy điện nói chung và của riêng SJD khi mà mức thuế thu nhập doanh nghiệp hiện đang ở mức 22%. Hiệu suất kinh doanh tăng trong thời gian tới nhờ nợ vay giảm, chi phí quản lý doanh nghiệp giảm, doanh thu hoạt động tài chính tăng.
Quy mô doanh nghiệp dự kiến tăng 6 lần so với hiện tại sau khi sáp nhập xong một số doanh nghiệp thủy điện thuộc Tổng Công Ty Sông Đà. Khi đó tổng công suất của SJD sẽ lên đến 514,4 MW, gấp 6 lần so với công suất hiện tại (85,7 MW). Nhìn chung, SJD khá thích hợp với nhà đầu tư giá trị trong dài hạn. Tuy nhiên, nhà đầu tư cần lưu ý một số rủi ro của doanh nghiệp như rủi ro đến từ thời tiết không thuận lợi, xu hướng bị chiếm dụng vốn bởi Tổng Công Ty Sông Đà và rủi ro cổ phiếu bị pha loãng do chủ trương tái cơ cấu của Tổng công ty Sông Đà.
2. DHG: Kỳ vọng quý II tăng trưởng tốt
CTCK BIDV (BSC)
Doanh thu thuần 5 tháng đầu năm của CTCP Dược Hậu Giang đạt 1.358,5 tỷ đồng, tăng 9,5% so với cùng kỳ. Trong đó, doanh thu hàng tự sản xuất chiếm 91,3% (tương đương 1.239,9 tỷ đồng), tăng mạnh 14,4%. Doanh thu hàng kinh doanh ngoài giảm 32,6% so với cùng kỳ do DHG đã ngừng phân phối sản phẩm Eugica (hiện chỉ tham gia gia công mặt hàng này).
Lợi nhuận trước thuế 5 tháng đạt 269 tỷ đồng, tăng hơn 7% so với cùng kỳ năm 2013. Đây có thể xem là một tín hiệu tích cực đối với DHG. Chúng tôi kỳ vọng doanh thu và lợi nhuận trước thuế quý II tăng trưởng tốt so với quý I/2014 (quý I/2014 kết quả kinh doanh của DHG sụt giảm so với cùng kỳ năm ngoái) và so với cùng kỳ năm trước.
3. TDC: Có thể mua vào ở mức giá hiện tại
CTCK Maybank KimEng (MBKE)
Cổ phiếu CTCP Kinh doanh và phát triển Bình Dương (TDC) bước vào chu kỳ tích lũy sau khi đã giảm tương đối trong tháng 3 và 4. Quá trình tích lũy này được nhìn nhận hoàn tất khi trong phiên 26/6 đường giá tăng mạnh, vượt thành công lên phía trên MA trung hạn.
Xu hướng ngắn hạn của TDC được chúng tôi nhìn nhận chuyển sang trạng thái tăng ngắn hạn. Khối lượng giao dịch tại phiên bứt phá 26/6 ghi nhận mức đột biến, cao nhất trong 3 tháng qua. Khối lượng giao dịch cao giúp củng cố độ tin cậy của phiên bứt phá kháng cự 26/6.
MACD đồng thời tăng lên trên đường 0 ở phiên này, góp phần ủng hộ TDC đi theo xu hướng tăng trong thời gian tới.
Chúng tôi cho rằng, nhà đầu tư có thể mua vào TDC quanh mức giá hiện tại 10.1 với mức giá mục tiêu là 11.5 (+13,9%) và giá dừng lỗ tại 9.2 (-8,9%).
| Nhà đầu tư ruồng rẫy cổ phiếu “họ” Vinalines Giới đầu tư đang khá lạnh nhạt với các cảng biển là các công ty con của Tổng công ty Hàng hải Việt Nam (Vinalines), mặc dù dịch vụ cảng được đánh giá là có nhiều cơ hội khi Việt Nam tham gia Hiệp định Đối tác xuyên Thái Bình Dương (TPP). |

Thanh Thúy (Tinnhanhchungkhoan.vn)
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới




-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc