


 Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy
-
Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy
-
 Khơi dòng chảy tín dụng cuối năm
-
 Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi -
HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
5 sai lầm tiền bạc mà người độc thân dễ mắc phải
Hà Thu (VnExpress)
- 23/09/2018 08:30

Không phải chia sẻ tài chính, trách nhiệm với người khác khiến người độc thân dễ chi tiêu hoang phí và nhanh cháy túi.
TIN LIÊN QUAN
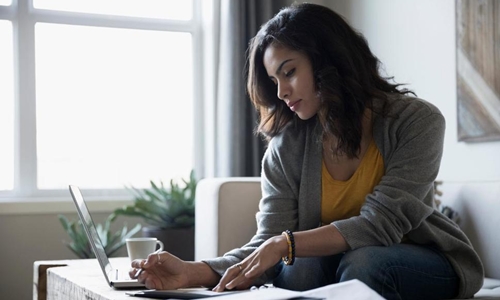 |
| Người độc thân dễ mắc phải nhiều cạm bẫy tài chính. Ảnh: AFP |
Bất kể giới tính hay độ tuổi, độc thân và tự kiểm soát cuộc sống của mình là trải nghiệm rất đáng nhớ. Nhưng dù giúp bạn tự do, nó cũng mang đến nhiều cạm bẫy. Không có thu nhập từ vợ/chồng hay không có người giúp quản lý tài chính, bạn chỉ có thể dựa vào mình. Theo các chuyên gia tài chính, dưới đây là những sai lầm tiền bạc người độc thân dễ mắc phải:
1. Không có kế hoạch chi tiêu
Ưu tiên số một với người độc thân là lập kế hoạch chi tiêu. Dĩ nhiên, ai cũng cần lập kế hoạch. Tuy nhiên, người độc thân dường như đặc biệt không thích làm điều này, vì họ không phải chia sẻ tài chính với ai cả.
Chi tiêu vô tội vạ sẽ khiến bạn sẽ rất khó chọn ra và theo dấu mục tiêu tài chính của mình. Chẳng mấy chốc, bạn sẽ hết nhẵn tiền trong tài khoản. Nếu tài chính của bạn ngày càng phức tạp, hãy thử các ứng dụng để đơn giản hóa việc này.
2. Mua sắm tùy hứng
Ngoài việc không lên kế hoạch chi tiêu, mua sắm tùy hứng cũng là một sai lầm nữa thường gặp ở người độc thân. Một lần nữa, lý do của việc này là “Tôi chỉ phải lo cho mình thôi mà”.
Người độc thân thường cảm thấy thoải mái khi mua tùy hứng, do họ không có vợ/chồng giám sát việc này. Khi đi cùng bạn bè, họ lại càng dễ chi tiền. Để tránh điều này, hãy tự đặt ra các quy tắc cho bản thân. Ví dụ, hãy quyết định trước bạn sẽ đi ăn ngoài mấy lần một tháng, hay chỉ mang tiền mặt khi đi mua sắm.
3. Không mua bảo hiểm
Khi bạn độc thân, bảo hiểm rất quan trọng. Vì khi ốm đau, khuyết tật hay thất nghiệp, bạn sẽ không thể dựa vào nguồn thu nhập thứ hai nào cả.
Bên cạnh đó, bạn cần nghĩ đến tương lai nữa. Người độc thân không có vợ/chồng chăm sóc và cần phải nghĩ đến chi phí dưỡng lão sau này.
4. Không có quỹ dự phòng
Ngoài bảo hiểm, người độc thân cũng cần tiết kiệm số tiền đủ để vượt qua bất kỳ cú sốc tài chính nào. Hãy dành ra số tiền tương đương 3 - 6 tháng sinh hoạt phí và đừng bao giờ trông chờ vào thẻ tín dụng.
5. Không có người tư vấn tài chính
Khi kết hôn, một trong hai sẽ làm nhiệm vụ xây dựng ngân sách, đánh giá các khoản chi lớn và chia sẻ mục tiêu chung. Tuy nhiên, nếu chỉ có một mình, bạn sẽ chẳng có ai giám sát cả. Vì thế, bạn cần tìm ai đó làm việc này cho mình.
Đó có thể là người thân trong gia đình, hoặc bạn bè. Họ phải là người bạn tin tưởng và có kỹ năng quản lý tiền tốt. Tùy vào mức độ kỷ luật của bản thân, bạn có thể cùng người này kiểm tra chi tiêu mỗi tháng, tuần hoặc thậm chí hàng ngày.

5 sai lầm phổ biến khi lập ngân sách chi tiêu cá nhân
Hãy đánh giá tình hình tài chính của bạn, cắt giảm chi tiêu, xếp ưu tiên các mục tiêu tài chính rồi lập một kế hoạch chi tiêu khác.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi -
HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài -
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền





-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk