


 Bộ Tài chính chủ trì tổ chức công tác đánh giá xếp hạng tín nhiệm quốc gia
-
Bộ Tài chính chủ trì tổ chức công tác đánh giá xếp hạng tín nhiệm quốc gia
-
 Doanh nghiệp cần nâng chất lượng quản trị và ứng dụng AI
-
 Trung tâm Tài chính quốc tế Đà Nẵng gia nhập bản đồ tài chính toàn cầu
-
 Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP
-
Tăng chế tài xử phạt với các vi phạm về chào bán, giao dịch trái phiếu -
ICD Tân Cảng - Long Bình bị xử phạt 157,5 triệu đồng
Bảo lãnh tín dụng: Tắc vì tay không bắt... vốn
Thùy Liên
- 12/05/2014 11:02

Tín dụng cho doanh nghiệp nhỏ và vừa (DNNVV) vẫn tiếp tục sụt giảm. Trong khi đó, hàng loạt quỹ bảo lãnh tín dụng, quỹ hỗ trợ tín dụng… liên tiếp ra đời, nhưng vẫn đứng ngoài tầm với của doanh nghiệp. Tại sao có tình trạng này?
TIN LIÊN QUAN

Dịch vụ cho vay với DNNVV ngày càng teo tóp
Theo Vụ Tín dụng các ngành kinh tế (Ngân hàng Nhà nước), tính đến hết tháng 2/2014, tăng trưởng tín dụng với các lĩnh vực ưu tiên đều tăng khá mạnh. Tuy nhiên, riêng cho vay với các DNNVV lại giảm gần 2% (dù đây cũng là lĩnh vực ưu tiên). Đến tháng 4/2014, tăng trưởng tín dụng với lĩnh vực này vẫn chưa thoát khỏi mặt đất.
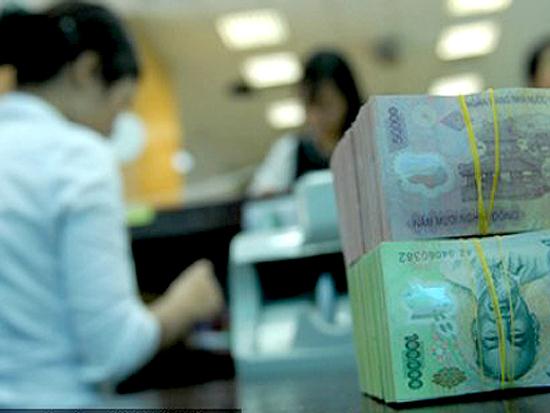 | ||
| Hàng loạt quỹ bảo lãnh tín dụng, quỹ hỗ trợ tín dụng ra đời, nhưng vẫn đứng ngoài tầm với của doanh nghiệp |
Đại diện Hiệp hội DNNVV nhận xét, thiếu vốn là một trong hai nguyên nhân chính khiến nhiều DN phải ngừng hoạt động trong năm 2013. Trong khi đó, các ngân hàng thương mại thà ế vốn, chứ không dám cho DNNVV vay, vì sợ rủi ro.
Ông Trần Bắc Hà, Chủ tịch HĐQT BIDV cho hay, hiện có khoảng 35% DN, phần lớn là DNNVV không tiếp cận được vốn ngân hàng.
“Một trong những nguyên nhân dẫn tới tình trạng này là do ngân hàng e ngại nợ xấu, điều kiện cho vay quá chặt chẽ, không phù hợp với DNNVV. Mặt khác, các DN còn có tâm lý e ngại lãi suất cao, hiệu quả kinh doanh thấp, năng lực tài chính hạn chế…”, ông Hà phân tích.
Thừa nhận tín dụng đang “tắc” với khối DNNVV, Thống đốc Ngân hàng Nhà nước Nguyễn Văn Bình chỉ ra các nguyên nhân dẫn tới tình trạng này, như công cụ hỗ trợ DN chưa phát huy hiệu quả, năng lực cạnh tranh, tài chính, quản trị của khối DNNVV yếu kém, thiếu tài sản thế chấp và đặc biệt là các phía ngân hàng cũng rất dè dặt cho vay.
“Các ngân hàng rất thận trọng khi thẩm định cho vay, từ đó đưa ra các điều kiện quy định chặt chẽ về thủ tục vay vốn, dù lãi suất giảm, nhưng cao hơn khả năng của DNNVV”, ông Bình thừa nhận và cho biết thêm, hiện dư nợ cho vay với DNNVV chiếm 60% trong tổng dư nợ, nên DNNVV khó khăn sẽ ảnh hưởng trực tiếp đến các tổ chức tín dụng Việt Nam. Chính vì vậy, lãnh đạo Ngân hàng Nhà nước cho rằng, cần phải có cách khác để vốn đến được các DNNVV, trong đó, phát huy vai trò của Quỹ Bảo lãnh tín dụng cho DNNVV là giải pháp hữu hiệu.
Quỹ bảo lãnh quy định chặt hơn ngân hàng,
Ủng hộ giải pháp phát triển các quỹ bảo lãnh tín dụng để tăng cơ hội tiếp cận vốn cho DNNVV, song TS. Cao Sĩ Kiêm, Chủ tịch Hiệp hội DNNVV nhận định, với cơ chế bảo lãnh như hiện nay, dù có thành lập nhiều quỹ, thì các DNNVV vẫn khó lòng tiếp cận vốn.
Hiện có nhiều đơn vị, như Ngân hàng Phát triển Việt Nam, các quỹ bảo lãnh tín dụng địa phương… đứng ra bảo lãnh tín dụng cho DNNVV, song hầu hết các đơn vị trên đều quy định rất chặt về điều kiện vay, như không có nợ xấu, phải có tài sản thế chấp.
Ông Kiêm cho rằng, hiện tại, đa phần các DNNVV, nếu không vướng vào nợ xấu thì cũng không có tài sản thế chấp. Trong khi đó, các đơn vị bảo lãnh lại đưa ra hai điều kiện này, cộng thêm phương án sản xuất - kinh doanh tốt, thì cũng khắt khe không kém gì ngân hàng.
“Bản chất của bảo lãnh tín dụng là cho DN được tiếp cận vốn vay, khi DN không có gì để thế chấp. Chỉ cần DN có phương án sản xuất - kinh doanh tốt, khả thi và ngân hàng đảm bảo giám sát được dòng vốn là có thể giải ngân. Nếu cứ giữ nguyên các quy định bảo lãnh ngặt nghèo như hiện nay, chắc chắn, bảo lãnh tín dụng sẽ còn tắc”, chuyên gia kinh tế Bùi Kiến Thành nhận định.
Trường hợp Quỹ Phát triển DNNVV không quy định về tài sản thế chấp, nợ xấu, thì lại đẩy quả bóng rủi ro về phía ngân hàng thương mại (tức là yêu cầu các ngân hàng nhận ủy thác từ Quỹ này chịu trách nhiệm rủi ro đối với dự án, phương án sản xuất - kinh doanh đã cho vay). Có lẽ, đây cũng là lý do khiến Quỹ Phát triển DNNVV dù đã thành lập, song chưa thể đi vào hoạt động.
Lãnh đạo một quỹ bảo lãnh tín dụng địa phương cũng thừa nhận, giải ngân bằng hình thức bảo lãnh tín dụng hiện rất thấp, do rủi ro cao với cả đơn vị bảo lãnh lẫn ngân hàng giải ngân.
Thuỳ Liên
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Tăng chế tài xử phạt với các vi phạm về chào bán, giao dịch trái phiếu -
ICD Tân Cảng - Long Bình bị xử phạt 157,5 triệu đồng -
Dịch chuyển cầu vốn trung, dài hạn sang thị trường vốn: Cơ hội hút vốn ngoại -
Lợi nhuận trước thuế Nam A Bank đạt hơn 4.700 tỷ đồng, tăng 25% so cùng kỳ -
Chứng khoán phiên 2/10: PNJ đột biến, cổ phiếu điều chỉnh vẫn chiếm đa số -
VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện -
FWD Việt Nam thiết lập quan hệ đối tác chiến lược cùng BVBank
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 Chứng khoán Pinetree thông báo phát hành 10 mã chứng quyền có bảo đảm mới (Kỳ 3)
-
 SeABank thông báo mời thầu
-
 Chứng khoán Pinetree thông báo phát hành 10 mã chứng quyền có bảo đảm mới (Kỳ 2)
-
 Daiichi Life Việt Nam chính thức ra mắt nhận diện thương hiệu mới
-
 Phát triển kinh tế tầm thấp và thúc đẩy ứng dụng công nghệ vũ trụ
-
SeABank thông báo mời thầu