


 Tài chính Mirae Asset hợp tác cùng BYD, mở rộng giải pháp vay mua ô tô
-
Tài chính Mirae Asset hợp tác cùng BYD, mở rộng giải pháp vay mua ô tô
-
 Tập đoàn Điện Quang bị phạt vì công bố sai lệch lợi nhuận
-
 Chuyên gia dự báo vùng đáy ngắn hạn của vàng ở quanh ngưỡng 4.000 USD/ounce
-
 VIFC - HCMC thu hút vốn cho metro, cảng biển
-
OCB Mastercard Passport Debit: Biến chi tiêu thường ngày thành giá trị tích lũy -
UOB: Fed sẽ không điều chỉnh lãi suất trong thời gian còn lại của năm nay
CEO VPBank: Cho vay bất động sản, nợ mất vốn thấp hơn nhiều lĩnh vực khác
Thùy Liên
- 29/04/2024 14:06

Theo đánh giá của Chủ tịch HĐQT và Tổng giám đốc VPBank, bất động sản vẫn là lĩnh vực tiềm năng với ngân hàng. Ngay cả khi có vấn đề, đây cũng là các khoản vay dễ xử lý nhất, tỷ lệ mất thật thấp hơn nhiều lĩnh vực khác.
TIN LIÊN QUAN
 |
Bất động sản: Cho vay đúng thì không đáng ngại
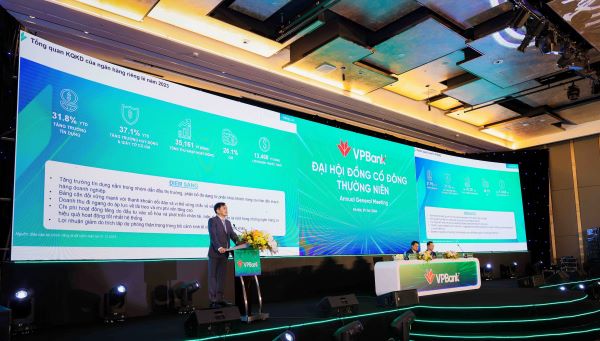
Đánh giá về thị trường bất động sản tại ĐHĐCĐ thường niên năm 2024 tổ chức sáng nay (29/4), Chủ tịch HĐQT VPBank Ngô Trí Dũng cho rằng, dù thị trường bất động sản thời gian qua chịu nhiều tiêu cực, song cho vay bất động sản vẫn là lĩnh vực tiềm năng. Dù vậy, VPBank phân biệt rất rõ giữa sản phẩm chung cư thông thường và sản phẩm có tính đầu cơ cao, không tài trợ các sản phẩm có tính đầu cơ.
“Bất động sản vẫn là lĩnh vực đáng quan tâm, miễn là phân tích và đánh giá đúng”, Chủ tịch VPBank khẳng định.
Thông tin thêm, Tổng giám đốc VPBank Nguyễn Đức Vinh cho biết, dư nợ cho vay kinh doanh bất động sản của VPBank chiếm khoảng 19% tổng dư nợ, cho vay cá nhân mua nhà chiếm khoảng 16% tổng dư nợ, đều nhắm tới cho vay phục vụ nhu cầu thực, không cho vay dự án bất động sản cao cấp có tính đầu cơ cao. Hiện nay, VPBank là một trong 3 ngân hàng cho vay mua nhà lớn nhất trên thị trường.
“Cho vay mua nhà vẫn là mảng quan trọng của VPBank trong năm nay. Khi có vấn đề khó khăn thì nợ bất động sản cũng là nợ có khả năng xử lý cao nhất. Hiện tỷ lệ thu nợ trong lĩnh vực này là gần 100% nợ gốc, lãi cũng thu hồi 50 - 70%. Tỷ lệ mất thật của lĩnh vực này thấp hơn nhiều lĩnh vực khác nhiều”, ông Vinh cho biết.
Liên quan đến tình hình nợ xấu của VPBank tăng nhanh trong năm qua, Chủ tịch VPBank thừa nhận, nợ xấu đã có cải thiện trong quý I/2024, song vẫn ở mức cao. Năm nay, VPBank đặt mục tiêu kiểm soát nợ xấu dưới 3%. Dự phòng trong năm 2023 là 12.500 tỷ đồng, trong đó dự phòng cho khách hàng cá nhân là 8.000 tỷ đồng.
Dự kiến năm 2024, VPBank trích lập 13.500 tỷ đồng dự phòng rủi ro, thu hồi từ các khoản nợ xấu cải thiện, ước đạt 3.000 tỷ đồng.
“Chúng tôi kỳ vọng nợ xấu giảm dần vào các tháng cuối năm và phục hồi tốt từ năm 2025, hy vọng lúc đó sẽ thu hồi nợ xấu tốt hơn và giảm dự phòng tài chính. Trong trường hợp thị trường tốt hơn, số dự phòng sẽ trở thành lợi nhuận trong tương lai”, Chủ tịch VPBank khẳng định.
Đặc biệt, về nợ xấu, lãnh đạo VPBank cho biết, tỷ lệ nợ xấu do ảnh hưởng liên đới bởi các tổ chức tín dụng khác khá cao. Năm 2023, tỷ trọng nợ xấu liên đới CIC tại VPBank là 40%, con số này tại quý I/2024 tăng lên 50%. Điều này cho thấy, nợ xấu gia tăng là xu hướng của thị trường.
Lãi suất năm nay sẽ ở mức thấp, nhận chuyển giao bắt buộc ngân hàng yếu
Về kế hoạch kinh doanh, năm nay, VPBank đặt mục tiêu tăng trưởng mạnh ở tất cả chỉ tiêu. Cụ thể, VPBank đặt mục tiêu lợi nhuận trước thuế 23.165 tỷ đồng, tăng 114% so với kết quả thực hiện của năm 2023. Tín dụng tăng 25%, huy động vốn tăng 22%, tổng tài sản tăng 19%. Năm nay, VPBank đặt mục tiêu lợi nhuận của ngân hàng mẹ là 20.709 tỷ đồng, lợi nhuận của FE Credit là 1.200 tỷ đồng, Chứng khoán VPBank (VPBankS) là 1.902 tỷ đồng và Bảo hiểm OPES là 873 tỷ đồng.
Năm 2023, NIM của VPBank giảm còn 4,4% từ mức 5,5% trước đó. Năm nay, ngân hàng dự kiến cải thiện NIM lên 4,9%, chủ yếu do tối ưu chi phí.
“NIM tăng không phải do tăng lãi suất cho vay mà chủ yếu nhờ tiết kiệm chi phí, cấu trúc lại lãi suất. Dù lãi suất tiết kiệm trên thị trường có dấu hiệu gia tăng vài tháng gần đây song chúng tôi nhận định đây chỉ là tạm thời. Năm nay, lãi suất trên thị trường vẫn ở mặt bằng tương đối thấp, nhờ vậy NIM ngân hàng sẽ được cải thiện”, Tổng giám đốc VPBank nhận định.
Đối với nguồn thu bảo hiểm, lãnh đạo VPBank nhận định, thị trường này tiếp tục khó khăn năm 2024 song về lâu dài, đây vẫn là lĩnh vực tiềm năng. Đặc biệt, bảo hiểm phi nhân thọ năm nay vẫn sẽ tăng trưởng khả quan. Bảo hiểm OPES dự kiến ngày càng đóng góp lớn trong tổng lợi nhuận của ngân hàng.
Đối với lĩnh vực tài chính tiêu dùng, FE Credit gặp khó khăn lớn trong 2 năm qua do ảnh hưởng của Covid 19, suy thoái kinh tế đã ảnh hưởng lớn đến 60% khách hàng của công ty này. Dù vậy, với dân số 100 triệu dân, Việt Nam là thị trường hấp dẫn với cho vay tiêu dùng.
Với “đứa con chung” FE Credit, VPBank và SMBC đang tập trung hỗ trợ về hệ thống, chiến lược, nhân sự, vốn… Trong năm qua, VPBank và SMBC đã đưa chi phí vốn đầu vào của công ty này từ 9 -11% xuống 6 -7% - mức thấp trong ngành tài chính tiêu dùng. Giá vốn này cho phép FE Credit nhắm vào khách hàng có mức độ rủi ro thấp hơn.
Dự kiến quý II/2024, FE Credit sẽ chấm dứt lỗ và lợi nhuận cả năm nay sẽ đạt 1.200 tỷ USD. Từ năm 2025, lợi nhuận của FE Credit sẽ quay lại mức 3.000 - 4.000 tỷ đồng.
Về tham gia nhận chuyển giao ngân hàng bắt buộc, Chủ tịch VPBank cho biết, với nhiều ngân hàng khác, nhận chuyển giao bắt buộc ngân hàng yếu kém không hấp dẫn vì các ngân hàng yếu kém có mức lỗ luỹ kế và nợ xấu lớn. Việc tham gia tái cơ cấu ngân hàng yếu kém có thể không giúp VPBank được lợi về tài chính, song lại được một số cơ chế ưu đãi như: được cấp hạn mức tăng trưởng tín dụng cao hơn các ngân hàng khác, có khả năng được mở room tín dụng cao hơn quy định chung. Những ưu đãi này phù hợp và hấp dẫn với VPBank - vốn có nền tảng tài chính lớn. Chưa kể, tham gia hỗ trợ ngân hàng yếu cũng giúp đảm bảo tốt hơn an ninh toàn hệ thống.
VPBank hoàn thành gần 1/4 mục tiêu kinh doanh năm 2024 trong quý I
VPBank khởi động quý I/2024 đầy thuận lợi với lợi nhuận trước thuế hợp nhất tăng gần 66% so với cuối năm 2023 và 64% so với cùng kỳ. Ngân hàng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
OCB Mastercard Passport Debit: Biến chi tiêu thường ngày thành giá trị tích lũy -
UOB: Fed sẽ không điều chỉnh lãi suất trong thời gian còn lại của năm nay -
Chứng khoán phiên 9/9: Đảo giá phiên chiều, VIC - VHM đè chỉ số -
Thị trường chứng khoán: Khối ngoại giảm bán, nhà đầu tư cá nhân trong nước mua ròng 8 tháng liên tục -
Ngân hàng độc chiếm thị trường trái phiếu tháng 8, lãi suất vọt tăng -
Hà Nội quy định 7 nội dung về quản lý ngân sách nhà nước -
Thẻ VIB - Từ dẫn đầu xu thế đến chiếc thẻ phát triển cùng khách hàng
-
1  TP.HCM: Nhiều giải pháp mới để hàng loạt Dự án Metro được khơi thông điểm nghẽn
-
2  UOB: Fed sẽ không điều chỉnh lãi suất trong thời gian còn lại của năm nay
-
3  Chuyên gia dự báo vùng đáy ngắn hạn của vàng ở quanh ngưỡng 4.000 USD/ounce
-
4  Hà Nội đề xuất Trung ương bố trí 40.171 tỷ đồng cho 2 dự án đường sắt quốc gia




-
 Giữa lúc thị trường chịu nhiều áp lực, người mua “bảo toàn” dòng vốn như thế nào?
-
 Tập đoàn Sun Life ghi nhận tăng trưởng tích cực, tiếp tục mở rộng mạng lưới tại Việt Nam
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 9/9/2026
-
 SeABank thông báo mời thầu
-
 VPBank Private: Khi trải nghiệm cá nhân hóa trở thành chuẩn mực sống thượng lưu
-
 Lãnh đạo Saint-Gobain: Công trình xanh không đồng nghĩa với đánh đổi tiện nghi của người dùng