


 Chứng khoán phiên 2/10: PNJ đột biến, cổ phiếu điều chỉnh vẫn chiếm đa số
-
Chứng khoán phiên 2/10: PNJ đột biến, cổ phiếu điều chỉnh vẫn chiếm đa số
-
 VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện
-
 FWD Việt Nam thiết lập quan hệ đối tác chiến lược cùng BVBank
-
 MSB Business Banking: Từ bảo vệ tài khoản đến chủ động bảo vệ dòng tiền
-
Vì sao nhà đầu tư ngoại chưa mặn mà với thị trường trái phiếu Việt Nam? -
Lãnh đạo địa ốc tăng sở hữu cổ phiếu giá thấp
Còn dư địa thu hẹp chênh lệch lãi suất
Hà Tâm
- 19/06/2013 10:08

Nhiều chuyên gia cho rằng, tăng trưởng tín dụng năm nay có thể đạt 12%, hoặc cao hơn, nếu lãi suất cho vay giảm hơn nữa.
TIN LIÊN QUAN
Tăng trưởng tín dụng có thể đạt 12%
Phát biểu tại Hội nghị Sơ kết 6 tháng đầu năm của ngành ngân hàng vừa diễn ra tại Hà Nội, Thống đốc Ngân hàng Nhà nước (NHNN) Nguyễn Văn Bình nhận định, năm nay, tăng trưởng tín dụng cả nước có thể đạt 12%. Thậm chí, nếu trong các tháng còn lại, kinh tế vĩ mô cải thiện, thì tăng trưởng tín dụng năm nay có thể đạt 15%.
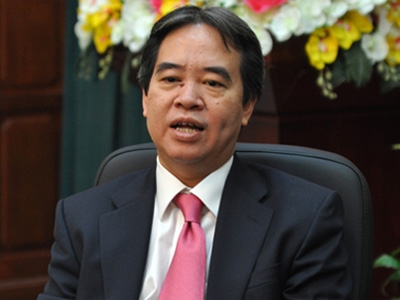 | ||
| Thống đốc Ngân hàng Nhà nước Nguyễn Văn Bình |
Đạt được mục tiêu này không phải dễ, bởi muốn vậy thì từ nay đến cuối năm, mỗi tháng, khoản tín dụng 40.000 tỷ - 50.000 tỷ đồng phải được bơm ra thị trường. Đây là con số không nhỏ trong bối cảnh nền kinh tế hấp thụ vốn kém như hiện nay.
“Cái khó vẫn nằm ở chỗ, sức tiêu thụ thị trường còn kém, nên doanh nghiệp (DN) ngại vay, vì sợ không hiệu quả và không đủ lời để trả lãi. Cũng có DN đang vay không đủ tài sản hoặc điều kiện để vay tiếp. Bởi vậy, muốn đạt được mục tiêu tăng trưởng tín dụng 12%, thì các tháng còn lại, các ngân hàng phải cung ứng vốn gấp 3 lần 6 tháng đầu năm”, ông Bình nói.
Trao đổi với phóng viên Báo Đầu tư điện tử - baodautu.vn, TS. Cao Sĩ Kiêm, Chủ tịch Hiệp hội DN nhỏ và vừa nhận xét, dù đã hạ, nhưng lãi suất cho vay vẫn còn quá cao so với lợi nhuận của doanh nghiệp. Hiện tỷ suất lợi nhuận trung bình của DN Việt Nam chỉ 8-10%/năm, trong khi lãi vay ngắn hạn hiện là 11-13%/năm.
Tán thành ý kiến trên, TS. Lê Xuân Nghĩa, thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia cho rằng, lãi suất huy động chỉ có thể giảm thêm tối đa 0,5% từ nay đến cuối năm, song lãi suất cho vay thì có thể giảm mạnh hơn.
Chênh lệch lãi suất có thể giảm nữa
Tổng giám đốc một ngân hàng thương mại cho biết, khó có thể đưa tất cả các khoản vay về lãi suất dưới 13%/năm, vì mỗi khoản vay có mức độ rủi ro khác nhau. Hơn nữa, nhiều khoản vay cũ trước đây bị liệt vào dạng nợ xấu, khách hàng không có thiện chí hoặc không thể trả được nợ. “Với những khoản vay này, thà ngân hàng giữ nguyên lãi suất trên 15%/năm nhằm làm đẹp sổ sách, còn hơn là hạ lãi cho vay để giảm lợi nhuận, mà cuối cùng nợ xấu vẫn không đòi được”, vị tổng giám đốc này nói.
Tuy nhiên, không ít ý kiến lại cho rằng, với giá vốn hiện nay, các ngân hàng thương mại hoàn toàn có thể giảm thêm lãi suất cho vay ít nhất 2-3%/năm, bởi chênh lệch lãi suất huy động và cho vay hiện vẫn còn cao.
Tại phiên họp Chính phủ thường kỳ tháng 5/2013 vừa qua, Chính phủ tiếp tục chỉ đạo ngành ngân hàng rà soát để bảo đảm mức chênh lệch hợp lý giữa lãi suất huy động và cho vay.
Theo báo cáo của Thống đốc Nguyễn Văn Bình tại Quốc hội, mức chênh lệch giữa lãi suất đầu vào và lãi suất đầu ra (bao gồm chi phí dự phòng rủi ro) hiện là 3,03%. Nếu trừ chi phí dự phòng rủi ro, thì mức chênh lệch chỉ còn 1,93%.
Dù vậy, các chuyên gia kinh tế cho rằng, chênh lệch lãi suất thực tế không thấp như vậy. Hiện tại, huy động tiết kiệm của các ngân hàng chủ yếu vẫn ở thời hạn ngắn (1-3 tháng), với lãi suất phổ biến là dưới 7,5%/năm. Giá vốn này, nếu so sánh với lãi suất cho vay bình quân phổ biến hiện nay (11,5-12,5%/năm), thì mức chênh lệch vẫn là 4-5%, trừ đi dự phòng rủi ro vẫn còn 3-4%.
Thời gian qua, các ngân hàng liên tục tung ra các gói tín dụng giá rẻ, song quy mô các gói tín dụng này khá nhỏ bé. Chưa kể, mức lãi suất thấp (7-9%/năm) chỉ được các ngân hàng áp dụng từ 3 đến 6 tháng đầu, nên mức độ ưu đãi thực không cao. Ngay cả thống kê của Ngân hàng Nhà nước cũng chỉ ra rằng, chỉ 14% các khoản vay hiện nay có lãi suất dưới 10%. Có nghĩa là, số lượng người dân, DN được tiếp cận với lãi suất thấp chưa nhiều như kỳ vọng.
Một ví dụ nữa là, khi gói tín dụng 30.000 tỷ đồng với lãi suất cho vay 6%/năm bắt đầu được tung ra thị trường, người dân và DN đều tranh nhau đăng ký vay. Thực tế này, tín dụng vẫn có thể tăng mạnh, nếu lãi suất dễ thở hơn.
Hà Tâm
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Dự kiến chia cổ phiếu trên HoSE thành 2 bảng: Prime Board và Standard Board -
Tối ưu chi phí và thời gian khi chuyển tiền quốc tế trên ứng dụng OCB OM -
“Siết” tài sản cầm cố, ngân hàng tăng tốc thu hồi nợ -
Khắc phục những vướng mắc trong đăng ký, giao dịch trái phiếu doanh nghiệp riêng lẻ -
Chứng khoán phiên 1/10: VN-Index tiếp tục điều chỉnh, khối ngoại đột ngột thu hẹp đà bán ròng -
Việt Nam hướng tới đáp ứng tiêu chí nâng hạng của MSCI -
Tiệm cận chuẩn Basel III: Ngân hàng tuân thủ 100% LCR và NSFR sẽ không bị áp trần LDR




-
 Phát triển kinh tế tầm thấp và thúc đẩy ứng dụng công nghệ vũ trụ
-
SeABank thông báo mời thầu
-
 Cavaillès Việt Nam - Thương hiệu yêu thích được khách hàng bình chọn của Tiktok Choice Award 2026
-
 Swire Coca-Cola Việt Nam trao kỹ năng an toàn cho học sinh Tây Ninh
-
 Làm rõ tiêu chí mở rộng đối tượng tham gia bảo hiểm xã hội bắt buộc
-
 TKV và Viettel ký kết Thỏa thuận hợp tác chiến lược giai đoạn 2026 - 2030