


 Doanh nghiệp Việt ký loạt thỏa thuận với nhà nhập khẩu Trung Quốc
-
Doanh nghiệp Việt ký loạt thỏa thuận với nhà nhập khẩu Trung Quốc
-
 Vinamilk đạt doanh thu 18.465 tỷ đồng quý III cùng các vinh danh trong và ngoài nước
-
 VCCI kiến nghị giảm tỷ lệ tái chế bắt buộc với điện thoại di động từ 15% xuống 3%
-
 Vietnam Airlines và ANA Holdings tăng cường kết nối hàng không, thúc đẩy hợp tác Việt Nam - Nhật Bản
-
Tập đoàn Tài chính Cathay xây chắc niềm tin sau 2 thập kỷ hiện diện tại Việt Nam -
Rà soát biện pháp chống bán phá giá với tháp điện gió nhập khẩu
Công ty bảo hiểm sẽ được quyền tự chủ hơn
Gia Linh
- 10/04/2022 15:42

Dự thảo Luật Kinh doanh bảo hiểm sửa đổi đang được hoàn thiện được kỳ vọng sẽ tạo ra một bước tiến cho sự phát triển lành mạnh, minh bạch của thị trường bảo hiểm.
TIN LIÊN QUAN
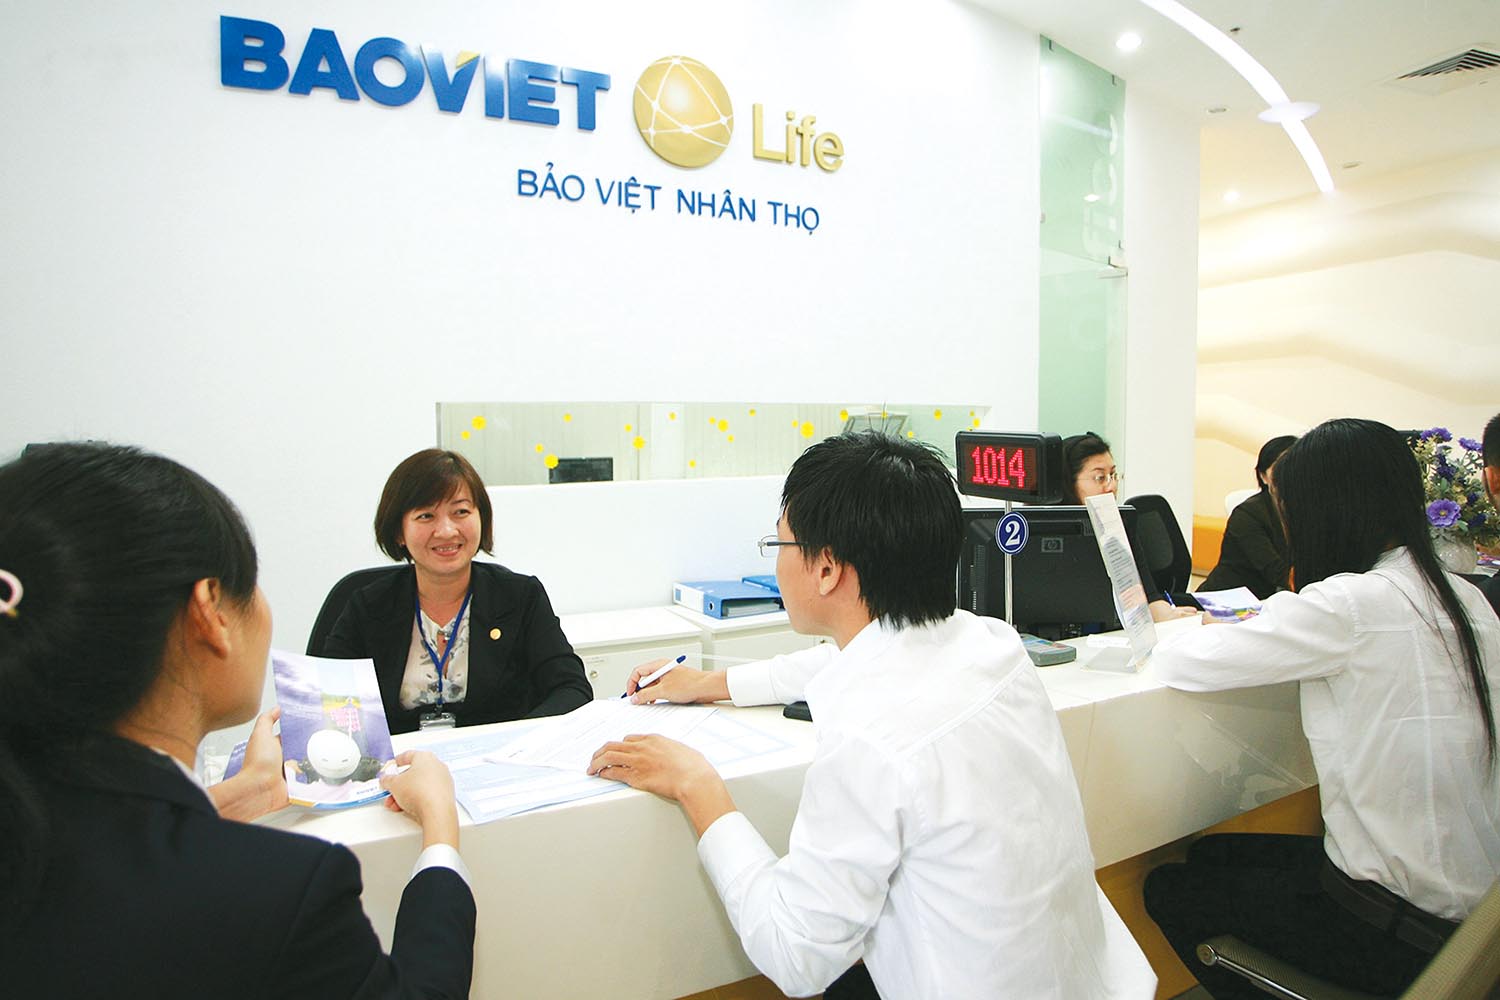 |
| Quy định mới về kinh doanh bảo hiểm được xem là có lợi cho cả khách hàng và doanh nghiệp bảo hiểm Ảnh: Đ.T |
Làm rõ hơn quyền lợi và nghĩa vụ của khách hàng
Theo tờ trình của Chính phủ về Dự thảo Luật Kinh doanh bảo hiểm (sửa đổi), một trong những nội dung được tập trung sửa đổi lần này là nhóm chính sách về hoàn thiện hợp đồng bảo hiểm, bảo đảm nguyên tắc bình đẳng, minh bạch và an toàn cho các giao dịch bảo hiểm.
Theo Bộ Tài chính, Dự thảo lần này sẽ có những điểm mới, với quy định: “Doanh nghiệp bảo hiểm phải giải thích rõ và có bằng chứng xác nhận việc bên mua bảo hiểm đã được doanh nghiệp bảo hiểm giải thích đầy đủ và hiểu rõ các nội dung này khi giao kết hợp đồng bảo hiểm”. Luật Kinh doanh bảo hiểm hiện hành không có quy định này, nhất là các điều khoản loại trừ (điều khoản khiến khách hàng không được bồi thường khi xảy ra sự kiện bảo hiểm).
“Quy định mới này sẽ có lợi cho cả khách hàng và doanh nghiệp bảo hiểm. Có một thực tế, nhiều khách hàng có tâm lý cứ mua bảo hiểm là mặc nhiên được bồi thường, mà không quan tâm tới trách nhiệm của mình thế nào. Vì vậy, khi bị doanh nghiệp bảo hiểm từ chối hoặc chế tài bồi thường, khách hàng thường có phản ứng mạnh. Khi khách hàng đã hiểu được quyền lợi và trách nhiệm của mình, thì định kiến ‘bảo hiểm mua dễ khó đòi’ sẽ dần biến mất”, ông Bùi Xuân Thu, Tổng giám đốc Tổng công ty cổ phần Bảo hiểm Bưu điện (PTI) nói.
Với Dự thảo Luật Kinh doanh bảo hiểm (sửa đổi), các công ty bảo hiểm được tự chủ hơn trong hoạt động kinh doanh, thay đổi mô hình quản lý vốn, có thể có áp lực đẩy nhanh việc tăng vốn tại một số công ty bảo hiểm nhất định. Với tiềm năng tăng trưởng dài hạn của ngành là rất lớn, những kế hoạch tăng vốn của các công ty bảo hiểm sẽ thu hút được sự quan tâm của nhà đầu tư, tăng tính hấp dẫn của cổ phiếu bảo hiểm. SSI Research nhìn nhận: “Theo quy định của Dự thảo Luật Kinh doanh bảo hiểm (sửa đổi), các hoạt động tăng vốn có thể sôi động hơn từ năm 2023”.
Bà Phạm Thị Bích Huệ, Chủ tịch HĐQT Công ty cổ phần Western Pacific (công ty mẹ của Công ty cổ phần Pan Pacific Logistics) từng kiến nghị, Luật Kinh doanh bảo hiểm đang có nhiều bất cập, chưa bảo vệ quyền lợi hợp pháp cho cả bên mua và bên bán. Kiến nghị này xuất phát từ thực tế Pan Pacific đã gặp phải trong quá trình giải quyết quyền lợi bồi thường của công ty với doanh nghiệp bảo hiểm.
Vì thế, theo bà Huệ, Luật Kinh doanh bảo hiểm được sửa đổi để đảm bảo hơn quyền lợi chính đáng cho doanh nghiệp, người mua, để bảo hiểm thực sự là “phao cứu sinh” cho các cá nhân và doanh nghiệp khi có rủi ro xảy ra.
Ông Bùi Xuân Thu cũng cho rằng, Dự thảo Luật Kinh doanh bảo hiểm (sửa đổi) khi được thông qua và có hiệu lực, chắc chắn sẽ tháo gỡ được những vướng mắc mà các điều luật trước đây chưa theo kịp được với sự phát triển nhanh chóng của thị trường.
Tăng quyền chủ động cho doanh nghiệp
Theo ông Thu, tại Việt Nam, các chính sách pháp luật hiện hành đã tạo khung pháp lý vững chắc, minh bạch cho hoạt động kinh doanh bảo hiểm, tạo môi trường cạnh tranh lành mạnh cho các doanh nghiệp. Tuy nhiên, do sự phát triển mạnh mẽ của thị trường, nên phần nào đó các quy định pháp luật còn có sự bất cập, chưa theo kịp sự phát triển của thị trường.
Đơn cử, trong Luật Kinh doanh bảo hiểm, các quy định về đối tượng bảo hiểm, quyền lợi bảo hiểm còn đang bị giới hạn, dẫn đến một số sản phẩm bảo hiểm đã phát triển tại các thị trường nước ngoài, nhưng không áp dụng được tại Việt Nam do không phù hợp với quy định pháp luật, dù nhu cầu xã hội rất lớn.
Hoặc sự phát triển mạnh mẽ của khoa học công nghệ cộng với nhu cầu mua bảo hiểm online của khách hàng ngày càng tăng, nhưng các quy định pháp luật về thương mại điện tử nói chung loại trừ áp dụng đối với lĩnh vực bảo hiểm và quy định hoạt động bảo hiểm phải tuân theo quy định của luật chuyên ngành, trong khi các quy định này trong Luật Kinh doanh bảo hiểm lại không có…
Dự thảo Luật Kinh doanh bảo hiểm (sửa đổi) sẽ cho phép các công ty bảo hiểm tự chủ hơn trong hoạt động kinh doanh. Trong đó, các cơ quan quản lý sẽ không can thiệp quá sâu về mặt kỹ thuật vào hoạt động của các công ty bảo hiểm như trước đây. Thay vào đó, vai trò của cơ quan quản lý sẽ là ưu tiên quản lý giám sát, thúc đẩy tính minh bạch và sự phát triển lành mạnh của thị trường bảo hiểm.
Ngoài ra, Dự thảo cũng nêu rõ, các doanh nghiệp bảo hiểm được chủ động, tự chịu trách nhiệm trong xây dựng, thiết kế và phát triển sản phẩm bảo hiểm. Trong khi đó, Bộ Tài chính ban hành quy định về khung năng lực, tiêu chuẩn, hướng dẫn việc thực hiện các chức năng: đề xuất mức phí sàn, thẩm định phương pháp định phí bảo hiểm, phương pháp trích lập dự phòng nghiệp vụ, thẩm định các yếu tố trong công thức tính toán vốn trên cơ sở rủi ro và một vài khía cạnh khác…
Xu hướng phát triển đội ngũ tư vấn toàn thời gian trong ngành bảo hiểm
Các doanh nghiệp bảo hiểm nhân thọ đẩy mạnh phát triển đội ngũ tư vấn tài chính toàn thời gian nhằm đáp ứng nhu cầu về các sản phẩm và...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Doanh nghiệp Việt ký loạt thỏa thuận với nhà nhập khẩu Trung Quốc
-
 Vinamilk đạt doanh thu 18.465 tỷ đồng quý III cùng các vinh danh trong và ngoài nước
-
 VCCI kiến nghị giảm tỷ lệ tái chế bắt buộc với điện thoại di động từ 15% xuống 3%
-
 Vietnam Airlines và ANA Holdings tăng cường kết nối hàng không, thúc đẩy hợp tác Việt Nam - Nhật Bản
-
Tập đoàn Tài chính Cathay xây chắc niềm tin sau 2 thập kỷ hiện diện tại Việt Nam -
Rà soát biện pháp chống bán phá giá với tháp điện gió nhập khẩu -
Đề xuất hỗ trợ đến 100 triệu đồng/tổ chức xây dựng thương hiệu, truy xuất nguồn gốc -
TKV đón nhận Huân chương Lao động hạng Ba -
IDICO đẩy mạnh thu hút đầu tư quốc tế vào Khu công nghiệp IDICO Tân Phước 1 -
Tìm lời giải giảm chi phí logistics cho hàng hóa miền Trung - Tây Nguyên -
Vinamilk đồng hành cùng ngày hội tri ân người tiêu dùng 2026




-
 Saigontourist Group được vinh danh tại APEA 2026
-
 FPT đề xuất 5 trụ cột đồng kiến tạo AI và lượng tử trong hợp tác Việt Nam - Nhật Bản
-
 Từ ý tưởng kết nối ngân hàng đến giao dịch tài sản mã hóa minh bạch
-
 PAN và Agri Smile hợp tác 5 năm, đưa chế phẩm sinh học Nhật vào Việt Nam
-
 DKSH tổ chức Ngày Vì Sức Khỏe Người Bệnh 2026
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)