


 Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy
-
Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy
-
 Khơi dòng chảy tín dụng cuối năm
-
 Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi -
HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
Diễn đàn Kinh tế Việt Nam 2021
Đề nghị ngân hàng xem lại khẩu vị rủi ro để mở cơ hội cho doanh nghiệp
Khánh An
- 05/12/2021 15:51

Doanh nghiệp khó tiếp cận vốn, Phó chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa đề xuất ngân hàng thương mại xem xét lại khẩu vị rủi ro và trách nhiệm của Quỹ Bảo lãnh tín dụng.
TIN LIÊN QUAN
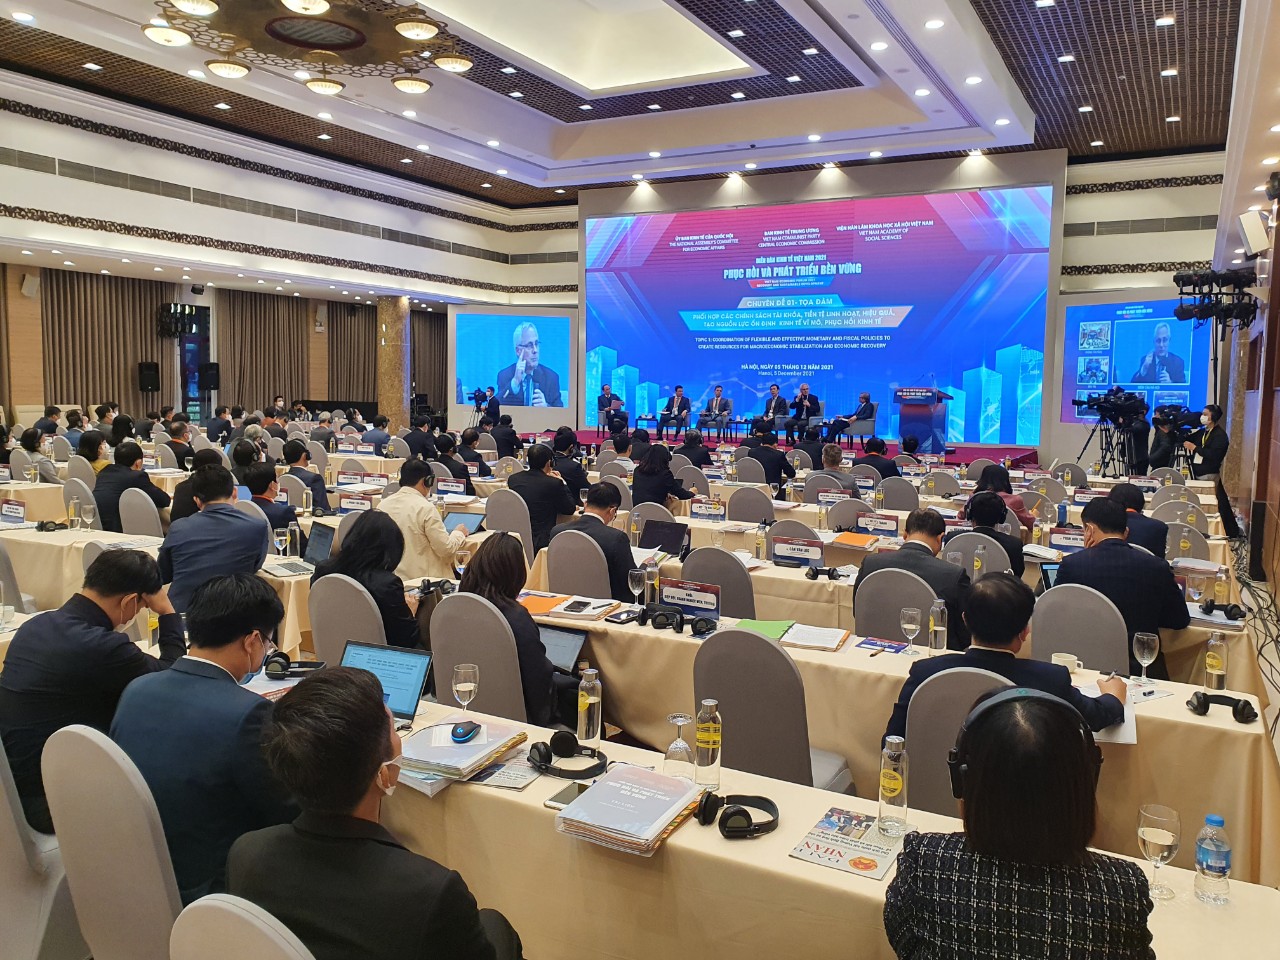 |
| Phiên thảo luận Phối hợp các chính sách tài khóa, tiền tệ linh hoạt, hiệu quả, tạo nguồn lực ổn định kinh tế vĩ mô, phục hồi kinh tế chiều 5/12. |
Tình trạng doanh nghiệp nhỏ và vừa khó tiếp cận vốn không phải là vấn đề mới trong các phiên thảo luận tại Diễn đàn Kinh tế Việt nam năm 2021. Vì vậy, các nguyên nhân mà Phó chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam Phạm Huy Hùng nhắc đến trong tham luận gửi Diễn đàn, như không có tài sản đảm bảo, các điều kiện về tỷ lệ vốn tự có, chứng minh khả năng tài chính, vấn đề quản trị doanh nghiệp, quản lý dòng tiền đều thấp hơn yêu cầu của ngân hàng, thông tin chưa minh bạch cũng không mới.
Nhưng đây đang là lý do chính khiến hàng chục ngàn doanh nghiệp nhỏ và vừa phải ngừng hoạt động hoặc giải thể do không có nguồn lực tài chính để tiếp tục thực hiện kế hoạch sản xuất - kinh doanh.
“Cần phải xử lý điểm nghẽn khi vay vốn tại các ngân hàng thương mại”, ông Hùng đề xuất trong tham luận gửi Diễn đàn Kinh tế Việt Nam 2021 được tổ chức ngày 5/12.
Từng là Chủ tịch HĐQT Vietin Bank, nên ông Hùng “là người trong cuộc” của các vấn đề liên quan đến ngân hàng, hiểu rõ lý do các điều kiện cho vay của hệ thống ngân hàng thương mại.
Về lý thuyết, các ngân hàng thương mại chỉ yêu cầu doanh nghiệp phải có tài sản bảo đảm khi doanh nghiệp chưa có uy tín với tổ chức tín dụng, thông tin chưa minh bạch… Nhưng trên thực tế, ít doanh nghiệp nhỏ và vừa đáp ứng được các yêu cầu của các ngân hàng, nên thường bị đòi hỏi tài sản đảm bảo cho các khoản vay.
Để khắc phục điểm nghẽn này, Chính phủ đã ban hành Nghị định số 34/2018/NĐ-CP ngày 8/3/2018 về việc thành lập, tổ chức và hoạt động của Quỹ bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa.
“Nhưng cho đến nay vẫn chưa tháo gỡ được khó khăn về bảo đảm tiền vay bằng tài sản. Từ thực tế cho thấy, chúng tôi kiến nghị Quỹ bão lãnh tín dụng cho doanh nghiệp vừa và nhỏ chủ yếu là bảo lãnh tín chấp để đẩy mạnh khả năng tiếp cận vốn tín dụng có sự bảo lãnh của Quỹ”, ông Hùng đề nghị.
Vì Quỹ Bảo lãnh tín dụng là hỗ trợ, trợ giúp, tạo điều kiện để doanh nghiệp nhỏ và vừa vay được vốn, nên cần điều kiện “thoáng” hơn điều kiện vay vốn từ ngân hàng.
Trách nhiệm của Quỹ là phối hợp với ngân hàng để tăng cường thẩm định tính hiệu quả của phương án, dự án vay vốn, tăng cường kiểm tra sau khi cấp bảo lãnh cho doanh nghiệp vay vốn, đảm bảo rằng doanh nghiệp được bảo lãnh vay vốn sẽ trả nợ gốc và lãi vay đủ, đúng hạn cho ngân hàng.
“Có như vậy Quỹ bảo lãnh tín dụng mới đúng nghĩa là cầu nối để doanh nghiệp nâng cao khả năng vay vốn không có tài sản thế chấp tại các ngân hàng thương mại”, ông Hùng đề xuất.
Ngoài ra, với các ngân hàng thương mại, ông Hùng cho rằng, trong kinh doanh chấp nhận rủi ro đến mức nào là vấn đề rất quan trọng. Khi doanh nghiệp vẫn khó khăn tiếp cận tín dụng do rào cản tài sản bảo đảm tiền vay, thì việc xem xét khẩu vị rủi ro tại mỗi ngân hàng thương mại sao cho hợp lý hơn với thực trạng các doanh nghiệp cũng sẽ là một trong những biện pháp giúp doanh nghiệp tiếp cận vốn tín dụng thành công.
Ông Hùng cũng đồng tình với quan điểm giảm lãi suất cho vay sâu hơn đối với doanh nghiệp nhỏ và vừa, nhưng không chỉ vì là “sự chia sẻ của các ngân hàng thương mại với doanh nghiệp”.
Quan điểm của nguyên Chủ tịch HĐQT VietinBank cho rằng, ngân hàng cần xem xét đến việc phân bổ và quản lý chi phí, quản lý hoạt động, quản lý rủi ro của ngân hàng một cách hiệu quả hơn. Bởi gốc của lãi suất ngân hàng vẫn từ hiệu quả sản xuất, kinhdoanh.
“Chính sách lãi suất cả giai đoạn (6 tháng, hay cả năm) phải là dương, nhưng nền kinh tế có biểu hiện trì trệ, đình đốn, doanh nghiệp nói chung, doanh nghiệp nhỏ và vừa nói riêng dừng hoạt động, phá sản, thất nghiệp gia tăng, thì chính sách lãi suất cần phải được vận dụng linh hoạt hơn để nắn dòng đầu tư xã hội vào sản xuất kinh doanh, kiểm soát dòng tiền đầu tư vào chứng khoán. Mặt khác, trong điều kiện cầu tín dụng còn yếu, thì việc giảm sâu hơn đầu ra cũng là việc nên tính đến để hỗ trợ vốn, giảm chi phí tài chính cho doanh nghiệp”, ông Hùng làm rõ quan điểm.
Cùng với Quỹ bảo lãnh tín dụng, các doanh nghiệp nhỏ và vừa cũng đang trông vào sự hỗ trợ từ Quỹ Phát triển doanh nghiệp nhỏ và vừa, các chính sách thúc đẩy phát triển nền tảng gọi vốn cộng đồng cho doanh nghiệp nhỏ và vừa...
Gói hỗ trợ phục hồi kinh tế nên nghiêng về chính sách nào?
Quan điểm nhiều chiều về dư địa chính sách tài khóa và phối hợp chính sách tài khóa - tiền tệ cho phục hồi và phát triển kinh tế.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi -
HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài -
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền





-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk