


 Chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Bộ Tài chính
-
Chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Bộ Tài chính
-
 Đề xuất tinh gọn hệ thống văn bản quy phạm pháp luật
-
 Hải Phòng kiên quyết không lùi mục tiêu tăng trưởng GRDP cả năm từ 13% trở lên
-
 Tập đoàn Xuân Thiện đề xuất đầu tư quy mô lớn tại Huế
-
Làm rõ các quy định về kinh doanh bất động sản hình thành trong tương lai -
Khai thác tối đa mọi dư địa để tăng trưởng 2 con số
Chủ nhiệm Ủy ban Tài chính – Ngân sách Quốc hội:
Đề nghị quy định rõ thời điểm lập báo cáo tài chính nhà nước
Quang Hưng
- 22/05/2015 15:10

Tiếp tục chương trình làm việc kỳ họp thứ 9, Quốc hội khóa XIII, chiều nay (22/5), Bộ trưởng Bộ Tài chính Đinh Tiến Dũng trình Quốc hội Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán. Một trong những nội dung mới, lần đầu tiên được đề cập tại luật này là lập báo cáo tài chính nhà nước.
TIN LIÊN QUAN
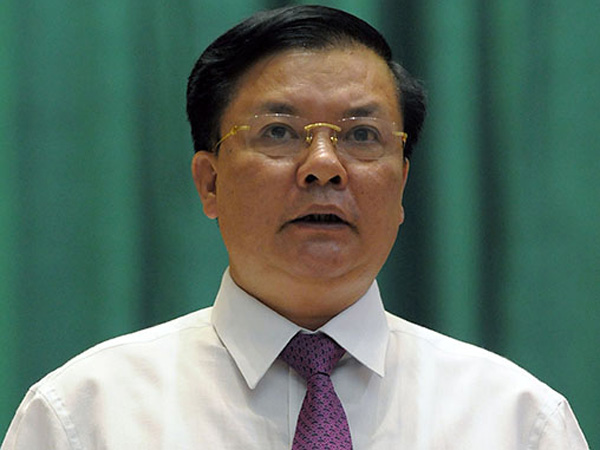 |
| Bộ trưởng Bộ Tài chính Đinh Tiến Dũng |
Theo Bộ trưởng Bộ Tài chính Đinh Tiến Dũng, báo cáo tài chính nhà nước là báo cáo tổng hợp về nguồn vốn và sử dụng vốn của quốc gia (hoặc địa phương), bao gồm các chỉ tiêu như: Thu chi ngân sách nhà nước, các quỹ tài chính nhà nước, nợ công, khoản vốn nhà nước đầu tư tại doanh nghiệp, các tài sản công và nguồn vốn, tài sản khác của nhà nước.
Việc lập báo cáo tài chính nhà nước là nội dung mới trong công tác kế toán Việt Nam, mặt khác các chỉ tiêu thống kê, đánh giá tổng hợp chưa thực sự hoàn chỉnh, vì vậy Chính phủ trình Quốc hội đưa một số nội dung mang tính nguyên tắc cơ bản trong dự thảo Luật, cụ thể như sau:
- Nội dung của báo cáo tài chính nhà nước, bao gồm: Thu chi ngân sách nhà nước, nợ công, các quỹ tài chính nhà nước, vốn nhà nước đầu tư tại doanh nghiệp, tài sản hình thành từ vốn nhà nước.
- Báo cáo tài chính nhà nước bao gồm 4 loại: Báo cáo tình hình tài chính nhà nước; Báo cáo kết quả hoạt động tài chính nhà nước; Báo cáo lưu chuyển tiền tệ; Thuyết minh báo cáo tài chính nhà nước.
Bộ Tài chính là cơ quan chịu trách nhiệm lập báo cáo tài chính nhà nước trên phạm vi toàn quốc, trình Chính phủ để báo cáo Quốc hội; chỉ đạo các cơ quan tài chính, kho bạc nhà nước lập báo cáo tài chính thuộc phạm vi địa phương, trình Ủy ban nhân dân để báo cáo Hội đồng nhân dân cùng cấp.
Các cơ quan nhà nước, đơn vị sự nghiệp, tổ chức kinh tế và các đơn vị có liên quan có trách nhiệm lập báo cáo của đơn vị mình và cung cấp thông tin tài chính cần thiết phục vụ việc lập báo cáo tài chính nhà nước trên phạm vi toàn quốc và từng địa phương.
- Đối với các quy định như trình tự, thủ tục lập, công khai báo cáo tài chính nhà nước trình Quốc hội giao cho Chính phủ hướng dẫn.
“Qua nghiên cứu kinh nghiệm quốc tế cho thấy có nước không lập báo cáo tài chính nhà nước tổng hợp mà thể hiện bằng các báo cáo tài chính riêng biệt, song cũng có nước lập báo cáo tài chính tổng hợp (như: Mỹ, Nam Phi, Canada, Singapore, Hàn Quốc). Về chỉ tiêu báo cáo các nước cũng có sự khác biệt nhất định, tuy nhiên báo cáo tài chính các nước bao gồm: Báo cáo tình hình tài chính nhà nước; Báo cáo kết quả hoạt động tài chính nhà nước; Báo cáo lưu chuyển tiền tệ và Thuyết minh báo cáo tài chính nhà nước”, Bộ trưởng Đinh Tiến Dũng phát biểu.
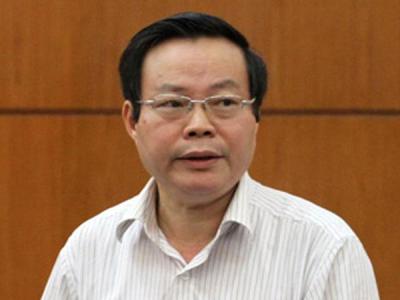 |
| Chủ nhiệm Ủy ban Tài chính – Ngân sách của Quốc hội Phùng Quốc Hiển. |
Báo cáo thẩm tra Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Chủ nhiệm Ủy ban Tài chính – Ngân sách Quốc hội Phùng Quốc Hiển cho rằng, quy định: “Trong thời hạn 2 năm kể từ ngày Luật này có hiệu lực, Chính phủ hướng dẫn và chuẩn bị các điều kiện cần thiết để lập Báo cáo tài chính nhà nước quy định tại khoản 16 Điều 1 của Luật này” sẽ dẫn đến cách hiểu chưa rõ ràng, thống nhất về thời điểm phải tiến hành lập Báo cáo tài chính nhà nước. Do đó, đề nghị quy định rõ hơn về thời điểm phải lập báo cáo tài chính nhà nước. Đồng thời, Chính phủ cần chuẩn bị đầy đủ văn bản hướng dẫn, các điều kiện cần thiết thực thi Luật để Luật Kế toán đi vào cuộc sống từ ngày có hiệu lực.
Một số nội dung khác của Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Chủ nhiệm Ủy ban Tài chính – Ngân sách Quốc hội đánh giá: Luật Kế toán được ban hành và có hiệu lực thi hành từ trước khi sửa đổi, bổ sung, ban hành nhiều luật quan trọng như Luật Doanh nghiệp, Luật Kiểm toán nhà nước, Luật Ngân sách nhà nước, Luật Kiểm toán độc lập,... Do đó, Chính phủ cần rà soát, đối chiếu tổng thể các quy định của Luật để đề xuất sửa đổi, bổ sung đầy đủ, kịp thời các nội dung cho phù hợp với thực tiễn, bảo đảm tính thống nhất, đồng bộ của hệ thống pháp luật.
“Một trong những nhiệm vụ đặt ra trong Chiến lược kế toán - kiểm toán đến năm 2020, tầm nhìn 2030 là tăng cường hội nhập quốc tế, tạo dựng mối liên hệ chặt chẽ, thừa nhận lẫn nhau giữa Việt Nam và các quốc gia trong khu vực, trên thế giới và các tổ chức quốc tế. Tuy nhiên, Ủy ban TCNS nhận thấy, về một số vấn đề Dự thảo luật chưa thể hiện rõ nét yêu cầu này, một số quy định chưa thực sự bảo đảm yêu cầu về hội nhập kinh tế quốc tế”, Chủ nhiệm Ủy ban Tài chính – Ngân sách Quốc hội Phùng Quốc Hiển nói.
Cũng trong chiều nay, Ủy viên Ủy ban thường vụ Quốc hội, Chủ nhiệm Ủy ban pháp luật của Quốc hội Phan Trung Lý trình sẽ bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật ban hành văn bảnquy phạm pháp luật. Sau đó, Quốc hội sẽ thảo luận ở hội trường về một số nội dung còn ý kiến khác nhau của dự thảo Luật ban hành văn bản quy phạmpháp luật. Báo Đầu tư Online – Baodautu.vn sẽ tiếp tục cập nhật các thông tin liên quan đến nội dung này trong bản tin kế tiếp.
Bộ Tài chính lo cho doanh nghiệp tăng vốn khủng
Một loạt kẽ hở trong quản lý hoạt động phát hành chứng khoán để tăng vốn của DN trên TTCK vừa được Bộ Tài chính chỉ ra trong một nỗ lực...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Làm rõ các quy định về kinh doanh bất động sản hình thành trong tương lai -
Khai thác tối đa mọi dư địa để tăng trưởng 2 con số -
Thống nhất sửa đổi toàn diện Luật Nhà ở -
TP.HCM tăng 17 bậc xếp hạng trung tâm tài chính toàn cầu, bước nhảy đến từ đâu? -
Năm APEC 2027 phải được tổ chức “chủ động, chuyên nghiệp, chu đáo, hiệu quả” -
Quảng Trị điều động cán bộ sở, ngành đến làm việc tại xã Diên Sanh hỗ trợ triển khai dự án trọng điểm -
Hưng Yên điều chỉnh hơn 1.535 tỷ đồng kế hoạch vốn đầu tư công năm 2026




-
 Daiichi Life Việt Nam chính thức ra mắt nhận diện thương hiệu mới
-
 Phát triển kinh tế tầm thấp và thúc đẩy ứng dụng công nghệ vũ trụ
-
SeABank thông báo mời thầu
-
 Cavaillès Việt Nam - Thương hiệu yêu thích được khách hàng bình chọn của Tiktok Choice Award 2026
-
 Swire Coca-Cola Việt Nam trao kỹ năng an toàn cho học sinh Tây Ninh
-
 Làm rõ tiêu chí mở rộng đối tượng tham gia bảo hiểm xã hội bắt buộc