


 JBIC đồng hành cùng Việt Nam phát triển thị trường vốn
-
JBIC đồng hành cùng Việt Nam phát triển thị trường vốn
-
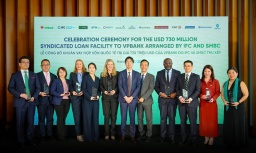
 VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC
-
 MAScham Mùa 9 mở Chặng 3 “Bứt phá”: 360 triệu đồng cho 4 tuần thi đấu cuối năm
-
 Chứng khoán phiên 10/11: Chứng khoán, bất động sản dẫn dắt đà tăng, VN-Index hồi phục
-
Mua Vietlott trên VietinBank iPay Mobile, một khách hàng trúng thưởng hơn 199 tỷ đồng -
Bộ Tài chính xúc tiến phát hành trái phiếu Samurai tại Nhật Bản
Doanh nghiệp cho vay ngang hàng: Sandbox sắp có, nhưng không phải là "đũa thần"
Hà Tâm
- 16/11/2021 08:25

Các doanh nghiệp cho vay ngang hàng (P2P lending) đang mong chờ khung pháp lý thử nghiệm (sandbox) để có căn cứ hoạt động.
TIN LIÊN QUAN
Dù vậy, đại diện Ngân hàng Nhà nước cảnh báo, sandbox không phải là “đũa thần” và Ngân hàng Nhà nước sẽ vẫn siết rất chặt hoạt động cho vay này.
 |
| Các dự án P2P nguồn gốc mập mờ, thực chất là tín dụng đen trá hình, cho vay với lãi suất cắt cổ đang nở rộ như nấm sau mưa. |
P2P lending: Mập mờ nguồn cho vay, lãi cao cắt cổ
Theo đại diện Công ty Smartnet, trong khi thế giới đang bùng nổ xu hướng “buy now pay later” (mua trước trả sau), thì Việt Nam mới bàn đến cơ chế thử nghiệm cho P2P là quá muộn.
Ông Nguyễn Hòa Bình, Chủ tịch Tập đoàn công nghệ NextTech cũng cho rằng, công tác xây dựng hành lang pháp lý cho sandbox quá muộn, nhất là hành lang pháp lý cho lĩnh vực P2P lending, blockchain…, khiến doanh nghiệp bỏ lỡ cơ hội thu hút nguồn vốn đầu tư của các quỹ đầu tư nước ngoài.
Được biết, dự án cho vay ngang hàng với cá nhân (vaymuon.vn) của NextTech đã dừng hoạt động từ đầu năm nay, do hành lang pháp lý ban hành quá chậm. Theo ông Bình, P2P là lĩnh vực hết sức nhạy cảm, nợ xấu cao, nếu không có hành lang pháp lý bảo vệ, thì doanh nghiệp sẽ rất rủi ro.
Điều nghịch lý là, trong khi những dự án P2P có nguồn gốc rõ ràng như NextTech phải dừng hoạt động, thì các dự án P2P nguồn gốc mập mờ, thực chất là tín dụng đen trá hình, cho vay với lãi suất cắt cổ lại nở rộ như nấm sau mưa. Thời gian qua, rất nhiều đường dây cho vay nặng lãi được Bộ Công an triệt phá đều sử dụng các ứng dụng cho vay P2P trá hình, hàng loạt dự án có người nước ngoài đứng sau.
Trung tá Đỗ Minh Phương, Phó trưởng phòng Trọng án, Cục Cảnh sát Hình sự (Bộ Công an) cho hay, thời gian qua, nhiều đối tượng hoạt động tín dụng đen chuyển hướng lập doanh nghiệp núp bóng cho vay trực tuyến, cho vay qua ứng dụng… với lãi suất cao cắt cổ. Nhiều ứng dụng không rõ ràng về đơn vị chủ quản, có biểu hiện hoạt động tín dụng đen, thường xuyên thay đổi tên hoặc ẩn thông tin nhằm tránh sự theo dõi của cơ quan chức năng.
Chính sự lẫn lộn vàng thau khiến thị trường P2P ở Việt Nam không thể phát triển lạnh mạnh và ngày càng biến tướng. Ông Nguyễn Hòa Bình nhiều lần than phiền với phóng viên Báo Đầu tư về việc không có hành lang pháp lý ngăn chặn, khiến P2P nước ngoài (thuê người Việt đứng tên) bành trướng ở Việt Nam, nhiều công ty lừa đảo, tín dụng đen trá hình…, ảnh hưởng xấu đến thị trường này.
Hiện nay, làn sóng P2P đã phần nào lắng xuống, một phần do các doanh nghiệp hoạt động nghiêm chỉnh đang chờ đợi hàng lang pháp lý, chưa dám “bung” mạnh, trong khi các doanh nghiệp P2P trá hình đang bị truy quét gắt gao.
Mặc dù vậy, trên thực tế, nhu cầu vay của thị trường rất lớn, khiến P2P vẫn là mảnh đất nhiều tiềm năng với cả doanh nghiệp trong nước lẫn thu hút vốn đầu tư nước ngoài. Theo dự đoán của Transperancey Market Research, quy mô thị trường P2P toàn cầu có thể đạt 897,9 tỷ USD vào năm 2024.
Sandbox không phải đũa thần cho doanh nghiệp P2P
Xuất hiện ở thị trường Việt Nam suốt 5 năm nay, P2P đến nay vẫn chưa có hành lang pháp lý. Mặc dù vậy, ông Nguyễn Quốc Hùng, Tổng thư ký Hiệp hội Ngân hàng cho rằng, hoạt động P2P đang tuân theo luật dân sự (quan hệ cá nhân cho vay lẫn nhau), không chịu sự điều chỉnh của Luật Các tổ chức tín dụng và Ngân hàng Nhà nước không thể can thiệp. Tuy nhiên, P2P chỉ hợp pháp nếu thực sự là nền tảng kết nối cho cá nhân cho vay cá nhân, còn nếu doanh nghiệp P2P huy động vốn để cho vay là phạm luật.
 Quan điểm của NHNN với P2P vẫn là rất thận trọng, ban hành các quy định thí điểm sẽ rất chặt chẽ trên cơ sở tham khảo ý kiến các bộ, ngành.

Tới đây, hành lang pháp lý cho P2P lending sẽ rõ ràng hơn, khi Ngân hàng Nhà nước ban hành nghị định về cơ chế thử nghiệm có kiểm soát hoạt động công nghệ tài chính (fintech) trong lĩnh vực ngân hàng, hay còn gọi là sandbox.
Theo tiết lộ của đại diện Vụ Thanh toán (Ngân hàng Nhà nước), Ngân hàng Nhà nước đã xây dựng cơ bản xong phần “lõi” của nghị định này và dự kiến trình Chính phủ tháng 12 tới, trong đó có cả quy định về P2P lending.
Mặc dù sandbox cho fintech nói chung và P2P sắp ban hành, song đại diện Ngân hàng Nhà nước cho rằng, sandbox không phải là “phép màu” hay đũa thần, cũng không phải là giấy phép cho các fintech, các doanh nghiệp P2P “bung lụa”, mà chỉ là công cụ để cơ quan quản lý thích ứng với thị trường.
Theo Ngân hàng Nhà nước, hiện có khoảng 100 doanh nghiệp P2P lending trên thị trường, trong đó có nhiều công ty có nguồn gốc từ Trung Quốc, Nga, Singapore, Indonesia... Hoạt động cho vay trực tuyến tiềm ẩn nhiều rủi ro (rủi ro cho vay, rủi ro thông tin, rủi ro phòng chống rửa tiền, rủi ro an ninh mạng...), tác động bất lợi, bất ổn đến an sinh xã hội. Chính vì vậy, mặc dù có rất nhiều điểm ưu việt, song cũng dễ bị lợi dụng lừa đảo, cho vay tín dụng đen, rửa tiền…, nên Ngân hàng Nhà nước rất thận trọng với hình thức này.
“P2P lending là lĩnh vực rất nhạy cảm, tần suất xuất hiện trên báo chí rất nhiều, liên quan đến các khía cạnh rủi ro, bảo vệ quyền lợi khách hàng. Chính vì vậy, quan điểm của NHNN với P2P vẫn là rất thận trọng, ban hành các quy định thí điểm sẽ rất chặt chẽ trên cơ sở tham khảo ý kiến các bộ, ngành”, đại diện Ngân hàng Nhà nước cho hay.
Việc ban hành khung khổ pháp lý, dù theo hướng siết chặt hơn, theo các chuyên gia là rất cần thiết, vì việc có hành lang pháp lý điều chỉnh sẽ khuyến khích được các dự án P2P đúng nghĩa phát triển, thúc đẩy các mô hình, giải pháp sáng tạo và ngăn chặn tín dụng đen biến tướng, trá hình P2P.
Cảnh báo đỏ về P2P Lending biến tướng
Việc các công ty cho vay ngang hàng (P2P Lending) nước ngoài biến tướng đang hoành hành tại Việt Nam đặt ra yêu cầu bức thiết về kiểm soát, quản lý...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 10/11: Chứng khoán, bất động sản dẫn dắt đà tăng, VN-Index hồi phục -
Mua Vietlott trên VietinBank iPay Mobile, một khách hàng trúng thưởng hơn 199 tỷ đồng -
Bộ Tài chính xúc tiến phát hành trái phiếu Samurai tại Nhật Bản -
Chứng khoán Hoà Bình bị HoSE ngắt kết nối giao dịch -
CEO Techcombank: Từ bài toán vốn 1.100 tỷ USD đến vai trò của VIFC và các định chế tài chính Việt Nam -
Vietbank điều chỉnh kế hoạch lợi nhuận, đồng hành cùng doanh nghiệp và người dân -
UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
1  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm
-
2  Chế tài nghiêm khắc dành cho nhà đầu tư năng lượng đăng ký nhưng chậm triển khai
-
3  Ưu tiên đầu tư trục xương sống Bắc - Nam và hành lang Đông - Tây thế hệ mới
-
4  “Chốt” chỉ tiêu và chi tiêu để năm 2027 tăng tốc, bứt phá




-
 NEM Furniture được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Du lịch - Khách sạn - Resort
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Truyền thông - Quảng cáo - Nội dung số
-
 Chương trình NEXUS giai đoạn 2025-2026 tài trợ 11 dự án nghiên cứu tổng giá trị gần 500 tỷ đồng
-
 Siêu sale 11.11: J&T Cargo chủ động nguồn lực vận chuyển hàng nặng
-
 SeABank thông báo mời thầu