


 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
Giải pháp phân tích lợi nhuận đa chiều cho ngân hàng
Trần Đình Vinh (Phó tổng giám đốc Khối Khách hàng dịch vụ tài chính KPMG Việt Nam)
- 07/10/2019 20:24

Tiếp tục tiếp thu ưu điểm từ các phương pháp hiện tại, đồng thời kết hợp với các cải tiến của mình, KPMG phát triển mô hình phân tích lợi nhuận đa chiều nhằm cung cấp các thông tin phân tích lợi nhuận thấu đáo và toàn diện cho lãnh đạo ngân hàng.
TIN LIÊN QUAN
 |
| Ông Trần Đình Vinh, Phó tổng giám đốc Khối Khách hàng dịch vụ tài chính KPMG Việt Nam |
Mô hình phân tích lợi nhuận đa chiều là gì?
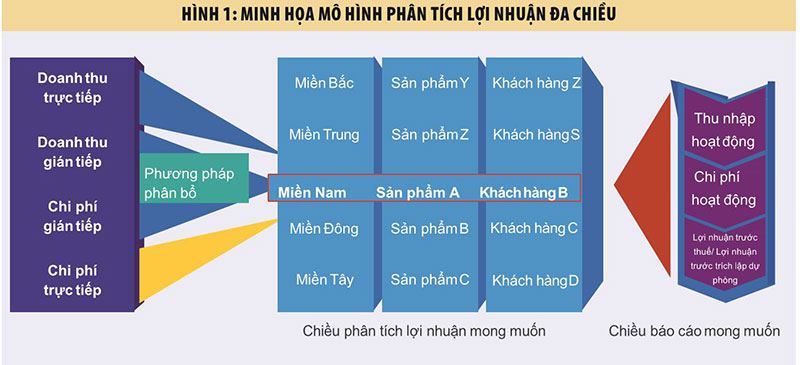
Mô hình phân tích lợi nhuận đa chiều là tập hợp các chuỗi giá trị mô phỏng các khía cạnh hoạt động kinh doanh của ngân hàng. Mô hình tổng hợp các yếu tố tạo ra giá trị thực sự trong từng khía cạnh kinh doanh và từ đó cung cấp thông tin phân tích lợi nhuận tương ứng để hỗ trợ hiệu quả cho việc thực hiện các quyết định chiến lược (Hình 1).
 |
Tại sao chúng ta cần phân tích lợi nhuận đa chiều?
Mô hình phân tích lợi nhuận đa chiều được phát triển nhằm hỗ trợ ban lãnh đạo ngân hàng thực hiện các quyết định kinh doanh chiến lược. Thông qua phương pháp tiếp cận theo yếu tố tạo ra giá trị (driver-based approach), mô hình liên kết chặt chẽ giữa các hoạt động phát sinh chi phí với doanh thu được tạo ra từ các hoạt động này, qua đó cung cấp các thông tin hữu ích cho việc tối ưu hóa chi phí và nâng cao hiệu quả doanh thu.
Bên cạnh đó, mô hình được kỳ vọng sẽ khắc phục các nhược điểm của các phương pháp hiện tại với việc đơn giản hóa và nâng cao tính minh bạch trong quy trình phân bổ. Qua đó, ngân hàng có thể tập trung nguồn lực cho việc phân tích và tối ưu hóa chi phí hoạt động, thay vì phải tiêu tốn thời gian và nguồn lực cho việc truy nguyên quá trình phân bổ.
Làm thế nào để phân tích và xây dựng mô hình phân tích lợi nhuận đa chiều?
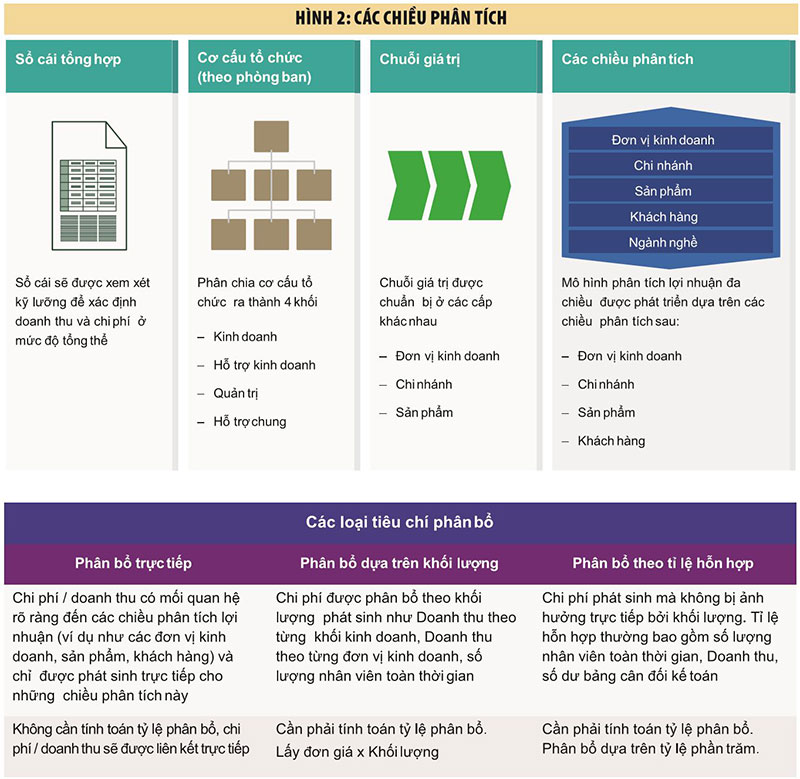
Tại KPMG, chúng tôi tin rằng, một mô hình phân tích lợi nhuận đa chiều thành công được xây dựng dựa trên việc phân tích các yếu tố sau: sổ cái, cơ cấu tổ chức, chuỗi giá trị và chiều phân tích. Cụ thể, sổ cái sẽ được rà soát để xác định tất cả các đầu doanh thu và chi phí. Đồng thời, cơ cấu tổ chức sẽ được phân tích và chia thành 4 khối: kinh doanh, hỗ trợ kinh doanh, quản trị và hỗ trợ chung.
Doanh thu và chi phí sẽ được phân bổ giữa các khối chức năng dựa trên một trật tự và các tiêu thức đã được xác định trước. Tại giai đoạn này, ma trận phân bổ và tiêu chí phân bổ tương ứng được KPMG xây dựng dựa trên cơ cấu tổ chức theo cấp độ phòng ban chức năng.
Sau khi hoàn thành việc phân bổ doanh thu và chi phí, các chuỗi giá trị sẽ được xác định cho mỗi chiều phân tích. Cuối cùng, các báo cáo lợi nhuận cho các chiều phân tích sẽ được phát triển chủ yếu dựa trên chuỗi giá trị đã được thiết lập này (Hình 2).
 |
Cơ chế phân bổ của mô hình
Phân bổ chi phí: Theo quan điểm của KPMG, việc tiếp cận dưới góc độ yếu tố tạo ra giá trị (driver-based approach) để phân bổ chi phí từ các bộ phận hỗ trợ đến các bộ phận kinh doanh là phương pháp hiệu quả, tăng tính minh bạch của quá trình phân bổ chi phí. Trong phương pháp này, chi phí trước tiên được xác định cho từng phòng ban chức năng trong 4 khối đã được xác định từ trước.
Tiếp theo, những khoản mục chi phí từ khối hỗ trợ chung sẽ được phân bổ qua khối quản trị, khối hỗ trợ kinh doanh và khối kinh doanh. Các khoản mục chi phí trực tiếp của khối quản trị và khối hỗ trợ kinh doanh, cùng với chi phí phân bổ từ khối hỗ trợ chung tiếp tục được phân bổ cho khối kinh doanh. Khối kinh doanh là khối cuối cùng nhận toàn bộ doanh thu và chi phí để hình thành lợi nhuận theo các chiều phân tích đã xác định trước.
Tiêu chí phân bổ: Theo quan điểm của KPMG, chúng tôi khuyến khích hạn chế số lượng các tiêu chí phân bổ nhằm đảm bảo tính minh bạch và tinh giản của quá trình phân bổ. Thông thường sẽ có 3 loại tiêu chí được sử dụng trong phương pháp phân bổ theo yếu tố ảnh hưởng của chúng tôi (tham khảo hình trên: các loại tiêu chí phân bổ).
Các giai đoạn triển khai mô hình
Theo quan điểm của KPMG, chúng tôi đề nghị phương pháp triển khai 2 giai đoạn trong quá trình phát triển mô hình phân tích lợi nhuận đa chiều. Giai đoạn I, mô hình sẽ được thiết kế và kiểm thử trên một nền tảng đơn giản, dễ sử dụng để ngân hàng có thể đánh giá tính khả thi và phù hợp của mô hình với mục tiêu của ngân hàng. Giai đoạn II, sau khi mô hình đã được thẩm định và xác nhận phù hợp, ngân hàng có thể triển khai tích hợp mô hình vào hệ thống của ngân hàng với một giải pháp phần mềm quản lý lợi nhuận thích hợp.
Ngân hàng Bản Việt cùng KPMG xây dựng thành công “Mô hình phân tích lợi nhuận đa chiều”
Ngân hàng Bản Việt đã hợp tác với đối tác tư vấn KPMG xây dựng thành công mô hình Phân tích lợi nhuận đa chiều, cho phép Ngân hàng cải thiện...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai