


 Nhu cầu thuê đất khu công nghiệp cao, phát hành trái phiếu có thể tăng tốc cuối năm
-
Nhu cầu thuê đất khu công nghiệp cao, phát hành trái phiếu có thể tăng tốc cuối năm
-
 Chốt lịch chuyển cổ phiếu niêm yết từ HNX sang HoSE
-
 PNJ phát hành riêng lẻ tối đa 550 triệu cổ phiếu, điều chỉnh chính sách thu mua
-
 Chứng khoán phiên 30/9: Áp lực bán gia tăng, VN-Index tiếp tục điều chỉnh
-
Sàng lọc cổ phiếu đầu tư trong môi trường lãi suất cao -
Giảm sàn phiên thứ 3 liên tiếp, PNJ muốn phát hành riêng lẻ tối đa 550 triệu cổ phiếu
Mở đại lý bảo hiểm: Ngăn nhà băng bắt cá hai tay
Thùy Liên
- 04/08/2014 14:35

Thông tư 86/2014/TTLT-BTC-NHNNVN có hiệu lực từ 1/9 tới đây quy định, ngân hàng không được đồng thời làm đại lý cho hai hãng bảo hiểm, không được xúi khách hủy hợp đồng dưới mọi hình thức.
TIN LIÊN QUAN
Hiện nay, xu hướng ngân hàng bắt tay công ty bảo hiểm để làm đại lý ngày càng phát triển.
Để quản lý hoạt động này, NHNN và Bộ Tài chính vừa ban hành Nhà nước vừa ban hành Thông tư liên tịch số 86/2014/TTLT-BTC-NHNNVN (Thông tư 86) hướng dẫn hoạt động đại lý bảo hiểm của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cho doanh nghiệp bảo hiểm nhân thọ.
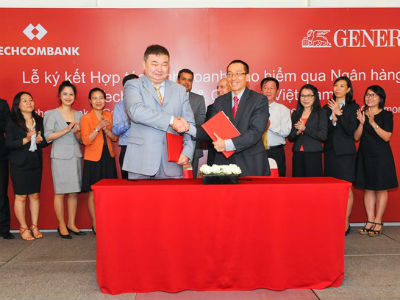 | ||
| Techcombank hiện đang là đại lý bảo hiểm của hãng Generali Việt Nam |
Đây là văn bản pháp lý đầu tiên hướng dẫn toàn diện hoạt động cung ứng dịch vụ bảo hiểm nhân thọ của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài với tư cách là đại lý bảo hiểm cho các doanh nghiệp bảo hiểm nhân thọ. Thông tư có hiệu lực từ 1/9/2014.
Theo đó, để bảo đảm môi trường cạnh tranh lành mạnh, bảo vệ quyền và lợi ích hợp pháp của khách hàng, Thông tư 86 quy định các hành vi tổ chức tín dụng, chi nhánh ngân hàng nước ngoài hoạt động đại lý bảo hiểm không được thực hiện 3 vấn đề sau.
Thứ nhất, không được đồng thời làm đại lý cho doanh nghiệp bảo hiểm nhân thọ khác nếu không được chấp thuận bằng văn bản của doanh nghiệp bảo hiểm nhân thọ mà mình đang làm đại lý.
Thứ hai, không được tác động để khách hàng mua bảo hiểm cung cấp sai lệch hoặc không cung cấp các thông tin cần thiết cho doanh nghiệp bảo hiểm nhân thọ.
Thứ ba, không được xúi giục khách hàng hủy bỏ hợp đồng đang có hiệu lực dưới mọi hình thức.
Cũng theo thông tư, các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được thực hiện hoạt động đại lý bảo hiểm cho doanh nghiệp bảo hiểm nhân thọ khi đáp ứng đủ các điều kiện sau: được Ngân hàng Nhà nước cho phép thực hiện hoạt động đại lý bảo hiểm trong Giấy phép thành lập và hoạt động; ký hợp đồng đại lý bảo hiểm với doanh nghiệp bảo hiểm nhân thọ và có nhân viên trực tiếp thực hiện hoạt động đại lý bảo hiểm được đào tạo và cấp chứng chỉ đại lý bảo hiểm.
Phạm vi hoạt động của tổ chức tín dụng với tư cách là đại lý bảo hiểm rất rộng.
Thứ nhất, được giới thiệu khách hàng có nhu cầu mua bảo hiểm để doanh nghiệp bảo hiểm nhân thọ thực hiện tư vấn, chào bán bảo hiểm.
Thứ hai, được chào bán, giải thích điều kiện, điều khoản của sản phẩm bảo hiểm cho khách hàng; nhận và chuyển lại cho doanh nghiệp bảo hiểm nhân thọ thông tin về các khách hàng có nhu cầu mua bảo hiểm để thẩm định và phát hành hợp đồng bảo hiểm.
Thứ ba, được thu xếp việc giao kết hợp đồng bảo hiểm gồm: hướng dẫn và tiếp nhận hồ sơ yêu cầu bảo hiểm của khách hàng. Đối với các hồ sơ yêu cầu bảo hiểm không yêu cầu phải thẩm định hoặc được ủy quyền cho tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thẩm định theo thỏa thuận tại hợp đồng đại lý bảo hiểm, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phát hành hợp đồng bảo hiểm hoặc giấy chứng nhận bảo hiểm cho khách hàng theo ủy quyền của doanh nghiệp bảo hiểm nhân thọ.
Đối với các hồ sơ yêu cầu bảo hiểm yêu cầu phải thẩm định trước khi phát hành hợp đồng bảo hiểm theo thỏa thuận tại hợp đồng đại lý bảo hiểm, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chuyển hồ sơ cho doanh nghiệp bảo hiểm nhân thọ để tiến hành thẩm định. Doanh nghiệp bảo hiểm nhân thọ phát hành hợp đồng bảo hiểm, giấy chứng nhận bảo hiểm cho khách hàng hoặc ủy quyền cho tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phát hành hợp đồng bảo hiểm, giấy chứng nhận bảo hiểm cho khách hàng.
Thứ tư, được thu phí bảo hiểm từ khách hàng và chuyển lại cho doanh nghiệp bảo hiểm nhân thọ theo thỏa thuận tại hợp đồng đại lý bảo hiểm.
Thứ năm, hỗ trợ, hướng dẫn khách hàng về thủ tục yêu cầu giải quyết quyền lợi bảo hiểm, nhận hồ sơ yêu cầu trả tiền bảo hiểm từ khách hàng và chuyển lại cho doanh nghiệp bảo hiểm nhân thọ để thẩm định, ra quyết định trả tiền bảo hiểm. Doanh nghiệp bảo hiểm nhân thọ chi trả tiền bảo hiểm hoặc ủy quyền cho tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chi trả tiền bảo hiểm cho khách hàng.
Thứ sáu, thực hiện các hoạt động, nghĩa vụ khác có liên quan đến việc giao kết và thực hiện hợp đồng bảo hiểm theo pháp luật kinh doanh bảo hiểm và theo ủy quyền của doanh nghiệp bảo hiểm nhân thọ.
Việc Thông tư 86 ra đời có ý nghĩa quan trọng, tạo cơ sở pháp lý cho việc tham gia hoạt động cung ứng dịch vụ bảo hiểm của các TCTD, nâng cao trách nhiệm của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài trong hoạt động đại lý bảo hiểm cho doanh nghiệp bảo hiểm nhân thọ, tạo sự an tâm cần thiết cho các doanh nghiệp bảo hiểm nhân thọ trong hoạt động hợp tác triển khai kinh doanh bảo hiểm với các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Thùy Liên
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Sàng lọc cổ phiếu đầu tư trong môi trường lãi suất cao -
Giảm sàn phiên thứ 3 liên tiếp, PNJ muốn phát hành riêng lẻ tối đa 550 triệu cổ phiếu -
Hơn 11 triệu cổ phiếu F88 phát hành thêm chính thức giao dịch trên UPCoM -
Chứng khoán HD tính IPO trong quý IV, 60% vốn bổ sung cho vay margin -
HoSE cấu trúc lại hệ thống quy tắc các chỉ số -
HoSE lập thêm bộ chỉ số cổ phiếu kinh tế tư nhân tăng trưởng VNPRIVGRO -
AMY Grupo hoàn tất IPO, tính dùng phần lớn tiền thu được đi trả nợ ngân hàng




-
 VPBank SME CEO Bootcamp: Ý tưởng mới chưa đủ để tạo ra cuộc chơi mới
-
 KNIC lần thứ ba liên tiếp được vinh danh “Vì tương lai xanh”
-
 Khu công nghiệp Thành Thành Công hướng tới mô hình sinh thái, thông minh và bền vững
-
 Khởi động chương trình cố vấn và đấu tập robotics 2026 cho giới trẻ
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 30/9/2026
-
 Herbalife Việt Nam tiếp sức cộng đồng runner tại VnExpress Marathon Grand Tour Nghệ An 2026