


 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
Ngân hàng nỗ lực làm sạch bảng cân đối kế toán
Vân Linh (Đầu tư chứng khoán)
- 15/03/2019 16:34

Nợ xấu của một số ngân hàng có dấu hiệu tăng lên vào cuối năm qua do các khoản nợ bán cho VAMC quay trở về. Hiện tại, các nhà băng đang nỗ lực làm “sạch” bảng cân đối kế toán bằng cách tăng dự phòng rủi ro.
TIN LIÊN QUAN
Sacombank đã coi việc bán tài sản đảm bảo thu hồi nợ xấu trong thời gian qua là nhiệm vụ trọng tâm. Theo ông Dương Công Minh, Chủ tịch HĐQT Sacmbank, xử lý nợ xấu luôn là vấn đề trọng tâm của Ngân hàng. Sacombank đã mạnh tay tăng chi phí dự phòng rủi ro thêm gần 2 lần lên 1.592 tỷ đồng. Tổng số nợ xấu nội bảng của Ngân hàng đến cuối năm 2018 đã giảm gần một nửa so với hồi đầu năm, xuống còn 5.427 tỷ đồng. Tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng giảm mạnh từ 4,67% xuống còn 2,11%.
Dù vậy, nợ xấu của Sacombank vẫn ở mức cao. Tình trạng này cũng xảy ra tại một số nhà băng khác khi nợ xấu có dấu hiệu tăng vào cuối năm 2018. Cụ thể, tỷ lệ nợ xấu trên dư nợ cho vay khách hàng của OCB tăng từ 1,79% lên mức 2,28% tính đến cuối năm ngoái. Trong đó, có một phần nợ xấu do Ngân hàng đã mua lại từ VAMC sau thời gian bán 5 năm chưa xử lý được. Tại thời điểm cuối năm 2018, tỷ lệ nợ xấu trên dư nợ cho vay thị trường 1 của VietinBank tăng lên mức 1,56%, thay vì 1,13% vào cuối năm 2017.
Vì vậy, trước mắt, các nhà băng cần phải tăng dự phòng rủi ro. OCB đã phải tăng chi phí dự phòng rủi ro hơn 10 lần so với cùng kỳ lên mức 397 tỷ đồng trong quý IV/2018. Lũy kế cả năm qua, chi phí dự phòng rủi ro tăng 3,7 lần lên 945 tỷ đồng.
Dự phòng trái phiếu VAMC của Sacombank tính đến cuối năm 2018 đạt 2.570 tỷ đồng, tăng 54% so với ngày 30/6/2017. Dự phòng rủi ro cho vay khách hàng đạt 3.523 tỷ đồng, tăng 45% so với ngày 30/6/2017.
Trong khi đó, Vietcombank và ACB tiếp tục đứng đầu hệ thống xét về năng lực xử lý nợ xấu trong năm qua, với tỷ lệ trích lập dự phòng cao tới 150 - 160% so với số nợ xấu. Với mức trích lập này, trong trường hợp xấu nhất là 100% nợ xấu không thu hồi được, 2 ngân hàng này vẫn còn lại phần 50 - 60% để hoàn nhập dự phòng.
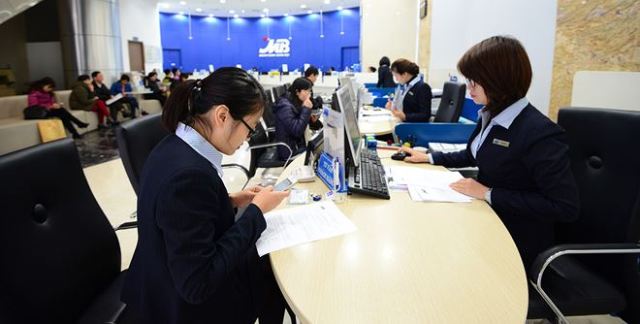 |
| MB, TPBank và VietinBank là những cái tên xếp hạng cao về năng lực xử lý nợ xấu. |
MB, TPBank và Vietinbank cũng là những cái tên xếp hạng cao về năng lực xử lý nợ xấu, mức bao nợ xấu quanh 100% với số dự phòng đã trích vừa bằng mức tổn thất nếu toàn bộ nợ xấu không thể thu hồi. Techcombank, BIDV, HDBank thể hiện khả năng xử lý nợ xấu đáng kể với tỷ lệ dự phòng bao nợ xấu xấp xỉ 70 - 90%.
Việc trích lập dự phòng rủi ro, hay cụ thể hơn là tình hình xử lý nợ xấu và kiểm soát chất lượng tín dụng đã có tác động rất lớn tới kết quả lợi nhuận của các ngân hàng. Nhiều nhà băng phải dùng đến hơn một nửa lợi nhuận cho chi phí dự phòng rủi ro trong năm qua.
Chẳng hạn, BIDV là ngân hàng có lợi nhuận thuần từ hoạt động kinh doanh cao nhất trong năm vừa qua, đạt tới hơn 28.300 tỷ đồng, cao hơn cả Vietcombank (25.679 tỷ đồng). Tuy nhiên, do Ngân hàng phải trích chi phí dự phòng rủi ro lớn nhất trong hệ thống, lên tới hơn 18.800 tỷ đồng nên đã “ngốn” đến 2/3 lợi nhuận thu về trong năm 2018. Theo đó, lợi nhuận trước thuế sau dự phòng của BIDV chỉ còn hơn 9.400 tỷ đồng, thua xa Vietcombank 18.300 tỷ đồng, khi Vietcombank chỉ phải trích hơn 7.300 tỷ đồng cho chi phí dự phòng.
Thống đốc Ngân hàng Nhà nước (NHNN) Lê Minh Hưng cho biết, mục tiêu của ngành ngân hàng năm 2019 là đẩy mạnh xử lý nợ xấu theo cơ chế thị trường, kiểm soát nợ xấu mới phát sinh và nợ tiềm ẩn trở thành nợ xấu, phấn đấu đưa tỷ lệ nợ xấu nội bảng xuống dưới 2%; tỷ lệ nợ xấu và các khoản tiềm ẩn trở thành nợ xấu dưới 5%; tăng cường công tác thanh tra, giám sát, kiểm tra, kiểm soát chặt chẽ hoạt động của hệ thống các tổ chức tín dụng (TCTD), hỗ trợ công tác cơ cấu lại các TCTD gắn với xử lý nợ xấu... Đây là hướng mới của ngành trong việc ngăn chặn xử lý nợ xấu trong giai đoạn tiếp theo 2019 - 2020...
Việc thực hiện Nghị quyết 42/2017/QH14 của Quốc hội về thí điểm xử lý nợ xấu đến nay đã đi được hơn 1/3 chặng đường. Kết quả đạt được là khá rõ nét, nhưng theo các chuyên gia tài chính và những người thực hiện xử lý nợ trực tiếp, còn một số vướng mắc cần được tháo gỡ để Nghị quyết phát huy hiệu quả cao hơn; qua đó đảm bảo đẩy nhanh tiến độ, nâng cao hiệu quả xử lý nợ xấu.
Theo NHNN, năm 2018, toàn hệ thống các tổ chức tín dụng đã xử lý được 149,22 nghìn tỷ đồng nợ xấu. Tỷ lệ nợ xấu nội bảng của hệ thống tổ chức tín dụng là 1,89%, giảm so với mức 2,46% cuối năm 2016 và mức 1,99% cuối năm 2017. Đây là mức thấp nhất kể từ năm 2012 đến nay và đã nằm sâu dưới ngưỡng 2% - ngưỡng mục tiêu trong Nghị quyết số 01 vừa ban hành đầu năm nay.
Nợ xấu dềnh lên, ngân hàng tăng chi phí dự phòng
Trong khi tỷ lệ nợ xấu chung toàn ngành giảm, thì nợ xấu của nhiều ngân hàng lại có dấu hiệu tăng lên do các khoản nợ bán cho Công ty Quản lý tài...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai