


 Tăng 13 lần trong một thập kỷ, dư địa cho tín dụng xanh vẫn còn rất lớn
-
Tăng 13 lần trong một thập kỷ, dư địa cho tín dụng xanh vẫn còn rất lớn
-
 Lời giải cho bài toán vốn của y tế tư nhân
-
 Gỡ “ma trận” đứng tên hộ: Cuộc chiến làm sạch sở hữu chéo ngân hàng
-
 VietinBank đồng hành cùng khách hàng qua các thế hệ
-
Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn" -
Chứng khoán phiên 21/9: Thử thách quanh mốc 1.800 điểm
Ngân hàng thương mại được thành lập tối đa 10 chi nhánh tại mỗi khu vực nội thành TP. Hà Nội, TP.HCM
T.T
- 26/11/2023 16:38

Ngân hàng Nhà nước Việt Nam đang lấy ý kiến của nhân dân đối với dự thảo Thông tư quy định về mạng lưới hoạt động của ngân hàng thương mại.
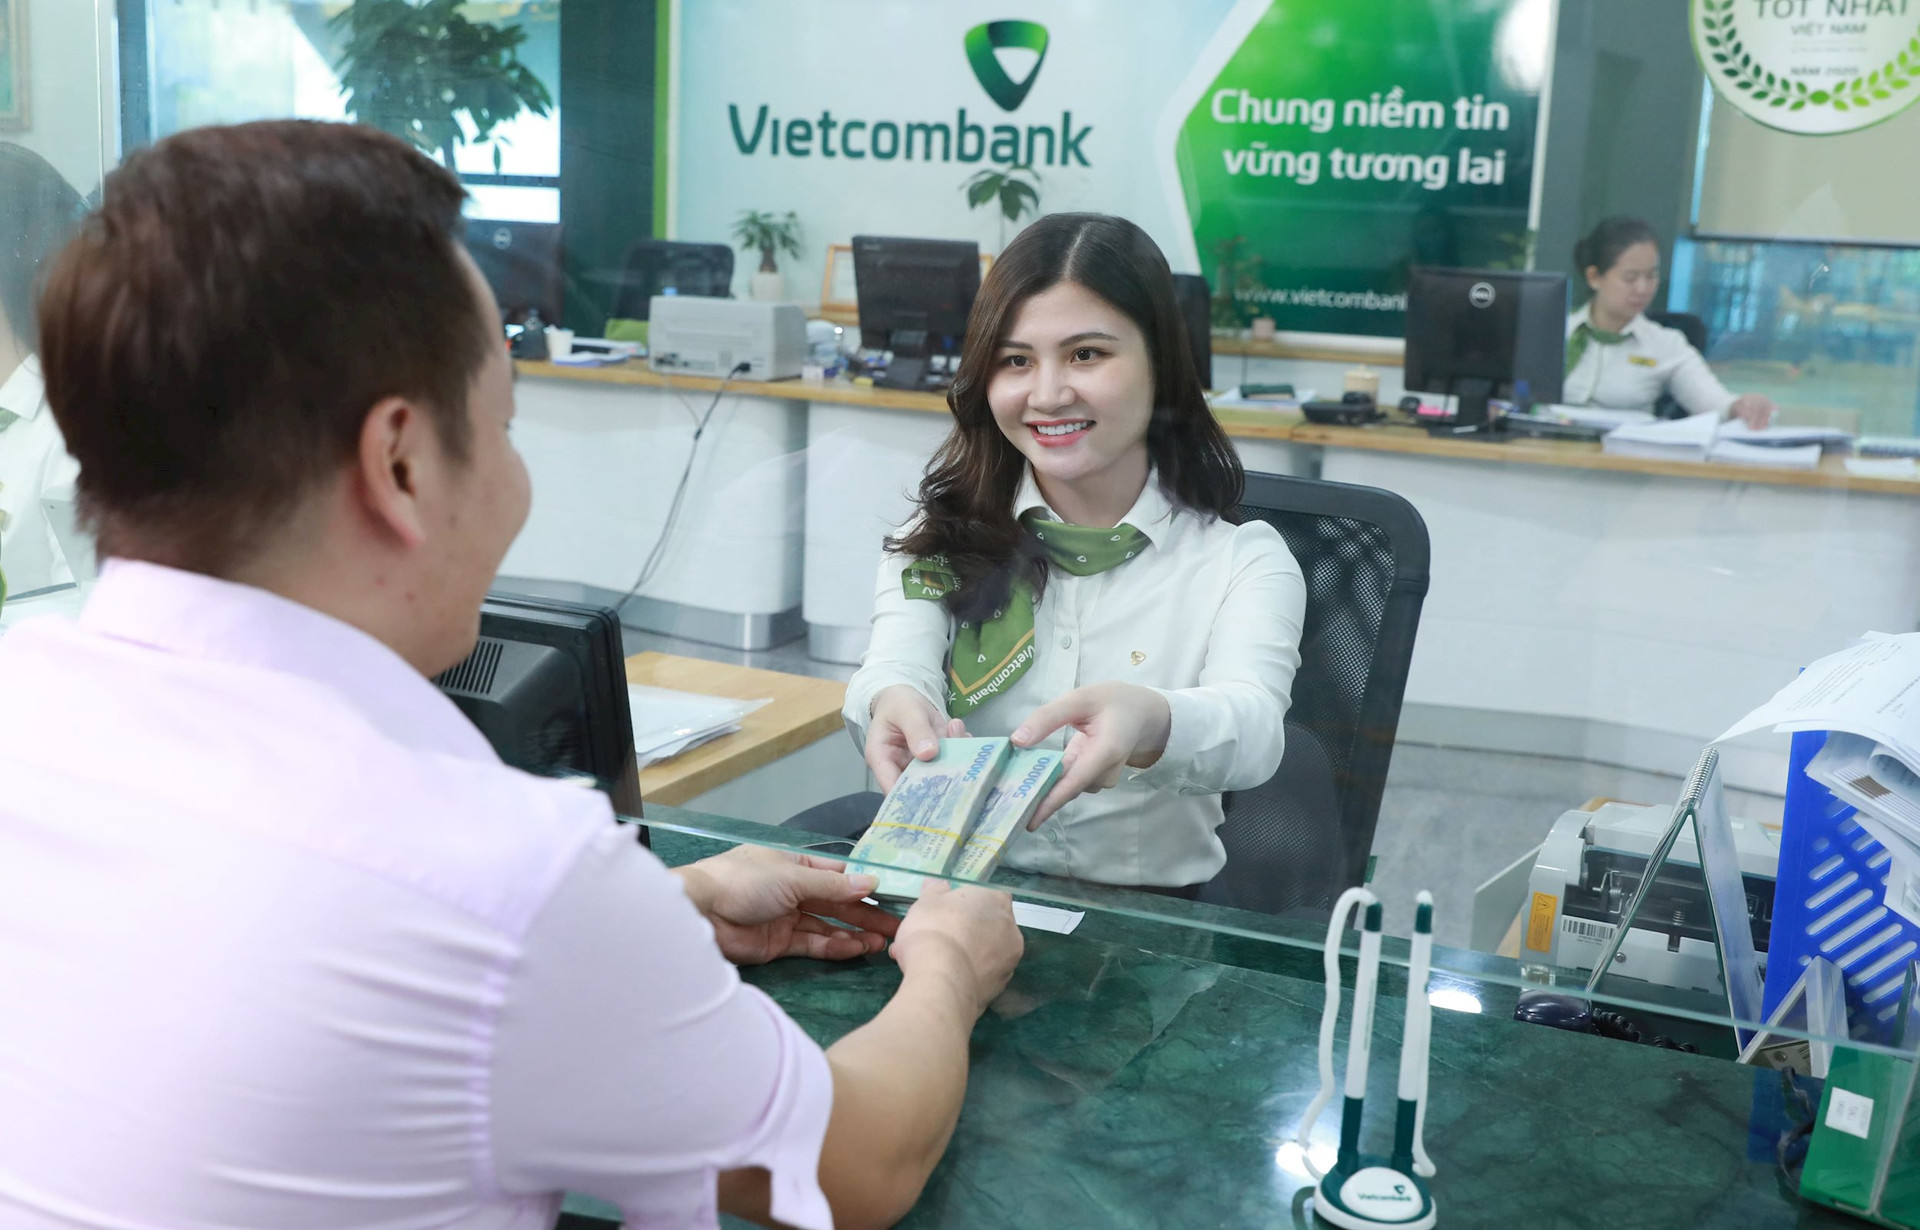 |
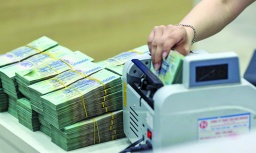
| Ảnh minh hoạ. (Nguồn: Internet) |
Dự thảo Thông tư nêu rõ điều kiện thành lập chi nhánh ở trong nước của ngân hàng thương mại. Theo đó, để được thành lập chi nhánh ở trong nước, ngân hàng thương mại (ngân hàng thương mại) phải đáp ứng đầy đủ các điều kiện sau đây:
Đối với ngân hàng thương mại có thời gian hoạt động từ 12 tháng trở lên
Có giá trị thực của vốn điều lệ tại thời điểm ngày 31/12 của năm trước liền kề năm đề nghị không thấp hơn mức vốn pháp định theo báo cáo tài chính riêng lẻ được kiểm toán của năm trước liền kề năm đề nghị và quy định tại Thông tư về giới hạn, tỷ lệ đảm bảo an toàn.
Hoạt động kinh doanh có lãi theo báo cáo tài chính hợp nhất và báo cáo tài chính riêng lẻ được kiểm toán của năm trước liền kề năm đề nghị;
Tuân thủ các hạn chế để bảo đảm an toàn trong hoạt động của tổ chức tín dụng quy định tại các Điều 126, 127, 128, 129; khoản 1 Điều 130 và Điều 135 Luật Các tổ chức tín dụng và các hướng dẫn của NHNN đối với các quy định này liên tục trong thời gian 12 tháng trước tháng đề nghị;
Thực hiện đúng, đầy đủ các quy định về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động theo quy định của NHNN tại thời điểm đề nghị; tỷ lệ nợ xấu tại thời điểm ngày 31/12 của năm trước liền kề năm đề nghị và tại tháng liền kề trước thời điểm đề nghị không vượt quá 3% hoặc một tỷ lệ khác theo quyết định của Thống đốc NHNN trong từng thời kỳ;
Tại thời điểm đề nghị, Hội đồng quản trị, Hội đồng thành viên, Ban kiểm soát có số lượng và cơ cấu theo đúng quy định của pháp luật, không bị khuyết Tổng giám đốc;
Tại thời điểm đề nghị, ngân hàng thương mại có bộ phận kiểm toán nội bộ và hệ thống kiểm soát nội bộ bảo đảm tuân thủ Điều 40, Điều 41 Luật Các tổ chức tín dụng và các quy định có liên quan của pháp luật hiện hành;
Không bị xử phạt vi phạm hành chính về tổ chức, quản trị, điều hành; cấp tín dụng; tỷ lệ bảo đảm an toàn; phân loại tài sản có, cam kết ngoại bảng, trích lập và sử dụng dự phòng để xử lý rủi ro trong thời hạn 12 tháng trở về trước tính từ thời điểm đề nghị và không thuộc đối tượng phải thực hiện biện pháp không được mở rộng mạng lưới theo quy định của pháp luật về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng.
Đáp ứng điều kiện về số lượng chi nhánh được phép thành lập theo quy định tại Điều 7 Thông tư này.
Trường hợp ngân hàng thương mại đề nghị thành lập chi nhánh, phòng giao dịch ở địa bàn không phải vùng nông thôn, vùng sâu, vùng xa, ngân hàng thương mại phải được xếp hạng A, B của năm trước liền kề năm đề nghị (trừ ngân hàng thương mại không thuộc đối tượng xếp hạng theo quy định của NHNN về xếp hạng tổ chức tín dụng, chi nhánh ngân hàng nước ngoài).
Các đơn vị mạng lưới được chấp thuận thành lập (không bao gồm đơn vị mạng lưới đã hết thời hạn khai trương hoạt động) đã khai trương hoạt động.
Đối với ngân hàng thương mại có thời gian hoạt động dưới 12 tháng
Có giá trị thực của vốn điều lệ tại thời điểm đề nghị không thấp hơn mức vốn pháp định;
Hoạt động kinh doanh có lãi đến thời điểm đề nghị;
Tuân thủ các hạn chế để bảo đảm an toàn trong hoạt động của tổ chức tín dụng quy định tại các Điều 126, 127, 128, 129; khoản 1 Điều 130 và Điều 135 Luật Các tổ chức tín dụng và các hướng dẫn của NHNN đối với các quy định này liên tục từ ngày bắt đầu khai trương hoạt động đến thời điểm đề nghị;
Thực hiện đúng, đầy đủ các quy định về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động theo quy định của NHNN tại thời điểm đề nghị; tỷ lệ nợ xấu tại tháng liền kề trước thời điểm đề nghị không vượt quá 3% hoặc một tỷ lệ khác theo quyết định của Thống đốc NHNN từng thời kỳ;
Các quy định tại các điểm đ, e, g, h, k khoản 1 nêu trên.
Ngân hàng thương mại được thành lập tối đa 10 chi nhánh tại mỗi khu vực nội thành TP. Hà Nội hoặc nội thành TP.HCM
Bên cạnh đó, dự thảo cũng quy định, ngân hàng thương mại được thành lập tối đa 10 chi nhánh tại mỗi khu vực nội thành TP. Hà Nội hoặc nội thành TP. Hồ Chí Minh.
Ngân hàng thương mại có thời gian hoạt động dưới 12 tháng (tính từ ngày khai trương hoạt động đến thời điểm đề nghị) được phép thành lập không quá 3 chi nhánh và các chi nhánh này không được thành lập trên cùng một địa bàn tỉnh, thành phố trực thuộc Trung ương.
Ngân hàng thương mại có thời gian hoạt động từ 12 tháng trở lên (tính từ ngày khai trương hoạt động đến thời điểm đề nghị) được phép thành lập không quá 5 chi nhánh trong 1 năm tài chính. Số lượng chi nhánh được phép thành lập tại vùng nông thôn, vùng sâu, vùng xa chiếm ít nhất 50% tổng số chi nhánh được phép thành lập trong 1 năm tài chính (trường hợp phần thập phân bằng 0,5 thì số lượng chi nhánh tại vùng nông thôn, vùng sâu, vùng xa được làm tròn lên).
Ngân hàng thương mại chấm dứt hoạt động chi nhánh tại khu vực nội thành TP. Hà Nội, khu vực nội thành TP. Hồ Chí Minh được phép thành lập tại các địa bàn tỉnh, thành phố trực thuộc Trung ương khác số chi nhánh tương ứng với số chi nhánh đã chấm dứt hoạt động, ngoài số lượng chi nhánh tối đa được phép thành lập trong 1 năm.
Không loại trừ Ngân hàng Nhà nước có kịch bản hành động mới với tỷ giá, lãi suất
Tỷ giá vẫn tiếp tục tăng sau 1 tháng Ngân hàng Nhà nước liên tục hút ròng, đẩy lãi suất liên ngân hàng tăng trở lại. Rất có thể cơ quan này đưa...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
VietinBank đồng hành cùng khách hàng qua các thế hệ -
Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn" -
Chứng khoán phiên 21/9: Thử thách quanh mốc 1.800 điểm -
Mở phòng giao dịch tại khu phi thuế quan: Chi nhánh ngân hàng ngoại phải có vốn tối thiểu 3.000 tỷ đồng -
VFA 2026: Thảo luận loạt vấn đề lớn của ngành quỹ -
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng -
Người ta tiền tỷ mới đầu tư, mình muốn bắt đầu từ 20 triệu thì sao?
-
1  Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn"
-
2  Metro Bến Thành - Tham Lương dự kiến khoan hầm ngầm từ tháng 8/2027
-
3  Gỡ “ma trận” đứng tên hộ: Cuộc chiến làm sạch sở hữu chéo ngân hàng
-
4  Phó chủ tịch UBCKNN: Doanh nghiệp cần tận dụng tối đa cơ hội từ nâng hạng thị trường




-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore
-
 Đông Tây Land - Đối tác phân phối chiến lược trên hành trình kiến tạo các đại đô thị
-
 Dòng tiền tìm đến giá trị thực tại triển lãm Nam Long Experience 2026
-
 Brewing Tomorrow: Carlsberg Việt Nam thúc đẩy tăng trưởng xanh và phát triển bền vững thông qua sử dụng tài nguyên hiệu quả
-
 Hiện đại hóa đô thị, giao thông bằng quản trị video tích hợp AI cùng Univision