


 PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận
-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận
-
 BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026
-
 VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp
-
 Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần
-
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép
Rủ người yêu cùng đứng tên trên sổ tiết kiệm có được hay không?
LS. Kiều Anh Vũ (Theo VnExpress)
- 11/04/2017 15:49

Nếu hai người góp tiền gửi tiết kiệm chung một sổ thì việc rút tiền sẽ thế nào.
Theo Quy chế về tiền gửi tiết kiệm ban hành theo Quyết định số 1160/2004/QĐ-NHNN của Thống đốc Ngân hàng Nhà nước (được sửa đổi, bổ sung theo Thông tư số 04/2011/TT-NHNN), chủ sở hữu tiền gửi tiết kiệm là người đứng tên trên thẻ tiết kiệm (sổ tiết kiệm), đồng chủ sở hữu tiền gửi tiết kiệm là 2 cá nhân trở lên cùng đứng tên trên thẻ tiết kiệm (khoản 3, khoản 4 Điều 6 Quy chế về tiền gửi tiết kiệm). Do đó, trên sổ tiết kiệm có thể do một người đứng tên chủ sở hữu hoặc nhiều người cùng đứng tên đồng sở hữu.
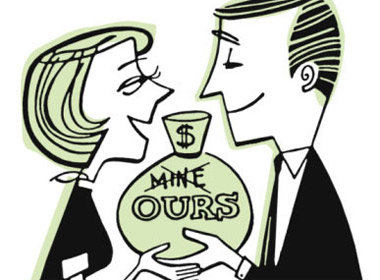 |
Đồng chủ sở hữu tiền gửi tiết kiệm
Theo Điều 10 Quy chế về tiền gửi tiết kiệm, thủ tục nhận và chi trả tiền gửi tiết kiệm trong trường hợp đồng chủ sở hữu tiền gửi phải phù hợp với các văn bản pháp luật có liên quan.
Việc rút tiền tiết kiệm trong trường hợp đồng sở hữu sẽ do ngân hàng nhận tiền gửi tiết kiệm quy định cụ thể. Tuy vậy, theo quy định chung của pháp luật dân sự về đồng sở hữu cùng quy định chung của nhiều ngân hàng, trường hợp đồng sở hữu tiền gửi tiết kiệm thì việc rút tiền phải do các đồng sở hữu cùng thực hiện.
Trường hợp đồng sở hữu không thể có mặt để cùng thực hiện thủ tục rút tiền thì phải làm văn bản ủy quyền hợp pháp, hợp lệ cho đồng sở hữu còn lại hoặc người khác thực hiện thủ tục rút tiền.
Trường hợp cá biệt, nhiều người cùng góp tiền vào một tài khoản tiết kiệm và sổ tiết kiệm chỉ do một người đứng tên (nhiều người cùng góp tiền cho một người để người này làm thủ tục với ngân hàng và đứng tên trên sổ tiết kiệm) thì về mặt pháp lý, chỉ có người đứng tên trên sổ tiết kiệm được công nhận là chủ sở hữu của tiền gửi tiết kiệm và chỉ người đó (hoặc người khác do người này ủy quyền hợp pháp, hợp lệ) mới được quyền giao dịch với ngân hàng và thực hiện các thủ tục rút tiền gửi tiết kiệm.
Việc phân chia tiền gửi, tiền lãi sẽ do người đó và những người góp tiền còn lại tự giải quyết theo các thỏa thuận giữa họ và ngân hàng không chịu trách nhiệm liên quan.
Việc cùng nhau góp tiền, gửi tiền tiết kiệm nhưng không cùng đứng tên đồng sở hữu sẽ rất rủi ro với những người không đứng tên trên sổ tiết kiệm và có tiềm ẩn nguy cơ tranh chấp cao nên cần hạn chế hình thức này.
Trong 5 kênh đầu tư, gửi tiết kiệm vẫn là "lành" nhất
Trước diễn biến các kênh đầu tư như vàng, ngoại tệ, chứng khoán chưa thực sự hồi phục, việc gửi tiền nhàn rỗi vào ngân hàng vẫn là lựa...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép -
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng -
Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc -
Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế -
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ -
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM








-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế