


 Đà Nẵng đặt mục tiêu mở rộng 8.400 ha sâm Ngọc Linh vào năm 2030
-
Đà Nẵng đặt mục tiêu mở rộng 8.400 ha sâm Ngọc Linh vào năm 2030
-
 Cần Thơ tăng cường kết nối, hợp tác đầu tư với các đối tác Trung Quốc
-
 Quảng Ngãi thúc tiến độ tuyến đường gần 400 tỷ đồng
-
 “Khát” vật liệu vì “nước đến chân mới nhảy”
-
Chi triệu tỷ đồng để tạo sức bật tăng trưởng -
Lâm Đồng tháo gỡ điểm nghẽn, khơi thông nguồn lực phát triển bất động sản
Thuế tối thiểu toàn cầu ảnh hưởng ra sao đến thu hút FDI vào TP.HCM?
Lê Quân
- 30/03/2023 17:41

Thuế tối thiểu toàn cầu sẽ tác động không nhỏ đối với thu hút đầu tư nước ngoài vào TP.HCM, song đây cũng là cơ hội để Thành phố cải thiện môi trường đầu tư tốt hơn.
Đây là nhận định của các chuyên gia tại buổi tọa đàm “Thuế doanh nghiệp tối thiểu toàn cầu - Triển vọng và thách thức trong thu hút đầu tư trực tiếp nước ngoài trên địa bàn TP.HCM” diễn ra mới đây.
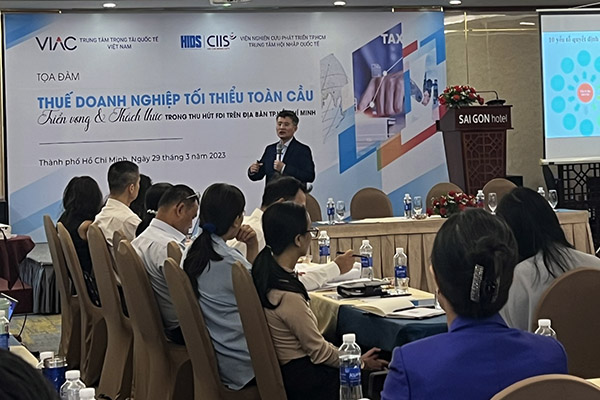 |
| Tọa đàm về thuế tối thiểu toàn cầu nhận được sự quan tâm của nhiều doanh nghiệp và cơ quan quản lý nhà nước |
Theo nhận định của các chuyên gia tại buổi tọa đàm, thuế tối thiểu toàn cầu được dự báo tác động tới hầu hết tập đoàn đa quốc gia, trong đó có rất nhiều tập đoàn lớn đang đầu tư tại Việt Nam.
Đối với Việt Nam, việc thực thi cơ chế thuế tối thiểu toàn cầu vừa tạo điều kiện để gia tăng nguồn thu thuế từ các doanh nghiệp có vốn đầu tư nước ngoài, đồng thời tác động trực tiếp tới chính sách thu hút đầu tư nước ngoài vào Việt Nam.
Riêng tại TP.HCM, ông Phạm Bình An, Phó Viện trưởng Viện Nghiên cứu phát triển TP.HCM nhận định là đầu tàu kinh tế của cả nước, thời gian qua Thành phố được đánh giá là địa điểm hấp dẫn thu hút nhà đầu tư nước ngoài. Chính vì lẽ đó, việc áp dụng cơ chế thuế tối thiểu toàn cầu sẽ tác động không nhỏ đối với việc thu hút đầu tư và môi trường đầu tư tại Thành phố.
Về phía các doanh nghiệp, đại diện Khu Công nghệ cao TP.HCM cho biết, nhiều doanh nghiệp trong Khu Công nghệ cao rất quan tâm vấn đề này trong đó có một số tập đoàn lớn.
Các doanh nghiệp đã chủ động đề cập đến vấn đề khi thuế tối thiểu toàn cầu có hiệu lực sẽ ảnh hưởng đến việc đầu tư mở rộng của nhà đầu tư ra sao. Và doanh nghiệp cũng đặt câu hỏi là TP.HCM có chính sách hỗ trợ gì khi thuế tối thiểu toàn cầu có hiệu lực.
Tại tọa đàm các chuyên gia đều thống nhất rằng thuế tối thiểu toàn cầu vừa là thách thức, song cũng là cơ hội cho Việt Nam trong cải thiện môi trường đầu tư.
Ông Phan Vũ Hoàng, Phó Tổng Giám đốc Deloitte Việt Nam cho rằng, nếu Việt Nam không có những hành động kịp thời và phù hợp thì có thể không giữ được quyền đánh thuế tại nước chủ nhà khi các quốc gia đi đầu tư sẽ thực hiện thu thuế bổ sung. Ngoài ra, Việt Nam cũng không thu được phần thuế bổ sung từ đầu tư ra nước ngoài của các tập đoàn có trụ sở đặt tại Việt Nam.
Hiện nay, một số nước như Singapore, Malaysia, Thái Lan đã lên kế hoạch/tuyên bố sẽ áp dụng thuế tối thiểu nội địa đạt yêu cầu nhằm giành quyền đánh thuế bổ sung, không để "chảy" sang các quốc gia khác.
Ông Phan Vũ Hoàng cho rằng, nếu giữ quyền đánh thuế tại Việt Nam và dùng nguồn thu này để điều tiết, hỗ trợ hợp lý cho nhà đầu tư, Việt Nam sẽ tăng cường vị thế cạnh tranh trong thu hút và giữ chân nhà đầu tư nước ngoài.
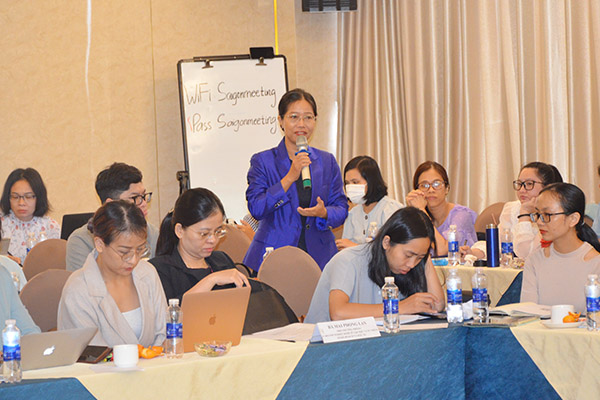 |
| Đại diện một doanh nghiệp đặt câu hỏi cho diễn giả tại tọa đàm |
Đối với TP.HCM khi thuế tối thiểu toàn cầu có hiệu lực, TS. Đỗ Thiên Anh Tuấn, Trường Chính sách công và Quản lý Fulbright cho rằng, Thành phố cần thay đổi tư duy tiếp cận thu hút FDI chất lượng cao, bỏ cách tiếp cận ưu đãi thuế trong chiến lược thu hút FDI, tạo môi trường cạnh tranh công bằng và bình đẳng,…
Thay vào đó là cần tập trung đầu tư vốn nhân lực, nâng chất lượng cơ sở hạ tầng, cải thiện môi trường đầu tư kinh doanh, thực hiện chiến lược tăng trưởng xanh…
Tại tọa đàm, các chuyên gia cũng đồng tình và gợi ý giải pháp để ứng phó với thuế tối thiểu toàn cầu là cần khuyến khích doanh nghiệp đầu tư chi phí vào sản xuất “xanh”, đào tạo nhân lực chất lượng cao, đầu tư nghiên cứu và phát triển (R&D).
Sau đó các chi phí đầu tư này sẽ được khấu trừ vào phần thuế mà doanh nghiệp phải nộp thêm theo chính sách thuế tối thiểu toàn cầu. Với giải pháp này thì Việt Nam vừa thu hút được các dự án xanh, công nghệ cao vừa đảm bảo ưu đãi cho nhà đầu tư.
Từ năm 2024, một số quốc gia sẽ áp dụng chính sách thuế suất tối thiểu toàn cầu. Quy tắc thuế suất tối thiểu toàn cầu là một nội dung chính trong Chương trình chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận (BEPS) do Tổ chức Hợp tác và Phát triển Kinh tế (OECD) khởi xướng, đã được hơn 140 quốc gia, trong đó có Việt Nam đồng thuận.
Theo quy tắc này, các doanh nghiệp đa quốc gia có doanh thu hợp nhất toàn cầu từ 750 triệu euro trong ít nhất hai năm ở giai đoạn 4 năm liền kề trước thời điểm thực hiện nghĩa vụ thuế sẽ bị áp dụng mức thuế suất tối thiểu 15% trên mức lợi nhuận.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chi triệu tỷ đồng để tạo sức bật tăng trưởng -
Lâm Đồng tháo gỡ điểm nghẽn, khơi thông nguồn lực phát triển bất động sản -
Quảng Ngãi gỡ vướng dự án thép 30.000 tỷ đồng -
Cục Đường sắt Việt Nam nêu quan điểm về quy hoạch Tổ hợp đường sắt Ngọc Hồi -
Quy định cơ chế quản lý tài chính đặc thù với EVN -
Phác thảo diện mạo Dự án đường sắt TP.HCM - Cần Thơ -
Đà Nẵng hình thành hai cực logistics chủ đạo tại Liên Chiểu và Chu Lai




-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
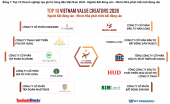 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
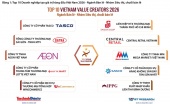 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
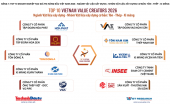 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk