


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
Các ngân hàng đầu tư đặt trụ sở tại London có thể thiệt hại nặng do Brexit
Minh Hải
- 31/10/2017 16:26

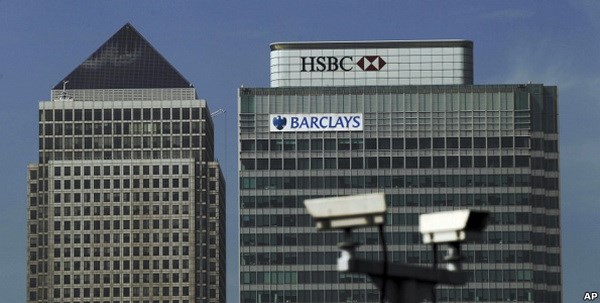
Báo cáo của Nhóm Bộ trưởng Tài chính các nước Khu vực sử dụng đồng tiền chung châu Âu (Eurogroup) dự báo do phải mở rộng mạng lưới tại châu Âu lục địa, các ngân hàng đầu tư đặt trụ sở tại London có thể phải chịu thiệt hại tới hơn 50 tỷ bảng sau khi nước Anh rời khỏi Liên minh châu Âu (EU), hay còn gọi là Brexit.
TIN LIÊN QUAN
 |
| (Nguồn: AP) |
Theo các kịch bản nghiên cứu do Eurogroup thực hiện, chính sách quản lý của các quốc gia thành viên EU, nhu cầu mở rộng hoạt động tại "lục địa già" và yêu cầu thực hiện nghiệp vụ bù trừ đối với các giao dịch thanh toán bằng đồng euro diễn ra bên ngoài nước Anh chính là những yếu tố có thể khiến các ngân hàng này phải tăng chi đến 50 tỷ bảng Anh trong những năm tới. Số tiền này nhiều hơn cả thu nhập mà các ngân hàng đầu tư tại trung tâm tài chính London tạo ra trong một năm (khoảng 44 tỷ bảng).
Ngoài ra, báo cáo còn cho rằng các nguồn lực khác của khối ngân hàng đầu tư cũng sẽ giảm từ 20-30% sau khi nước Anh chính thức rời EU.
Các số liệu do Eurogroup đưa ra dựa trên dự đoán từ các nguồn dữ liệu do các ngân hàng Khu vực các nước sử dụng đồng tiền chung châu Âu (Eurozone) cung cấp. Chi tiết hơn, báo cáo đánh giá sẽ cần khoảng từ 10-15 tỷ bảng chi phí bổ sung để tăng cường hoạt động của các chi nhánh được thành lập thêm.
Tại London cũng như tại EU, các ngân hàng nước ngoài khi mở rộng phát triển đều tính cách đầu tư tối thiểu vào cấu trúc để giảm chi phí. Ví dụ trường hợp ngân hàng BNP Paribas đã hoạt động từ 150 năm qua tại nước Anh và ngân hàng JP Morgan đã hiện diện hơn 100 năm tại thủ đô Paris của Pháp, cả hai đều chọn cách mở các chi nhánh chứ không thành lập công ty con với đầy đủ hoạt động. Mô hình này có vẻ là sự lựa chọn hợp lý của các ngân hàng.
Cơ quan quản lý tài chính nước Anh (FCA) có kế hoạch yêu cầu các ngân hàng nước ngoài hoạt động bên kia eo biển Manche thành lập các thực thể có tư cách pháp nhân đầy đủ để có thể dễ dàng giám sát một cách toàn diện. Ngược lại, Ngân hàng Trung ương châu Âu (ECB) nhiều khả năng cũng sẽ không chấp nhận với các trường hợp không có tư cách pháp nhân đầy đủ trên "lục địa già."
Tuy nhiên, khoản chi phí lớn nhất lại xuất phát từ ý chí của EU muốn hồi hương về châu Âu lục địa hoạt động thanh toán bù trừ đối với các giao dịch thực hiện bằng đồng euro mà phần lớn hiện nay đang được xử lý ở London. Theo Eurogroup, trong trường hợp này, các ngân hàng có thể phải chi thêm tới 40 tỷ bảng đầu tư cho cơ sở hạ tầng.
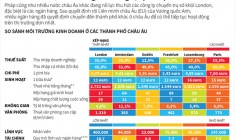
[Infographic] Trước Brexit, nhiều ngân hàng quyết định rời Anh
Pháp cũng như nhiều nước châu Âu khác đang nỗ lực thu hút các công ty chuyển trụ sở khỏi London, đặc biệt là các ngân hàng. Sau quyết định rời...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới








-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc