


 Không phải cứ hàng hóa sản xuất, lắp ráp trong nước là có xuất xứ Việt Nam
-
Không phải cứ hàng hóa sản xuất, lắp ráp trong nước là có xuất xứ Việt Nam
-
 Doanh nghiệp cần chủ động và tuân thủ quy định khi kinh doanh trực tuyến
-
 Đà Nẵng yêu cầu doanh nghiệp chuẩn hóa dữ liệu đăng ký trước ngày 15/12/2026
-
 THACO AGRI nâng cấp hàng loạt hợp tác chiến lược, đặt mục tiêu xuất khẩu 680.000 tấn chuối
-
Xe Trung Quốc vào Việt Nam: Cuộc chơi mới và sức mạnh của đối tác nội địa -
Doanh nghiệp nội thất Việt trước sức ép nâng chuẩn xuất khẩu
Giảm thuế để xuất khẩu xi măng bớt khó
Thế Hải
- 24/07/2017 19:17

Bộ Kế hoạch và Đầu tư đề nghị Bộ Tài chính, Chính phủ và Quốc hội giảm thuế để tháo gỡ khó khăn cho các nhà máy xi măng trong nước
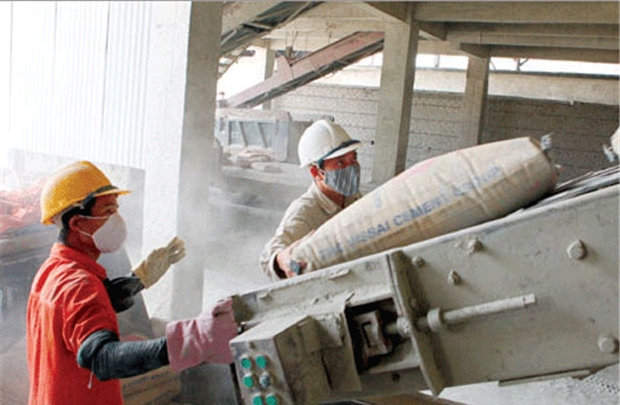 |
| Kể từ khi áp dụng hai Nghị định 100/2016/NĐ-CP và 122/2016/NĐ-CP, mỗi tấn clinker và xi măng xất khẩu của Việt Nam đang gánh thêm chi phí thuế từ 4 USD/tấn đến 7 USD/tấn, nên việc giảm thuế sẽ giúp doanh nghiệp xuất khẩu xi măng bớt khó. |
Trong Báo cáo rà soát kế hoạch phát triển từng ngành công nghiệp trong quý II và năm 2017 trình Chính phủ mới đây, Bộ Kế hoạch và Đầu tư cho rằng, các doanh nghiệp sản xuất xi măng đang tìm phương án xuất khẩu để giải quyết dư thừa nguồn cung trong nước.
Cụ thể, theo Bộ Kế hoạch và Đầu tư, với mức thuế xuất khẩu 5% đối với mặt hàng xi măng Việt Nam xuất khẩu hiện nay sẽ làm tăng chi phí, khó cạnh tranh với các loại xi măng của Trung Quốc và các nước trong khu vực.
Vì vậy, Bộ đã báo cáo Chính phủ để sớm trình Quốc hội xem xét, sửa đổi quy định này, bảo đảm tính khoa học, phù hợp với thực tế và góp phần tháo gỡ khó khăn, vướng mắc cho doanh nghiệp.
Từ ngày 1/7/2016, theo Nghị định số 100/2010 và Nghị định số 209/2013 của Chính phủ quy định, sản phẩm xuất khẩu là hàng hóa được chế biến từ tài nguyên khoáng sản, công với chi phí năng lượng chiếm 51% giá thành sản xuất trở lên được xếp vào đối tượng không chịu thuế giá trị gia tăng (VAT); không được khấu trừ VAT đầu vào.
Cùng với đó, kể từ tháng 9/2016, tại Nghị định số 122/2016 của Chính phủ quy định, vật tư, nguyên liệu... có giá trị tài nguyên khoáng sản cộng với chi phí năng lượng chiếm từ 51% giá thành sản phẩm trở lên sẽ chịu thuế suất thuế nhập khẩu 5%.
Bộ Kế hoạch và Đầu tư khẳng định, việc không được khấu trừ VAT đầu vào và chịu thuế suất thuế xuất khẩu 5% sẽ khiến chi phí xuất khẩu xi măng, clinker (nguyên liệu đầu vào sản xuất xi măng) có thể tăng lên. Với xi măng là khoảng 7,5 USD/tấn, với clinker là khoảng 4,5 USD/tấn.
Việc tăng chi phí này khiến xuất khẩu xi măng của Việt Nam khó cạnh tranh với xi măng Trung Quốc, Thái Lan, Indonesia và Nhật Bản... ảnh hưởng rất lớn đến cung cầu xi măng trong nước.
Vì vậy, Bộ Kế hoạch và Đầu tư đề nghị Bộ Tài chính, nghiên cứu, xem xét báo cáo Chính phủ, Quốc hội cho phép khấu trừ thuế VAT đầu vào và giảm thuế xuất khẩu xuống mức thấp hơn để tháo gỡ khó khăn cho các doanh nghiệp.
Trước đó, Hiệp hội Xi măng Việt Nam cũng có kiến nghị tới Thủ tướng Chính phủ, Bộ trưởng các Bộ: gồm Bộ Tài chính, Bộ Kế hoạch và Đầu tư, Bộ Công thương, Bộ Xây dựng về việc áp dụng thuế xuất khẩu 5% và thuế VAT đối với mặt hàng xi măng clinker xuất khẩu.
Hiệp hội Xi măng Việt Nam cho rằng, Với giá xuất khẩu clinker, xi măng của Việt Nam và các nước trong khu vực như hiện nay, sự cạnh tranh gay gắt chỉ nằm trong mức chênh lệch từ 0.5USD – 1USD/tấn. Kể từ khi áp dụng hai Nghị định 100/2016/NĐ-CP và 122/2016/NĐ-CP, mỗi tấn clinker và xi măng xất khẩu của Việt Nam đang gánh thêm chi phí thuế từ 4 USD/tấn đến 7 USD/tấn.
Theo đó, các doanh nghiệp xuất khẩu đang phải oằn mình bù lỗ cho những tấn hàng xuất khẩu để giữ thị trường và uy tín với bạn hàng, đặc biệt với những thị trường và bạn hàng đã ký kết hợp đồng dài hạn.
Ngoài ra, với giá bán sau áp thuế xuất khẩu sẽ cao hơn hẳn các đối thủ trong khu vực, các các đối tác, bạn hàng, khách hàng đang mua xi măng, clinker sẽ phải từ bỏ thị trường Việt Nam, chuyển hướng sang mua của các thị trường khác trong khu vực có sự ổn định và giá bán cạnh tranh hơn.
Về lâu dài, nếu áp dụng thuế xuất khẩu 5% và không được khấu trừ thuế VAT đầu vào sẽ dẫn đến hậu quả nặng nề cho ngành xi măng khi sự chậm hàng, ế ẩm và bế tắc từ hoạt động xuất khẩu.
Hệ quả là các doanh nghiệp xi măng sẽ ồ ạt giảm giá, khuyến mại để đưa hàng chục triệu tấn xi măng clinker quay lại thị trường nội địa, ngay lập tức, sẽ gây ra sự hỗn loạn của thị trường xi măng trong nước, phá giá, cạnh tranh không lành mạnh, giành giật lẫn nhau và cuối cùng có thể dẫn đến việc giải thể, phá sản hoặc bán công ty.
Thu về hơn 561 triệu USD từ xuất khẩu xi măng, clinker
Việc xuất khẩu 14,7 triệu tấn xi măng, clinker trong năm 2016 đã giúp mang về giá trị xuất khẩu 561 triệu USD.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Không phải cứ hàng hóa sản xuất, lắp ráp trong nước là có xuất xứ Việt Nam
-
 Doanh nghiệp cần chủ động và tuân thủ quy định khi kinh doanh trực tuyến
-
 Đà Nẵng yêu cầu doanh nghiệp chuẩn hóa dữ liệu đăng ký trước ngày 15/12/2026
-
 THACO AGRI nâng cấp hàng loạt hợp tác chiến lược, đặt mục tiêu xuất khẩu 680.000 tấn chuối
-
Xe Trung Quốc vào Việt Nam: Cuộc chơi mới và sức mạnh của đối tác nội địa -
Doanh nghiệp nội thất Việt trước sức ép nâng chuẩn xuất khẩu -
Quảng Ninh đề xuất miễn tiền thuê đất suốt thời hạn thuê cho dự án xã hội hóa -
LITEON vận hành giai đoạn 1 nhà máy 690 triệu USD tại Quảng Ninh -
Masan 13 năm liên tiếp góp mặt trong Top 50 Công ty niêm yết kinh doanh hiệu quả nhất Việt Nam -
Tập đoàn năng lượng Hoa Kỳ xúc tiến thương vụ mua cổ phần chi phối tại Cảng LNG Cái Mép -
VEFTA mở cửa thị trường châu Âu, doanh nghiệp Việt phải vượt “cửa ải” xuất xứ






-
 SHB đứng thứ 10 trong Top 50 thương hiệu dẫn đầu năm 2026 của Forbes Việt Nam
-
 Phú Long ghi dấu ấn tại APEA 2026 với hai giải thưởng về thương hiệu và quản trị
-
 Pebsteel sau 32 năm: Từ vị thế tiên phong đến khát vọng thiết lập chuẩn mực ngành nhà thép
-
 VPBank “House of Diamond”: Khi sự đủ đầy bắt nguồn từ sự cân bằng bên trong
-
 Stavian ED phát triển hạ tầng năng lượng cho KCN Stavian Vĩnh Phúc
-
 Bảo Tín Mạnh Hải nhận giải Fast Enterprise Award tại APEA 2026: Tăng tốc nhờ chữ "Tín"