


 Vietbank có thêm một phó tổng giám đốc
-
Vietbank có thêm một phó tổng giám đốc
-
 VIS Rating: Kỳ vọng hoạt động phát hành trái phiếu sơ cấp sẽ ổn định trong quý IV
-
 Chứng khoán phiên 12/10: Cổ phiếu thép tăng mạnh, độ rộng thị trường đã tích cực hơn
-
 Nam A Bank khẳng định nội lực bền vững trong hành trình 34 năm ghi dấu bản sắc
-
Chứng khoán chờ tín hiệu từ mùa báo cáo lợi nhuận -
Ngân hàng liên quan đến bất động sản mạnh tay huy động vốn trái phiếu giá cao
Triệt vi rút độc hại trong hệ thống ngân hàng
Thùy Liên
- 28/10/2016 09:03

Khi thanh khoản hệ thống đã dồi dào, niềm tin đã dần trở lại, việc cho phá sản vài ngân hàng yếu kém để làm gương là cần thiết.
TIN LIÊN QUAN
Không để vàng thau lẫn lộn
Phát biểu tại phiên thảo luận tổ ở Quốc hội cuối tuần qua, Phó thủ tướng Vương Đình Huệ cho hay, Chính phủ đề xuất thí điểm phá sản ngân hàng yếu kém.
Động thái quyết liệt này của Chính phủ được giới chuyên gia hưởng ứng. Nhiều ý kiến cho rằng, các ngân hàng yếu đang là nút thắt lớn, ăn mòn sức khỏe của hệ thống, lấy đi nguồn lực của các ngân hàng khác, nhưng lại không thể phá sản, khiến vi rút yếu kém tồn tại âm ỷ và các ông chủ nhà băng yếu kém ngày càng chây ỳ.
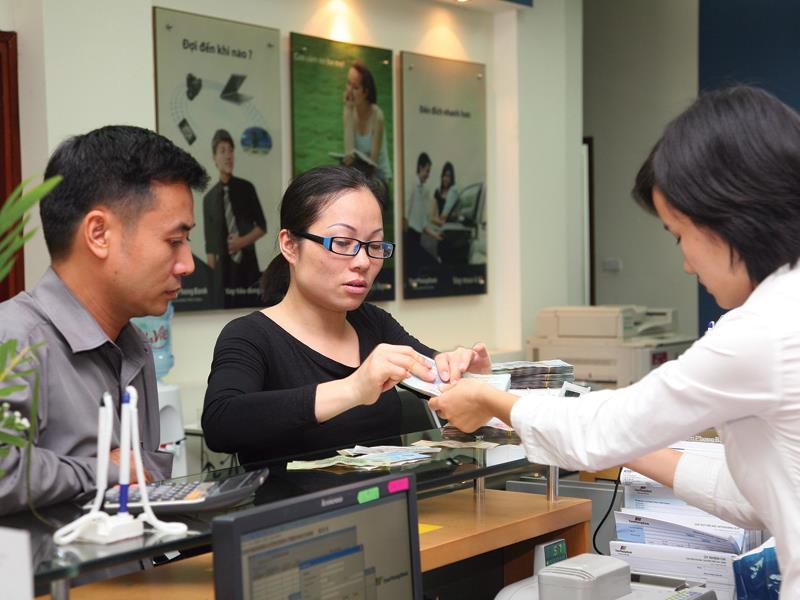 |
| Với việc cho phá sản ngân hàng yếu kém, người dân sẽ có ý thức lựa chọn ngân hàng uy tín để gửi tiền. Ảnh: Chí Cường |
“Cần làm ngay, không nên chần chừ. Luật Phá sản 2014 đã quy định về phá sản ngân hàng”, Luật sư Trương Thanh Đức, Chủ tịch Hội đồng Thành viên Công ty Luật BASICO nói.
Theo chuyên gia này, giai đoạn trước đây, Chính phủ cam kết không để ngân hàng phá sản, nên hiện nay hệ thống ngân hàng “vàng thau lẫn lộn”, người gửi tiền không phân biệt ngân hàng tốt, ngân hàng yếu, cứ ngân hàng lãi suất cao là gửi tiền.
Về vấn đề này, TS. Nguyễn Xuân Thành, Giám đốc Chương trình Giảng dạy Kinh tế Fulbright cũng cho rằng, giải pháp mua lại ngân hàng 0 đồng của Ngân hàng Nhà nước Việt Nam là “cứu” tiền gửi của người dân, tránh đổ vỡ, chứ không phải cứu các ông chủ nhà băng. Tuy nhiên, với giải pháp này, ngân sách phải bỏ ra nguồn lực không nhỏ để bù đắp cho các ngân hàng. Tuy nhiên, nguồn lực nhà nước có hạn, vì vậy, thời gian tới, Ngân hàng Nhà nước không nên tiếp tục áp dụng giải pháp này, mà nên cho ngân hàng phá sản theo nguyên tắc thị trường.
Câu hỏi đặt ra là, liệu phá sản ngân hàng có xảy ra hiệu ứng domino? Theo các chuyên gia, trong giai đoạn hệ thống ngân hàng mong manh như trước đây, việc phá sản ngân hàng chắc chắn sẽ dẫn tới hiệu ứng domino. Đó cũng là lý do Ngân hàng Nhà nước phải chọn giải pháp mua lại ngân hàng yếu với giá 0 đồng. Thế nhưng, trong bối cảnh hiện nay, khi thanh khoản hệ thống đã dồi dào, niềm tin đã trở lại, việc cho phá sản vài ngân hàng yếu kém để làm gương là cần thiết.
“Với những ngân hàng quá yếu kém, trước hết, phải thu hẹp dần cả huy động và cho vay một cách nhẹ nhàng để người dân nắm rõ và xử lý dần dần. Về lâu dài, có lẽ, Ngân hàng Nhà nước cũng phải cho phá sản vài ngân hàng quá yếu kém để làm gương”, TS. Lê Xuân Nghĩa, Viện trưởng Viện nghiên cứu Phát triển kinh doanh khuyến nghị.
Bảo hiểm tiền gửi không thể mãi ngoài cuộc
Luật sư Trương Thanh Đức cho rằng, giai đoạn trước mắt, cùng với việc cho phép phá sản ngân hàng, Nhà nước có thể đứng ra bảo đảm tiền gửi cho người dân, tránh tâm lý hoang mang. Tuy nhiên, về lâu dài, việc phá sản ngân hàng cần thực hiện theo quy luật thị trường, buộc người dân cũng phải hình thành thói quen lựa chọn ngân hàng tốt để gửi tiền.
Ngoài ra, để phá sản ngân hàng, theo các chuyên gia, cần có sự tham gia tích cực hơn của Bảo hiểm tiền gửi. “Phá sản ngân hàng là chuyện bình thường của nhiều nền kinh tế. Việt Nam cũng cần tính tới giải pháp này để lành mạnh hóa thị trường, nhưng muốn vậy, Bảo hiểm tiền gửi phải vào cuộc, theo đúng như thông lệ quốc tế”, TS. Nguyễn Trí Hiếu, chuyên gia kinh tế đề nghị.
Trọng trách của Bảo hiểm tiền gửi Việt Nam là rất lớn. Tuy nhiên, thời gian qua, Bảo hiểm tiền gửi chỉ mới xử lý được sự đổ vỡ của các quỹ tín dụng nhân dân, chứ chưa thực sự tham gia tái cơ cấu hệ thống ngân hàng.
Tính đến giữa năm 2016, Bảo hiểm tiền gửi theo dõi hơn 3 triệu tỷ đồng tiền gửi của người gửi tiền tại 92 ngân hàng và gần 1.160 quỹ tín dụng nhân dân, tổ chức tài chính vi mô. Vốn điều lệ của tổ chức này là 5.000 tỷ đồng, tương đương với một ngân hàng nhỏ gần nhất hệ thống hiện nay. Đặc biệt, dù có tổng nguồn vốn khá lớn (hơn 30.000 tỷ đồng tính đến giữa năm 2016), song hơn 99% vốn tạm thời nhàn rỗi của cơ quan này đang được đem đi đầu tư vào trái phiếu chính phủ.
Rõ ràng, đã đến lúc, Bảo hiểm tiền gửi cần tham gia mạnh mẽ hơn nữa vào tái cơ cấu hệ thống ngân hàng. Tất nhiên, với nguồn lực hiện nay, Bảo hiểm tiền gửi chỉ đủ sức xử lý phá sản cho một vài ngân hàng yếu kém. Do đó, theo các chuyên gia, đồng thời với thí điểm phá sản một vài ngân hàng, cũng cần sớm sửa đổi Luật Bảo hiểm tiền gửi theo hướng mức bảo hiểm tiền gửi, tăng vị thế cho Bảo hiểm tiền gửi, đồng thời có cơ chế giám sát chặt chẽ hoạt động của cơ quan này.
Được biết, tại buổi làm việc với Bảo hiểm tiền gửi Việt Nam trước đó, Phó thủ tướng Vương Đình Huệ đã đồng ý với đề xuất nâng hạn mức chi trả bảo hiểm tiền gửi, trước mắt có thể nâng lên 75 triệu đồng. Hiện một số tổ chức cũng đang tư vấn cho Chính phủ về việc sửa đổi Luật Bảo hiểm tiền gửi nhằm giúp tổ chức này nâng cao năng lực, có thể tham gia tích cực hơn vào tái cơ cấu hệ thống ngân hàng, nâng cao niềm tin của người gửi tiền.
Các ngân hàng có kịp "đổ bộ" lên sàn UPCoM?
Mặc dù đã trình cổ đông thông qua kế hoạch đưa cổ phiếu lên UPCoM trong kỳ đại hội đồng cổ đông thường niên quý II/2016 vừa qua, song đến...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán chờ tín hiệu từ mùa báo cáo lợi nhuận -
Ngân hàng liên quan đến bất động sản mạnh tay huy động vốn trái phiếu giá cao -
F88 khai trương cửa hàng thứ 1.000, đánh dấu cột mốc mới về quy mô mạng lưới -
Chuyển cổ phiếu HNX sang HoSE và cơ hội tái định giá thực chất -
Mở lối trở về từ đồng vốn chính sách -
PVComBank: 93% vốn trong tay 11 cổ đông, "đại gia" nào chi nghìn tỷ mua cổ phiếu giá "chát"? -
Góc nhìn TTCK tuần 12/10 - 16/10: Lực cầu dần quay lại




-
 Hưng Yên có 5 doanh nhân được vinh danh “Doanh nhân Việt Nam tiêu biểu” năm 2026
-
 FPT lập liên minh chiến lược với doanh nghiệp AI Cloud hàng đầu Hàn Quốc, thúc đẩy đổi mới AI toàn cầu
-
 Saigontel trở thành đại lý bán lại dịch vụ Starlink đầu tiên được cấp phép tại Việt Nam
-
 Gemadept Run 2026 khởi động tại Hải Phòng với thông điệp "Mỗi bước chạy - Một tương lai"
-
 Ứng dụng miễn phí Top 1 trên AppStore và GooglePlay tặng quà hàng triệu người Việt Nam ngày 10/10/2026
-
 AEONMALL Việt Nam cùng TP. Quảng Ninh gieo mầm cho một tương lai xanh