


 SACOMBANK phát hành trái phiếu quy mô 10.000 tỷ đồng, 35% cho vay vào lĩnh vực ưu tiên
-
SACOMBANK phát hành trái phiếu quy mô 10.000 tỷ đồng, 35% cho vay vào lĩnh vực ưu tiên
-
 Chứng khoán Châu Á Thái Bình Dương vi phạm loạt quy định về cho vay, đầu tư
-
 OmniHub - Khi hồ sơ vay vốn của doanh nghiệp đồng hóa ngôn ngữ với ngân hàng
-
 Tín dụng tăng tốc, chi phí vốn khó giảm
-
Nhóm VN30 ghi nhận mùa lợi nhuận khởi sắc -
Chứng khoán phiên 16/11: Thanh khoản suy yếu, VN-Index vẫn giữ được sắc xanh
2 cổ phiếu cần quan tâm ngày 14/1
Thanh Thuý
- 14/01/2014 07:03

Đầu tư lược trích phân tích các cổ phiếu đáng quan tâm của một số công ty chứng khoán.
TIN LIÊN QUAN
 |
1- SJD: Nắm giữ với giá mục tiêu 23.200 đồng/cp
(CTCK Maybank KimEng - MBKE)
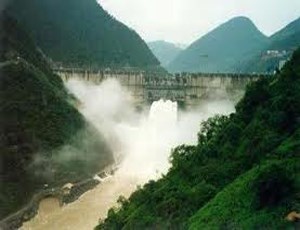
Theo thông tin trên website công ty, SJD đạt sản lượng 362,3 triệu kWh trong năm 2013. Mặc dù vượt kế hoạch đặt ra là 310 triệu kWh, sản lượng đạt được năm 2013 vẫn giảm tới 18% so với năm trước do tình hình thuỷ văn không thuận lợi.
Giá bán điện của SJD là 0,045 USD/kWh (theo Hợp đồng mua bán điện ký với EVN từ 1999 với hiệu lực 25 năm) cho mức sản lượng thiết kế 292 triệu kWh và 0,0225 USD/kWh cho sản lượng còn lại. Theo đó, doanh thu 2013 ước tính đạt 309 tỷ, giảm 10% so với 2012. Lợi nhuận sau thuế ước đạt 148 tỷ, giảm 4% so với cùng kỳ năm ngoái do tỷ suất lợi nhuận hoạt động ước tăng so với 2012 (56% so với 53%).
Vào cuối tháng 12/2013, SJD đã phát hành 5,12 triệu cổ phiếu để hoán đổi cổ phiếu SJD cho các cổ đông của CTCP Thuỷ điện Ry Ninh II (RHC) theo phương án sáp nhập RHC vào SJD. Tỷ lệ pha loãng trong năm 2014 sau khi phát hành 5,12 triệu cổ phiếu ước tính khoảng 13%.
Chúng tôi không kỳ vọng việc sáp nhập RHC sẽ có tác động đáng kể giúp cho triển vọng của SJD trong dài hạn vì so với SJD, quy mô của RHC nhỏ hơn nhiều và hiệu quả hoạt động cũng kém hơn.
Trong năm 2014 sau khi hợp nhất RHC, chúng tôi dự báo doanh thu của SJD đạt 349 tỷ, tăng 13% chủ yếu nhờ sản lượng hợp nhất từ RHC.
Lợi nhuận sau thuế 2014 dự báo đạt 158 tỷ, tăng 7% so với cùng kỳ năm ngoái với giả định tỷ suất lợi nhuận hoạt động giảm từ 56% năm 2013 xuống 51% năm 2014 do tỷ suất lợi nhuận hoạt động của RHC khoảng 35-40%, thấp hơn so với tỷ suất duy trì trên 50% của SJD.
Mặc dù lợi nhuận sau thuế 2014 dự báo tăng 7% so với cùng kỳ năm ngoái, EPS 2014 ước giảm khoảng 6% so với cùng kỳ năm ngoái, đạt 3.863 đồng/cp do tác động pha loãng cổ phiếu. PE dự phóng là 5,6x so với PE trung bình ngành khoảng 7x.
Khuyến nghị: Nắm giữ với giá mục tiêu 23.200 đồng/cp.
2- AAA: Kết quả kinh doanh quý IV khả quan
(CTCK Sài Gòn – SSI)
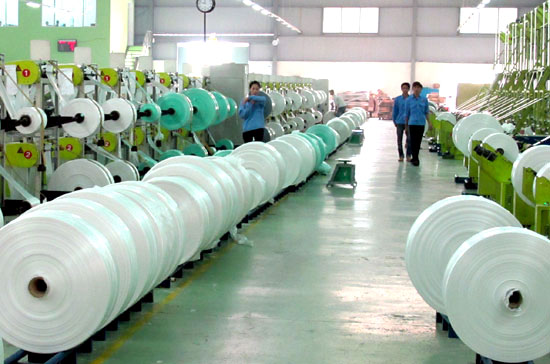
AAA là công ty xuất khẩu bao bì màng mỏng lớn nhất Việt Nam, hiện đang sở hữu 5 nhà máy sản xuất bao bì ở tỉnh Hải Dương. Lĩnh vực kinh doanh chính là sản xuất các loại bao bì, bao gồm túi đựng rác, bao bì đựng thực phẩm, và túi siêu thị.
Trong 9 tháng đầu năm 2013, doanh thu và lợi nhuận ròng của AAA đạt 829 tỷ đồng và 43,5 tỷ đồng, tăng lần lượt 14% và 17,4% so với năm ngoái. Quý IV là mùa cao điểm kinh doanh, là mùa mua sắm cho kỳ nghỉ lễ.
Chúng tôi dự tính doanh thu có thể đạt 350 tỷ đồng trong quý IV/2013, dẫn đến tổng doanh thu đạt 1.160 tỷ đồng, tăng 14%. Lợi nhuận ròng được dự kiến sẽ đạt 58,5 tỷ đồng, tương ứng với EPS là 2.955 đồng/cổ phiếu, tăng nhẹ 6,1% so với cùng kỳ.
Thanh Thuý (ĐTCK)
Chứng khoán trước hiệu ứng kỳ nghỉ Tết
Kỳ nghỉ Tết Giáp Ngọ năm nay sẽ kéo dài 9 ngày, từ thứ Ba (ngày 28/1) đến hết thứ Tư (ngày 5/2), như vậy, thị trường chỉ còn chục phiên...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 16/11: Thanh khoản suy yếu, VN-Index vẫn giữ được sắc xanh -
Novaland chuyển đổi 16 trái phiếu thành 2,8 triệu cổ phiếu với giá gấp 3,4 lần thị giá -
Lãi suất còn cao, cổ phiếu vua còn kém hấp dẫn -
Chính sách tiền tệ mở thêm dư địa, chứng khoán vẫn chờ lực cầu -
TPBank tung loạt ưu đãi lãi suất, tiếp sức doanh nghiệp mùa cao điểm cuối năm -
Pinetree lọt Top 10 ở hai hạng mục dịch vụ bán lẻ và chính sách phí -
NAPAS tổ chức Hội nghị Tổ chức Thành viên năm 2026




-
 FAST ra mắt Fast HRM 3.0 thế hệ mới - Giảm ngay 30 triệu đồng
-
 AGC Chemicals Vietnam được vinh danh Doanh nghiệp Xuất sắc tại Asia Pacific Enterprise Awards 2026
-
 Jotun Việt Nam vinh dự chiến thắng đề cử "Doanh nghiệp xuất sắc Châu Á" tại APEA 2026
-
 Tetra Pak đồng hành cùng Vietfood & Beverage - Propack Vietnam 2026, đưa giải pháp Tetra Recart® đến ngành thực phẩm Việt
-
 Đội tuyển Việt Nam giành ngôi vô địch ASEAN ESG Challenge 2026
-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam