


 Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
 Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi
-
 HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
-
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11
Cân nhắc việc đánh thuế ngôi nhà thứ hai trở đi
Mạnh Bôn
- 22/12/2022 10:32

Đã xuất hiện những luồng ý kiến khác nhau trước đề xuất của TP.HCM, trong đó có việc được thí điểm đánh thuế đối với bất động sản từ ngôi nhà thứ hai trở đi với hộ gia đình, cá nhân.
TIN LIÊN QUAN
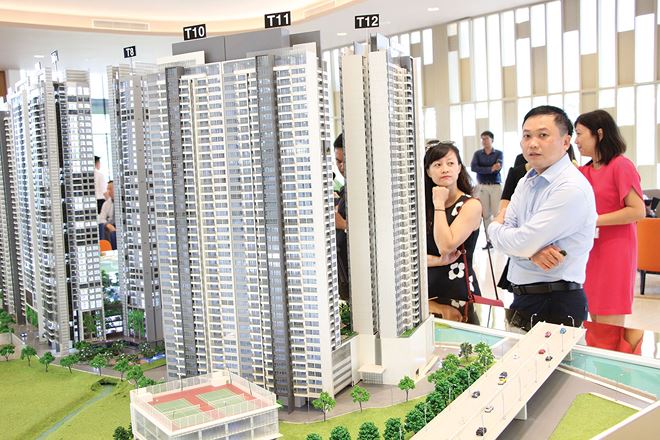 |
| Ảnh minh họa |
Luồng ý kiến thứ nhất cho rằng, đề xuất của TP.HCM là xác thực, vừa góp phần hạn chế đầu cơ nhà đất, giảm lãng phí tài nguyên đất đai, qua đó giúp người có thu nhập trung bình trở xuống có cơ hội tiếp cận nhà đất, vừa góp phần tăng thu ngân sách địa phương.
Luồng ý kiến thứ hai cho rằng, đề xuất của trung tâm kinh tế lớn nhất cả nước - TP.HCM là không có cơ sở và phi thực tế, bởi theo Hiến pháp, các khoản thu, chi ngân sách nhà nước phải do luật định. Như vậy, việc đầu tàu kinh tế của cả nước kiến nghị thu thuế đối với bất động sản trong Dự thảo Nghị quyết chính sách thí điểm tạo động lực phát triển TP.HCM (thay thế Nghị quyết 54/2017/QH14) là chưa đủ cơ sở vì mọi khoản thu, sắc thuế phải được quy định trong luật, chứ không phải nghị quyết.
Trên thực tế, Nghị quyết 07-NQ/TW (ngày 18/11/2016) của Bộ Chính trị về chủ trương, giải pháp cơ cấu lại ngân sách nhà nước yêu cầu phải hoàn thiện chính sách thu gắn với cơ cấu lại thu ngân sách nhà nước theo hướng bao quát toàn bộ các nguồn thu, mở rộng cơ sở thu, nhất là các nguồn thu mới, khai thác tốt thuế thu từ tài sản phù hợp với thông lệ quốc tế. Nghị quyết 07-NQ/TW không quy định xây dựng Luật Thuế tài sản và lại càng không có điều khoản nào cho phép các địa phương ban hành khoản thu, sắc thuế đánh vào tài sản, đặc biệt là bất động sản của tổ chức, cá nhân.
Theo Chiến lược cải cách hệ thống thuế đến năm 2030 được Thủ tướng ban hành tại Quyết định 508/QĐ-TTg (ngày 23/4/2022), thì giai đoạn 2021-2030, Việt Nam chỉ có 10 luật thuế như hiện nay (không ban hành thêm luật thuế mới), trong đó có thuế sử dụng đất phi nông nghiệp đang đánh vào tài sản là nhà đất, không phân biệt tài sản nhà đất là thứ nhất hay thứ hai trở đi, không phân biệt đối tượng quản lý, sử dụng là tổ chức, doanh nghiệp, hộ gia đình hay cá nhân.
Đối với thuế liên quan đến tài sản (thuế sử dụng đất phi nông nghiệp), theo Quyết định 508/QĐ-TTg, trong giai đoạn 2021-2030, thực hiện tổng kết, đánh giá tổng thể, trên cơ sở đó, nghiên cứu hoàn thiện theo hướng tăng mức điều tiết đối với đất và bổ sung thu thuế đối với nhà nhằm khuyến khích sử dụng nhà, đất có hiệu quả, góp phần hạn chế đầu cơ nhà, đất, đảm bảo động viên nguồn thu hợp lý, ổn định ngân sách nhà nước, phù hợp với điều kiện kinh tế - xã hội của Việt Nam và thông lệ quốc tế.
Như vậy, từ chủ trương của Đảng, luật pháp của Nhà nước đều chưa có quy định đánh thuế đối với nhà đất từ thứ hai trở đi của hộ gia đình, cá nhân. Hiến pháp lại càng không cho phép bất cứ địa phương, bộ, ngành nào được ban hành thêm các khoản thu, sắc thuế không được quy định cụ thể tại các luật thuế hiện hành. Vì thế, đề xuất đánh thuế đối với nhà đất của TP.HCM là không đủ căn cứ.
Việc đánh thuế đối với nhà đất thứ hai trở đi, trên thực tế, cũng khó thực hiện vì vô cùng phức tạp do diện tích nhà đất khác nhau, giá trị khác nhau, có thể chênh nhau hàng chục, hàng trăm, có khi lên đến hàng ngàn lần giữa căn hộ penthouse, biệt thự, nhà liền kề, nhà mặt phố, chung cư cao cấp ở trung tâm TP.HCM với nhà đất ở vùng sâu, vùng xa, kinh tế chưa phát triển. Ngoài ra, số nhân khẩu trong mỗi hộ gia đình cũng rất khác nhau, có hộ chỉ 1-2 người, có hộ 7-8 người, nếu tất cả hộ gia đình có nhà ở từ thứ hai trở đi đều phải nộp thuế cũng không thực sự công bằng.
Mục tiêu của việc đánh thuế đối với nhà đất từ thứ hai trở đi là chống đầu cơ, chống lãng phí nhà đất bỏ hoang. Song phần đông người dân bỏ tiền ra mua nhà, không ai bỏ nhà hoang, không ai “chôn một đống tiền” mà phần lớn đều được đưa vào khai thác, không tự kinh doanh thì cho thuê. Khi cho thuê nhà, người cho thuê phải nộp thuế thu nhập cá nhân, người khai thác nhà đất đi thuê cũng đã phải nộp các loại thuế, phí, lệ phí. Chính vì vậy, cần nghiên cứu kỹ tác động của việc thu thuế ngôi nhà thứ hai trở đi, nếu không sẽ rất dễ dẫn đến tình trạng thuế chồng thuế trong khi vẫn khó ngăn chặn tình trạng đầu cơ nhà đất và bởi tiền thuế nhà đất sẽ lại đè nặng lên vai người thuê nhà, ảnh hưởng tới người nghèo, người dân sống ở khu vực có điều kiện kinh tế - xã hội khó khăn.
Mặt trái của đề xuất đánh thuế ngôi nhà thứ hai
Việc đánh thuế căn nhà thứ hai được kỳ vọng sẽ giúp tăng nguồn thu ổn định, bền vững cho địa phương. Tuy nhiên, mặt trái của việc này có...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền -
Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng -
VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật





-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk