


 Agribank tiếp sức doanh nghiệp, thúc đẩy động lực tăng trưởng
-
Agribank tiếp sức doanh nghiệp, thúc đẩy động lực tăng trưởng
-
 Quảng Trị triển khai các giải pháp tăng thu ngân sách những tháng cuối năm 2026
-
 Chứng khoán phiên 19/10: Cổ phiếu trụ gây sức ép, nhóm chứng khoán tạo điểm sáng
-
 VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế
-
Ngân hàng thương mại cam kết giảm lãi suất, lo hành vi người gửi tiền thay đổi -
Chứng khoán DSC báo lãi giảm đến 97% trong quý III
Cần phân định rõ loại hình tín dụng bất động sản
Vân Linh
- 28/02/2019 10:26

TS. Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng cho rằng, việc siết tỷ lệ vốn ngắn hạn cho vay trung, dài hạn và nâng hệ số rủi ro trong cho vay kinh doanh bất động sản sẽ tác động đến nguồn vốn tín dụng vào thị trường này trong năm 2019.
TIN LIÊN QUAN
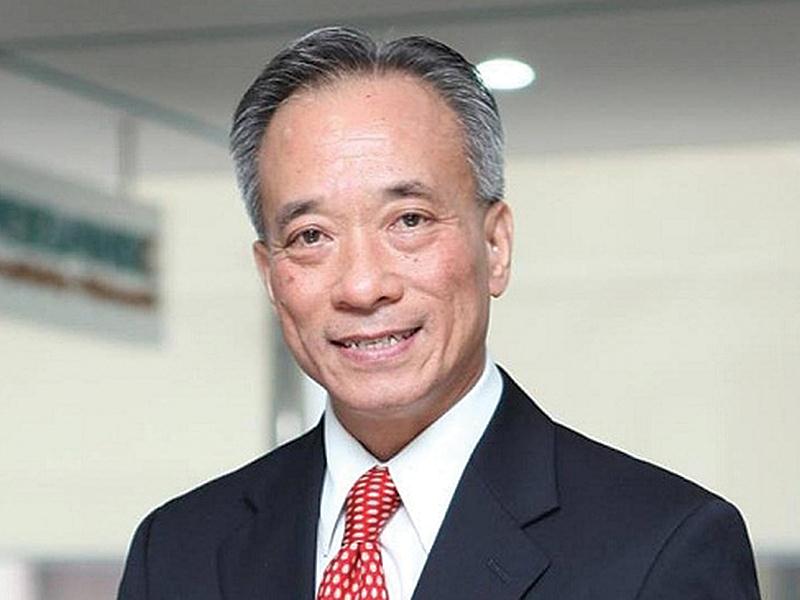 |
| TS. Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng. |
Theo ông, việc siết tỷ lệ vốn ngắn hạn cho vay trung, dài hạn xuống 40% như hiện nay là phù hợp hay nên giảm nữa, bởi có ý kiến cho rằng, cần giảm xuống 30%?
Thực tế, với mức 30% đối với tỷ lệ vốn ngắn hạn cho vay trung, dài hạn đã được ngành ngân hàng Việt Nam áp dụng từ trước khi đẩy tỷ lệ này lên 60% và giờ đang phải giảm dần. Với thực trạng nguồn tiền huy động vào của ngành ngân hàng Việt Nam chủ yếu là ngắn hạn, nếu đem cho vay trung, dài hạn với tỷ lệ cao sẽ dẫn đến rủi ro về thanh khoản. Vì vậy, theo tôi, cần giảm dần tỷ lệ này, không chỉ xuống 30%, mà thậm chí xuống 20%.
Điều đó có quá khó khăn cho các ngân hàng trong việc cân đối nguồn vốn?
Chắc chắn sẽ có khó khăn cho các ngân hàng trong việc cân đối lại nguồn tiền, giảm tỷ lệ vốn ngắn cho vay trung, dài hạn theo lộ trình.
Nguồn tiền tiết kiệm của người dân Việt Nam chủ yếu là ngắn hạn, trong khi tâm lý của người gửi tiền Việt Nam cũng chỉ muốn gửi ngắn hạn, vì lo ngại rủi ro. Do đó, các ngân hàng khó có thể huy động được nguồn tiền trung, dài hạn.
Tuy nhiên, tỷ lệ vốn ngắn hạn cho vay trung, dài hạn được ngành ngân hàng Việt Nam áp mức 40% vẫn cao so với thông lệ quốc tế. Chẳng hạn, ở Mỹ, tỷ lệ này chỉ khoảng 20%. Vì thế, Việt Nam cần có lộ trình để giảm tiếp xuống 30%, thậm chí xuống 20%. Để làm việc này, cần có thời gian và lộ trình để các ngân hàng có sự chuẩn bị, có thể trong vòng 2 - 3 năm.
Tín dụng bất động sản chủ yếu là vốn dài hạn, nên sẽ gặp nhiều khó khăn do việc siết tỷ lệ vốn ngắn hạn cho vay trung, dài hạn, thưa ông?
Khó khăn là điều khó tránh, không chỉ với vốn cho vay kinh doanh bất động sản, mà với cả cho vay mua nhà, bởi các ngân hàng phải điều chỉnh vốn ngắn hạn cho vay trung, dài hạn.
Vốn cho vay mua nhà chủ yếu là trung, dài hạn, 5 - 15 năm, thậm chí có ngân hàng cho vay trong thời gian lên đến 20 năm. Do vậy, việc tỷ lệ trên dần được siết lại buộc ngân hàng phải tăng cường huy động kỳ hạn dài để cơ cấu lại nguồn. Nhưng thực tế, với tâm lý sợ rủi ro, người gửi tiền chủ yếu muốn gửi ngắn hạn. Để thu hút tiền gửi dài hạn, lãi suất tiết kiệm phải tăng, nên sẽ kéo theo lãi vay mua nhà tăng.
Dư nợ cho vay bất động sản thực được cho là cao hơn nhiều so với con số báo cáo của ngành ngân hàng. Theo ông, việc này có cần cảnh báo để đảm bảo an toàn cho hệ thống ngân hàng?
Có 2 loại là cho vay bất động sản kinh doanh và cho vay bất động sản tiêu dùng (mua, sửa chữa, xây nhà)… Các tỷ lệ dư nợ cho vay bất động sản được công bố chủ yếu là bất động sản kinh doanh. Còn nếu cộng cả cho vay bất động sản tiêu dùng, thì con số này rất cao. Vì thế, việc ngân hàng đẩy mạnh cho vay bất động sản tiêu dùng cũng cần được kiểm soát chặt để hạn chế rủi ro.
Tình trạng dư nợ bất động sản núp bóng tiêu dùng được cho là ngày một gia tăng. Điều này có đáng lo ngại và cần kiểm soát chặt, thưa ông?
Việc tín dụng bất động sản tiêu dùng có rủi ro hay không là tùy thuộc vào việc xác minh của ngân hàng đối với khách hàng khi vay (nguồn trả nợ, thu nhập của khách hàng)… Hiện mỗi ngân hàng có một chính sách thẩm định tín dụng riêng và tùy vào mức độ rủi ro.
Thực tế, đa phần ngân hàng, nếu có tài sản đảm bảo là họ sẵn sàng cho vay, trong khi trong cho vay, tài sản đảm bảo không phải yêu cầu đầu tiên. Trong khi đó, ở Việt Nam chưa có xếp hạng tín dụng cá nhân. Vì thế, việc tăng hệ số rủi ro trong đầu tư, kinh doanh bất động sản cũng cần có sự phân định rõ ràng các loại hình cho vay trong lĩnh vực này.
Rủi ro khi tín dụng bất động sản "núp bóng" tiêu dùng tăng
Tín dụng tiêu dùng tăng nhanh chủ yếu đến từ hoạt động cho vay mua, sửa nhà khiến nhiều người lo ngại về nguy cơ cho vay bất động sản đang núp...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Chứng khoán phiên 19/10: Cổ phiếu trụ gây sức ép, nhóm chứng khoán tạo điểm sáng
-
 VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế
-
 Ngân hàng thương mại cam kết giảm lãi suất, lo hành vi người gửi tiền thay đổi
-
 Chứng khoán DSC báo lãi giảm đến 97% trong quý III
-
Chứng khoán Kafi báo lãi sụt giảm, mới đạt được 51% kế hoạch năm -
Điểm sáng tỷ giá: Nối dài chuỗi hạ nhiệt, hướng tới tháng thứ sáu giảm giá liên tiếp -
Thống đốc họp với 46 ngân hàng thương mại: Nhà băng đồng thuận giảm lãi suất, sẻ chia lợi nhuận -
OCB khẳng định vị thế thương hiệu quốc gia 4 kỳ liên tiếp -
Bảo hiểm Bảo Việt: Ba kỳ liên tiếp Thương hiệu Quốc gia, hơn sáu thập kỷ làm điểm tựa cho nền kinh tế -
Vietbank triển khai gói tín dụng ưu đãi 3.000 tỷ đồng, lãi suất thấp hơn tối thiểu 1,5%/năm -
Từ bài học của Indonesia đến mục tiêu nâng chất thị trường chứng khoán Việt Nam
-
1  TP.HCM đấu giá lại 3 lô đất Thủ Thiêm, giá khởi điểm hơn 14.500 tỷ đồng
-
2  Xuất nhập khẩu đến 15/10 vượt 945 tỷ USD, nhập siêu lùi về 17,6 tỷ USD
-
3  Hà Nội đề xuất cơ chế đặc biệt lựa chọn nhà thầu chiến lược cho các dự án đường sắt
-
4  Lộ dần phương án tuyến Dự án đường sắt Ngọc Hồi - Kim Sơn vốn 27.752 tỷ đồng




-
 Elise và NTK Lý Quí Khánh: Bản tuyên ngôn thời trang "FOR HER" dịp 20/10
-
 Làm mát hiệu quả: Bài toán năng lượng mới của doanh nghiệp
-
 SHB gặp mặt nhà đầu tư cập nhật kết quả kinh doanh và động lực tăng trưởng
-
 SeABank lần thứ 4 liên tiếp được vinh danh Thương hiệu Quốc gia Việt Nam
-
 LPBank được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026
-
 MGLAND - Elite Capital sẵn sàng bứt phá tại Vinhomes Green Paradise Cần Giờ