


 ĐHĐCĐ Coteccons: Ước tính lãi 306 tỷ đồng trong quý I niên độ 2026 - 2027
-
ĐHĐCĐ Coteccons: Ước tính lãi 306 tỷ đồng trong quý I niên độ 2026 - 2027
-
 Lãi suất cao, phát hành trái phiếu doanh nghiệp chững lại
-
 Tự doanh, môi giới kéo giảm lợi nhuận của Chứng khoán Bảo Việt
-
 Lỗ tự doanh, chứng khoán VIX báo lãi giảm hơn 93%
-
Các ngân hàng đồng loạt giảm lãi suất tiết kiệm và lãi suất cho vay -
Agribank tiếp sức doanh nghiệp, thúc đẩy động lực tăng trưởng
Cảnh báo đỏ cho ngân hàng đầu tư trái phiếu, bất động sản
Thùy Liên
- 16/03/2023 11:31

Liên tiếp 3 ngân hàng của Mỹ tuyên bố phá sản khiến thị trường tài chính toàn cầu rúng động.
TS. Nguyễn Trí Hiếu, chuyên gia ngân hàng cho rằng, sự sụp đổ của các ngân hàng này là cảnh báo với các ngân hàng mạnh tay đầu tư trái phiếu doanh nghiệp, cho vay bất động sản trong thời gian qua.
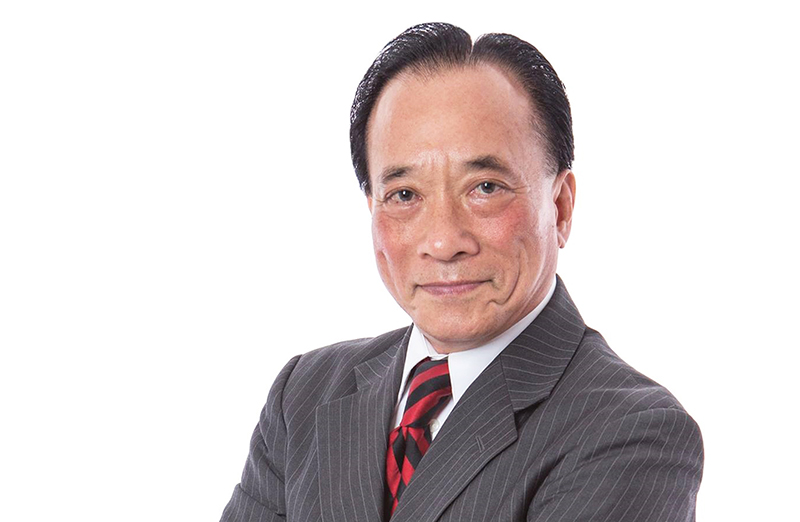 |
| TS. Nguyễn Trí Hiếu. |
Giới đầu tư đang rất lo ngại và choáng váng khi liên tiếp 3 ngân hàng của Mỹ phá sản, ngừng hoạt động chỉ trong vòng chưa đầy một tuần. Theo ông, liệu sự cố này có châm ngòi cho cuộc khủng hoảng tài chính toàn cầu?
Việc Silicon Valley Bank (SVB), Signature Bank và trước đó là Silvergate Capital sụp đổ đang dẫn tới sự lan truyền trên thị trường tài chính Mỹ. Ngoài 3 ngân hàng trên, nhiều ngân hàng khác tại Mỹ cũng đang bị người dân rút tiền, bán tháo cổ phiếu. Nói cách khác, hệ thống ngân hàng Mỹ đang bị khủng hoảng, tại các ngân hàng nhỏ và vừa, hiện tượng “run on the bank” (rút tiền gửi khỏi ngân hàng tăng đột biến) đang diễn ra bởi hiệu ứng domino. Tại một số quốc gia châu Âu, hiện tượng này cũng bắt đầu xuất hiện.
Tác động của các ngân hàng Mỹ phá sản tới Việt Nam ra sao, thưa ông?
Hiện tại, các tác động chỉ mới dừng ở mặt tâm lý. Tuy nhiên, chúng ta không thể chủ quan. Các ngân hàng Việt Nam không cho vay với lĩnh vực tiền số, không cho vay quá nhiều lĩnh vực khởi nghiệp, hay bị thua lỗ bởi nắm giữ trái phiếu chính phủ… như các ngân hàng Mỹ vừa sụp đổ, song nhiều ngân hàng đang nắm giữ trái phiếu doanh nghiệp và cho vay bất động sản lớn.
Trong năm nay, một lượng lớn trái phiếu doanh nghiệp mà ngân hàng nắm giữ đến kỳ đáo hạn, nếu doanh nghiệp không thể thanh toán, thì Hệ số An toàn vốn (CAR) của ngân hàng sẽ bị kéo xuống. Theo thống kê của Ngân hàng Nhà nước, tại thời điểm tháng 10/2022, CAR của các ngân hàng thương mại là gần 12%, đây là con số còn khá khiêm tốn so với các ngân hàng trong khu vực.
Hệ thống ngân hàng Việt Nam có đặc điểm là tỷ lệ tiền gửi ngắn hạn lớn (80-90%), các ngân hàng lấy vốn ngắn hạn đi đầu tư, cho vay trung, dài hạn (trái phiếu doanh nghiệp, bất động sản) sẽ rất rủi ro. Theo số liệu của Ngân hàng Nhà nước, hiện hơn 20% dư nợ toàn hệ thống là cho vay bất động sản, đây là rủi ro rất lớn cho hệ thống ngân hàng.
Một trong những lý do khiến Việt Nam phải đặc biệt cẩn trọng với phá sản ngân hàng là năng lực của cơ quan bảo hiểm tiền gửi. Khi 3 ngân hàng mới đây sụp đổ, Chính phủ Mỹ tuyên bố bảo vệ người gửi tiền, tăng cường thanh khoản cho hệ thống, bảo vệ an toàn hệ thống, nhưng không giải cứu ngân hàng nào.
Trong bối cảnh rủi ro gia tăng, theo ông, các ngân hàng Việt Nam và Ngân hàng Nhà nước cần phải làm gì?
Bài học đầu tiên cho ngân hàng Việt Nam là phải đa dạng danh mục. Các ngân hàng của Mỹ sụp đổ thời gian gần đây chủ yếu do tập trung vào các công ty khởi nghiệp, công ty kỹ thuật số - những lĩnh vực dễ tổn thương khi nền kinh tế lao dốc. Đáng mừng là, danh mục cho vay của các ngân hàng Việt Nam hiện nay tương đối đa dạng, trừ một số ít ngân hàng quá tập trung vào bất động sản.
Bài học thứ hai mà các ngân hàng thương mại phải lưu ý là chuẩn bị lượng dự phòng lớn về tiền mặt để sẵn sàng đề phòng nếu người dân ồ ạt rút tiền. Bên cạnh đó, các ngân hàng phải đưa ra hạn mức giới hạn khi cho vay các ngân hàng khác, tăng lượng tiền dự trữ tại Ngân hàng Nhà nước, thực hiện giải pháp stress test để đánh giá sức chịu đựng của ngân hàng mình.
Các ngân hàng cũng phải sẵn sàng nguồn dự phòng rủi ro cho trái phiếu doanh nghiệp, bất động sản, nếu tình hình thị trường tiếp tục diễn biến xấu.
Về lâu dài, các ngân hàng vẫn phải liên tục tăng vốn để cải thiện CAR, nâng cao khả năng phòng thủ. Hiện nay, CAR của nhiều ngân hàng còn mỏng, do tín dụng tăng nhanh hơn tốc độ tăng của vốn chủ sở hữu.
Về phía Ngân hàng Nhà nước, trước các rủi ro của thị trường, cơ quan này chắc chắn sẽ siết chặt hoạt động quản trị rủi ro an toàn hệ thống như: thực hiện tiêu chuẩn Basel II tiến tới Basel III; siết tỷ lệ sử dụng vốn ngắn hạn cho vay trung, dài hạn; kiểm soát chặt tín dụng các lĩnh vực rủi ro… Hệ thống ngân hàng, thị trường bất động sản và thị trường vốn (trái phiếu doanh nghiệp, chứng khoán) có mối liên hệ chặt chẽ với nhau, nên cơ quan chức năng cần giám sát chặt chẽ và luôn dự phòng kịch bản xử lý để hành động nhanh khi sự cố xảy ra.
Goldman Sachs: Fed sẽ không nâng lãi suất trong tháng 3 sau loạt đổ vỡ ngân hàng
Silicon Valley Bank, Signature Bank sụp đổ, buộc giới chức tài chính Mỹ phải nhập cuộc. Đây là lý do Goldman Sachs nhận định, Fed sẽ chưa vội nâng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Các ngân hàng đồng loạt giảm lãi suất tiết kiệm và lãi suất cho vay -
Agribank tiếp sức doanh nghiệp, thúc đẩy động lực tăng trưởng -
Quảng Trị triển khai các giải pháp tăng thu ngân sách những tháng cuối năm 2026 -
Chứng khoán phiên 19/10: Cổ phiếu trụ gây sức ép, nhóm chứng khoán tạo điểm sáng -
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế -
Ngân hàng thương mại cam kết giảm lãi suất, lo hành vi người gửi tiền thay đổi -
Chứng khoán DSC báo lãi giảm đến 97% trong quý III




-
 Khảo sát của Lalamove: Sức mua giảm, chi phí tăng - Vì sao gần 90% doanh nghiệp không dám tăng giá sản phẩm?
-
 MB mở rộng tài trợ chuỗi cung ứng đa tầng
-
 Nexsmart Vietnam: Từ nhãn hiệu được bảo hộ đến gian hàng Mall và mạng lưới 100.000 nhà sáng tạo
-
 ACBS được vinh danh Doanh nghiệp Quản trị Bền vững và Minh bạch tại APEA 2026
-
 SIG được vinh danh Doanh nghiệp tăng trưởng nhanh tại APEA 2026
-
 MB được vinh danh “Doanh nghiệp xuất sắc châu Á” năm 2026