


 Đầu tư 1.053 tỷ đồng mở rộng 24,9 km đường Hồ Chí Minh qua Quảng Trị
-
Đầu tư 1.053 tỷ đồng mở rộng 24,9 km đường Hồ Chí Minh qua Quảng Trị
-
 Quảng Trị đầu tư 205 tỷ đồng xây dựng đường ven biển 5,8 km
-
 Quảng Trị đầu tư 600 tỷ đồng nâng cấp, mở rộng Đường tỉnh 558D
-
 Khởi công quần thể du lịch 16.234 tỷ đồng; tìm nhà đầu tư cụm y tế hơn 6.000 tỷ đồng
-
Đà Nẵng đầu tư xây dựng 3 khu tái định cư phục vụ đường sắt tốc độ cao -
TP.HCM tìm nhà đầu tư cụm y tế công nghệ cao hơn 6.000 tỷ đồng
Đấu giá Vissan: Proconco tố CJ Cheiljedang không thỏa mãn tiêu chí nhà đầu tư chiến lược
Thu Hương
- 22/03/2016 07:45

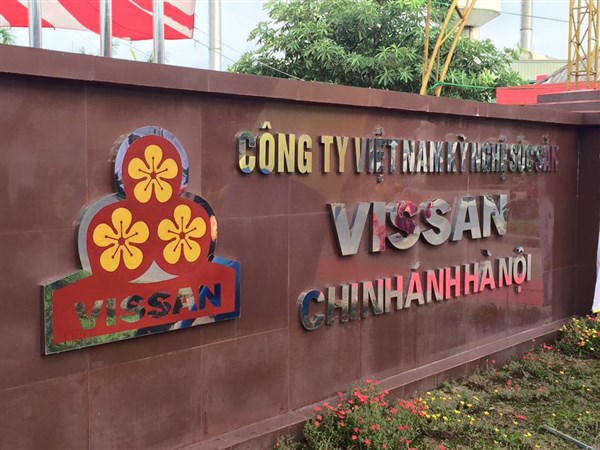
Chỉ một tuần trước khi cuộc đấu giá dành cho nhà đầu tư chiến lược của Công ty TNHH MTV Kỹ nghệ súc sản (Vissan) diễn ra vào ngày 24/3 tới, Proconco đã lên tiếng tố đối thủ là CJ Cheiljedang không thỏa mãn tiêu chí lựa chọn nhà đầu tư chiến lược.
TIN LIÊN QUAN
Nếu CJ Cheiljedang bị loại thì đương nhiên Masan, cổ đông lớn chi phối Proconco và Anco, hai nhà đầu tư chiến lược còn lại của Visssan sẽ sở hữu toàn bộ 14% cổ phần chào bán, với mức giá chào bán thấp nhất.
Trong văn bản gửi UBND TP.HCM và Ban chỉ đạo cổ phần hóa Vissan ngày 17/3/2016, Proconco cho rằng Công ty CJ Cheiljedang không thỏa mãn tiêu chí lựa chọn nhà đầu tư chiến lược mua cổ phần tại Vissan. Cụ thể là trong các tiêu chí xét năng lực tài chính thì chỉ số tổng số nợ phải trả trên vốn chủ sở hữu tại thời điểm 30/9/2015 không vượt quá 1,5 lần. Tuy nhiên, đối chiếu với báo cáo tài chính hợp nhất năm 2015 của CJ, chỉ số này là 1,61 lần. Trong trường hợp loại trừ lợi ích cổ đông thiểu số khỏi vốn chủ sở hữu, hệ số nợ này vào thời điểm trên còn cao hơn, tới 2,77 lần.
 |
| . |
Theo tài liệu phóng viên Báo Đầu tư có được thì pháp nhân trong danh sách nhà đầu tư chiến lược của Vissan là Công ty CJ CheiJedang (Hàn Quốc). Theo Báo cáo tài chính quý III/2015, tại thời điểm 30/9/2015, hệ số phải trả trên vốn chủ sở hữu là 1,15 lần.
Trao đổi với phóng viên Báo Đầu tư về vấn đề này, ông Văn Đức Mười, Tổng giám đốc Vissan cho biết, vấn đề cần được nhìn nhận ở góc độ pháp lý, mọi thông tin phải dựa trên báo cáo có kiểm toán, không sử dụng các tài liệu sao chép, thiếu tính xác thực. Danh sách nhà đầu tư chiến lược đã được phê duyệt.
“Cho đến nay chúng tôi chưa nhận được bất cứ chỉ đạo nào về việc hoãn đấu giá, mọi việc vẫn được tiến hành theo đúng kế hoạch, các thông báo đã được gửi đến các nhà đầu tư chiến lược”, ông Mười nói.
Phía Proconco cho rằng, “việc đánh giá năng lực tài chính của một công ty nói chung và CJ Cheiljedang Corporation nói riêng chỉ có thể được thực hiện một cách chính xác, toàn diện và đầy đủ dựa trên cơ sở của báo cáo tài chính hợp nhất của CJ Cheiljedang Corporation”. Liệu có phải để đáp ứng đủ tiêu chí về năng lực tài chính, CJ đã chỉ nộp báo cáo tài chính riêng lẻ mà cố tình không nộp đủ báo cáo tài chính hợp nhất cho cơ quan chức năng?
Ở chiều ngược lại, ý kiến phân tích cho rằng, CJ hoàn toàn có thể sử dụng pháp nhân là một công ty con, đáp ứng các tiêu chí đặt ra để tham gia đấu giá cổ phần Vissan. Và Vissan chỉ xét hồ sơ của công ty đó chứ không đòi xét cả Tập đoàn. Cũng giống như Proconco và Anco đều là công ty con của Masan, nhưng Vissan vẫn xét chỉ tiêu tài chính riêng của 2 công ty này và công nhận cả hai, chứ không xét chỉ tiêu tài chính của Masan.
Tỷ lệ nợ phải trả trên vốn chủ sở hữu chỉ là một chỉ tiêu trong tiêu chí năng lực tài chính, một trong 5 tiêu chí xét chọn nhà đầu tư chiến lược của Vissan. Thử xem các tiêu chí khác, ở tiêu chí thứ nhất, nhà đầu tư chiến lược có hoạt động phù hợp với phương án hoạt động kinh doanh của Vissan sau cổ phần hóa, thì Anco và Proconco hứa hẹn sẽ tận dụng hệ thống phân phối của Masan với hơn 240.000 điểm bán hàng; kết hợp hệ thống quản trị quốc tế; phát triển nguồn nhân lực chất lượng cao; cải thiện khả năng tiếp cận vốn của Vissan; hỗ trợ truy xuất nguồn gốc từ nguyên liệu đến thành phẩm.
Còn CJ cho biết, không chỉ có kinh nghiệm trong sản xuất đường, gia vị, thực phẩm lên men, thực phẩm chế biến, thực phẩm ăn liền, các sản phẩm về nông nghiệp, lâm nghiệp, thủy sản… theo tiêu chuẩn quốc tế, mà tại Việt Nam CJ đang có 13 công ty con và hệ thống hơn 150 trang trại chăn nuôi trực tiếp và ủy thác, áp dụng các tiêu chuẩn kỹ thuật tiên tiến hỗ trợ Vissan nâng cao năng lực sản xuất, áp dụng hệ thống truy suất nguồn gốc và đa dạng hóa sản phẩm, chuyển giao công nghệ, nâng cao năng lực cạnh tranh trực tiếp với các thương hiệu nước ngoài, hướng đến xuất khẩu.
Ở tiêu chí đối tác phải có nặng lực tạo nên giá trị cộng hưởng với Vissan để xây dựng chuỗi giá trị từ trang trại đến bàn ăn (Feed - Farm - Food), ưu tiên chăn nuôi, giết mổ, tổ chức phân phối. Anco và Proconco có lợi thế là có thị phần thức ăn chăn nuôi nhất nhì thị trường. Còn CJ cho thấy, họ sở hữu chuỗi giá trị dài hơn. CJ hiện có 4 nhà máy, tổng công suất 840.000 tấn thức ăn chăn nuôi tại Việt Nam. Tuy thị phần không bằng Masan, nhưng về mảng chăn nuôi, CJ có trung tâm nghiên cứu và phát triển thức ăn chăn nuôi, quản lý các trạo heo GGP. GP, trại nái trại thịt (tại Hàn Quốc, Việt Nam)… CJ kinh doanh thịt tại Hàn Quốc từ năm 1980 và mở rộng nhiều nước, với năng lực phát triển sản phẩm chất lượng cao thông qua công nghệ tự động xử lý nhiệt thịt chế biến, công nghệ sản xuất các chế phẩm từ thịt an toàn đã được loại bỏ chất bảo quản, công nghệ Multi…
Nếu như CJ không bị loại thì cuộc đấu giá ngày 24/3 sẽ rất gay cấn, bởi CJ đã chứng tỏ sự quyết liệt của mình khi bỏ giá cao nhất là 102.000 đồng/cổ phần, gấp đôi giá trúng IPO thấp nhất, để sở hữu 3,3 triệu cổ phần Vissan.
Vissan IPO thành công, thu về gần 1.000 tỷ đồng
Phiên đấu giá cổ phần lần đầu ra công chúng (IPO) của Công ty TNHH một thành viên Việt Nam Kỹ nghệ Súc sản (Vissan) đã kết thúc thành công với...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Đà Nẵng đầu tư xây dựng 3 khu tái định cư phục vụ đường sắt tốc độ cao -
TP.HCM tìm nhà đầu tư cụm y tế công nghệ cao hơn 6.000 tỷ đồng -
Chính thức phê duyệt Dự án đầu tư xây dựng cầu Cần Thơ 2 vốn 27.050 tỷ đồng -
Tái đầu tư dự án mở rộng Quốc lộ 9 từ cảng Cửa Việt đến Quốc lộ 1 -
Nhà máy Graphene đưa Gia Lai tham gia sâu hơn vào chuỗi giá trị công nghiệp công nghệ cao -
Quảng Trị đầu tư 500 tỷ đồng xây dựng tuyến đường Hùng Vương kéo dài đến Hải Lăng -
Quảng Trị: 360 tỷ đồng xây dựng tuyến đường kết nối đường Hồ Chí Minh nhánh Đông




-
 Motorola ra mắt dòng máy tính bảng Moto Pad 2026 tại Việt Nam có tích hợp AI
-
 Hoiana hỗ trợ khám sàng lọc tim cho gần 7.800 trẻ em tại Đà Nẵng
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Chế biến - Chế tạo
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Thực phẩm - Đồ uống
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Nông nghiệp công nghệ cao
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Bán lẻ