


 Ông Trịnh Mạnh Linh giữ chức vụ Phó Bí thư thường trực Thành ủy Huế
-
Ông Trịnh Mạnh Linh giữ chức vụ Phó Bí thư thường trực Thành ủy Huế
-
 Ông Bùi Hoàng Phương được bầu làm Chủ tịch UBND tỉnh Quảng Trị
-
 Phó thủ tướng Hồ Quốc Dũng: Đồng bằng sông Hồng có lợi thế trở thành cửa ngõ logistics
-
 Xử lý dứt điểm tình trạng thiếu sách giáo khoa trước ngày 25/9
-
Bí thư Tỉnh ủy Quảng Trị đề nghị không tổ chức đoàn thăm hỏi, tặng hoa chúc mừng -
Thủ tướng yêu cầu làm rõ trách nhiệm, xử lý nghiêm việc thiếu sách giáo khoa
Điều kiện để đẩy nhanh tái cơ cấu tổ chức tín dụng
Mạnh Bôn
- 27/10/2017 07:57

Chia sẻ với Báo Đầu tư, ông Nguyễn Ngọc Hải, Ủy viên Ủy ban Pháp luật của Quốc hội cho rằng, Luật sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng (TCTD) sẽ tạo điều kiện đẩy nhanh tái cơ cấu ngân hàng gắn với xử lý nợ xấu giai đoạn 2016 - 2020.
TIN LIÊN QUAN
Vì sao ông lại cho rằng, Luật sửa đổi, bổ sung Luật Các TCTD tạo điều kiện đẩy nhanh tái cơ cấu ngân hàng gắn với xử lý nợ xấu giai đoạn 2016 - 2020?
TCTC bị đặt vào tình trạng kiểm soát đặc biệt khi mất hoặc có nguy cơ mất khả năng thanh toán, khả năng chi trả; có lỗ lũy kế trên 50% vốn điều lệ và các quỹ dự trữ; 2 năm liên tục bị xếp hạng yếu kém; không duy trì được tỷ lệ an toàn vốn tối thiểu 12 tháng liên tục hoặc tỷ lệ an toàn vốn tối thiểu thấp hơn 4% trong thời hạn 6 tháng liên tục.
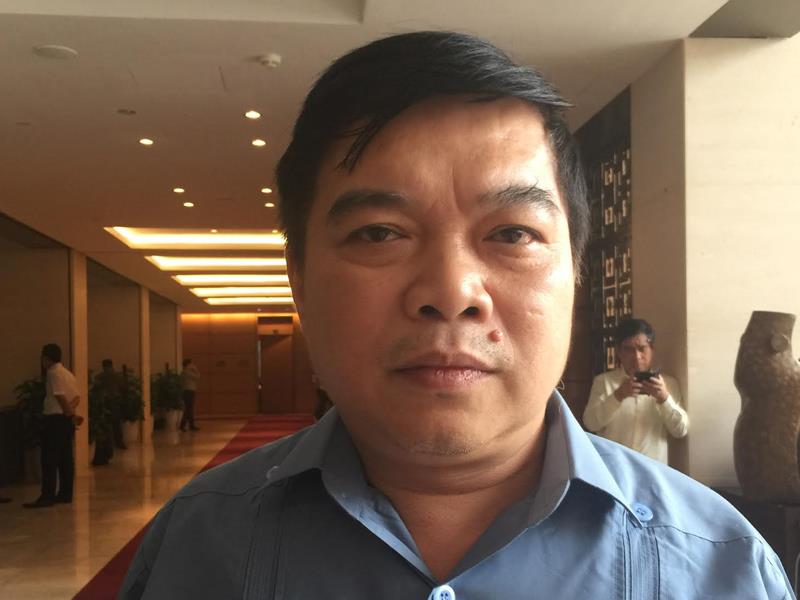 |
| . |
Khi rơi vào tình trạng này, TCTD buộc phải tái cơ cấu bằng một trong 4 phương án là phục hồi, giải thể, chuyển giao bắt buộc, phá sản. Để tái cơ cấu thành công TCTD bị kiểm soát đặc biệt, theo tôi, phải đáp ứng được 2 điều kiện là bảo đảm quyền lợi của người gửi tiền và bảo vệ được người tham gia cơ cấu.
Dự thảo Luật sửa đổi, bổ sung Luật Các TCTD đáp ứng được 2 điều kiện này, vì vậy tôi mới nhận định rằng, đây là điều kiện để đẩy nhanh tái cơ cấu các TCTD gắn với xử lý nợ xấu giai đoạn 2016 - 2020.
Ông có thể giải thích rõ hơn?
Ngân hàng là doanh nghiệp đặc biệt. Khác với doanh nghiệp khác, thua lỗ thì phá sản, giải thể, thậm chí khi chủ doanh nghiệp đóng cửa, bỏ khỏi địa chỉ đăng ký kinh doanh mà không thông báo với cơ quan quản lý nhà nước cũng chẳng ảnh hưởng nhiều lắm. Còn ngân hàng nếu thua lỗ, “cụt hết vốn”, mất khả năng thanh toán, mất khả năng chi trả sẽ ảnh hưởng đến hàng trăm ngàn, thậm chí hàng triệu người gửi tiền tiết kiệm. Do vậy, nếu không có cơ chế bảo vệ người gửi tiền, thì không chỉ ảnh hưởng đến quyền và lợi ích hợp pháp của rất nhiều người, làm bất ổn hệ thống ngân hàng, mà có thể còn gây ảnh hưởng xấu đến an ninh trật tự, gây bất ổn xã hội.
Vì là doanh nghiệp đặc biệt, nên khi gặp khó khăn, TCTD phải tái cơ cấu, phải có những người tham gia tái cơ cấu do Ngân hàng Nhà nước chỉ định gồm cán bộ, công chức và một số người có năng lực, trình độ, kinh nghiệm của ngân hàng thương mại khác.
Cán bộ, công chức và những người được chỉ định tham gia Ban Kiểm soát đặc biệt để tái cơ cấu TCTD yếu kém phải tham gia xử lý một công việc rất khó, phức tạp, không có tiền lệ. Quy định của pháp luật hiện hành lại chưa được đầy đủ, nên dễ gặp rủi ro pháp lý. Chính vì vậy, nhiều người rất sợ và thực tế là đã có không ít người tìm cách từ chối khi được giao nhiệm vụ liên quan đến xử lý TCTD yếu kém. Nếu không bảo vệ những người này theo hướng miễn trách nhiệm trong trường hợp họ đã thực hiện nhiệm vụ, quyền hạn được giao trung thực, đúng quy định pháp luật, đúng phương án được duyệt, thì không ai dám tham gia tái cơ cấu TCTD yếu kém.
Dù tái cơ cấu theo phương án nào đi chăng nữa (phục hồi, giải thể, chuyển giao bắt buộc hay phá sản) thì cũng phải bảo vệ người gửi tiền và những người tham gia tái cơ cấu TCTD, nếu không làm được, khó có thể tái cơ cấu thành công ngân hàng gắn với xử lý nợ xấu giai đoạn 2016-2020.
Người gửi tiền tiết kiệm, trong trường hợp TCTD mất khả năng thanh toán hoặc “vỡ nợ” đã được Bảo hiểm tiền gửi chi trả rồi, thưa ông?
Kể từ ngày 5/8/2017, theo Quyết định 21/2017/QĐ-TTg của Thủ tướng về hạn mức trả tiền bảo hiểm, thì số tiền bảo hiểm mà một cá nhân có thể nhận được cho tất cả các khoản tiền gửi tại một ngân hàng khi ngân hàng đó phá sản tối đa là 75 triệu đồng. Mức chi trả của Bảo hiểm Tiền gửi Việt Nam mặc dù đã tăng 1,5 lần so với trước, nhưng với rất nhiều người gửi tiền tiết kiệm lớn hơn 75 triệu đồng sẽ bị thiệt hại.
Giả sử có nâng hạn mức chi trả bảo hiểm tiền gửi tiết kiệm lên cao hơn nữa, thì trong trường hợp ngân hàng nào đó bị “vỡ nợ”, vẫn có rất nhiều người gửi tiền tiết kiệm bị thiệt hại. Hơn nữa, bảo hiểm tiền gửi liên quan đến hoạt động kinh doanh của ngân hàng, số tiền bảo hiểm tối đa càng cao, thì phí bảo hiểm tiền gửi càng cao, lợi nhuận của ngân hàng giảm, nên hạn mức tối đa bảo hiểm tiền gửi không thể tăng mãi được.
Lấy tiền đâu để chi trả cho số tiền gửi tiết kiệm vượt hạn mức? Thưa ông, chắc không thể lấy ngân sách nhà nước để chi trả khoản tiền này?
Quan điểm của tôi là không sử dụng ngân sách nhà nước để xử lý ngân hàng yếu kém, cũng như không dùng tiền thuế của dân để “cứu” doanh nghiệp nhà nước thua lỗ.
Nguồn tài chính để xử lý ngân hàng yếu kém, thua lỗ có thể lấy từ nguồn khác như cho phép ngân hàng yếu kém, thua lỗ, rơi vào tình trạng kiểm soát đặc biệt được vay đặc biệt của Bảo hiểm Tiền gửi và của các TCTD khác với lãi suất có thể ưu đãi ở mức 0%.
Muốn tái cơ cấu ngân hàng yếu kém, việc đầu tiên là phải xử lý bằng được nợ xấu. Ông có thấy tiếc khi quy định về xử lý nợ xấu không được đưa vào Luật sửa đổi, bổ sung Luật Các TCTD?
Cũng có ý kiến cho rằng, cần phải luật hóa việc xử lý nợ xấu. Tuy nhiên, sau khi thảo luận, bàn bạc, cân nhắc Dự thảo Luật sửa đổi, bổ sung Luật Các TCTD, Quốc hội thấy rằng, nợ xấu là vấn đề rất lớn, có nguy cơ đe dọa hệ thống ngân hàng, ảnh hưởng rất lớn đến nền kinh tế, vì vậy đã quyết định tách nội dung này ra và ban hành Nghị quyết 42/2017/QH14 để thí điểm xử lý ngay các khoản nợ được xác định là nợ xấu trước ngày 15/8/2017, vì nếu đợi Luật sửa đổi, bổ sung Luật Các TCTD có hiệu lực mới xử lý nợ xấu thì quá muộn.
Thực tế đã chứng minh đây là chủ trương rất đúng đắn. Nghị quyết 42/2017/QH14 cho phép áp dụng nhiều chính sách mới, tạo lập cơ sở pháp lý thuận lợi hơn cho việc xử lý nợ xấu, nên việc xử lý nợ xấu của các TCTD cũng như Công ty Quản lý tài sản của các TCTD Việt Nam đạt hiệu quả rất khả quan.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Bí thư Tỉnh ủy Quảng Trị đề nghị không tổ chức đoàn thăm hỏi, tặng hoa chúc mừng -
Thủ tướng yêu cầu làm rõ trách nhiệm, xử lý nghiêm việc thiếu sách giáo khoa -
Dự kiến kiểm toán quản lý, sử dụng tài sản công là nhà đất sau sắp xếp -
Sẽ sửa đổi Luật Doanh nghiệp và một số luật thuế trong năm 2027 -
Việt Nam khẳng định vai trò chủ động tại Liên hợp quốc, thúc đẩy quan hệ với Hoa Kỳ -
Chính thức: Giấy tờ Việt Nam đi 125 nước chỉ cần một chứng nhận -
TP.HCM đề xuất cắt điện, nước với công trình vi phạm về xây dựng, phòng cháy




-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore
-
 Đông Tây Land - Đối tác phân phối chiến lược trên hành trình kiến tạo các đại đô thị
-
 Dòng tiền tìm đến giá trị thực tại triển lãm Nam Long Experience 2026
-
 Brewing Tomorrow: Carlsberg Việt Nam thúc đẩy tăng trưởng xanh và phát triển bền vững thông qua sử dụng tài nguyên hiệu quả
-
 Hiện đại hóa đô thị, giao thông bằng quản trị video tích hợp AI cùng Univision
-
 Công ty CP Green i-Park ký kết Thỏa thuận hợp tác đầu tư với Trung tâm Kinh tế Thương mại Trung Quốc - ASEAN