


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
Dòng tiền vẫn luồn lách, chảy mạnh vào bất động sản
Thùy Liên
- 13/01/2018 07:51

Tín dụng bất động sản giảm khá mạnh theo thống kê, song trên thực tế, các dự án mới vẫn đang ùn ùn triển khai với tỷ lệ vốn tự có rất khiêm tốn của chủ đầu tư.
TIN LIÊN QUAN
Tín dụng bị chia nhỏ
Rất đáng ngạc nhiên, dù thị trường bất động sản phục hồi mạnh mẽ, song theo số liệu của Ngân hàng Nhà nước Việt Nam (NHNN), tín dụng bất động sản đang giảm. Tính trong 11 tháng đầu năm 2017, tín dụng bất động sản chỉ tăng trên 8,5% và chỉ còn chiếm khoảng 6,5% tổng dư nợ tín dụng toàn nền kinh tế, giảm mạnh so với con số 10% trước đây.
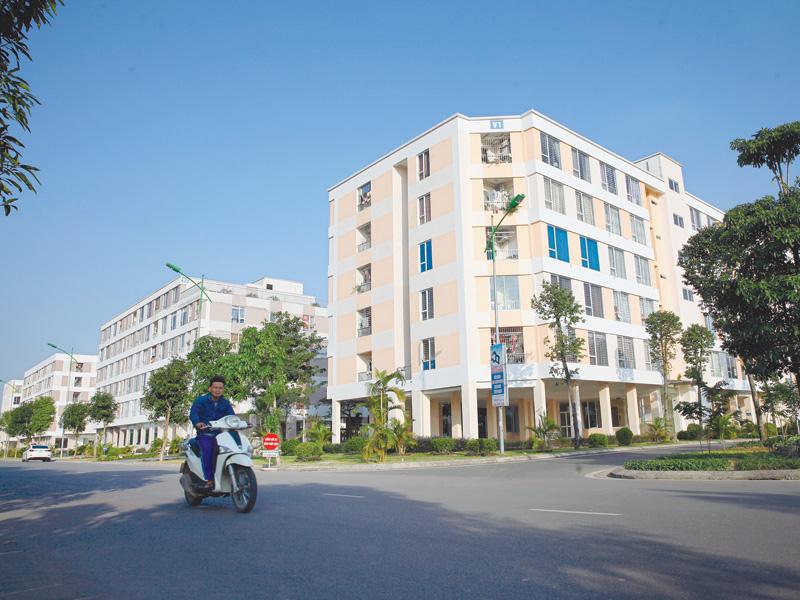 |
| Thị trường bất động sản đang phục hồi mạnh mẽ, với sự xuất hiện của nhiều dự án mới. Ảnh: Chí Cường |
Tuy vậy, theo đánh giá của các chuyên gia, tín dụng bất động sản chỉ giảm về mặt thống kê, trong khi trên thực tế, dòng tiền đang luồn lách vào thị trường này qua rất nhiều kênh, đặc biệt là kênh cho vay tiêu dùng và kênh xây dựng.
Cụ thể, tín dụng tiêu dùng năm qua tăng tới 65%, trong đó tín dụng mua nhà, sửa nhà chiếm gần 53% và tăng trưởng với tốc độ hơn 75%. Tín dụng xây dựng, chỉ tính đến tháng 10/2017, cũng tăng tới 24,3%.
“Năm 2017, thị trường bất động sản phục hồi mạnh mẽ, với hơn 4.500 doanh nghiệp kinh doanh bất động sản thành lập mới, với hàng loạt dự án ra mắt. Năng lực tài chính của các chủ đầu tư thường chỉ đảm bảo 20 - 30% vốn đầu tư, trong khi vốn từ phát hành trái phiếu hầu như không đáng kể, vậy nếu không trông chờ vào ngân hàng, thì doanh nghiệp lấy đâu ra tiền? Tín dụng đổ vào thị trường này chắc chắn vẫn tăng, chẳng qua là đã được chia nhỏ ra qua kênh vay tiêu dùng hoặc xây dựng mà thôi”, một chuyên gia khẳng định.
Liên quan vấn đề này, TS. Bùi Quang Tín (CEO Trường Doanh nhân BizLight) cho hay, theo Luật Kinh doanh bất động sản, khái niệm “bất động sản” rất rộng, bao gồm: quyền sử dụng đất, tài sản xây dựng trên đất (nhà ở, nhà xưởng), trang thiết bị vật tư trong nhà. Chính vì vậy, tín dụng bất động sản và tín dụng tiêu dùng có sự chồng chéo, khó phân tách.
“NHNN cần có quy định chi tiết hơn về khái niệm cho vay bất động sản để đánh giá một cách chính xác hơn tín dụng bất động sản”, TS. Bùi Quang Tín đề xuất.
Tín dụng bất động sản sẽ được siết chặt hơn?
Với các lĩnh vực tiềm ẩn nhiều rủi ro như bất động sản, dự án BOT, BT… vài năm gần đây, NHNN đã có chủ trương kiểm soát chặt chẽ. Bắt đầu từ năm 2017, NHNN đã tăng hệ số rủi ro khi đối với tín dụng bất động sản từ 150% lên 200%. Từ năm 2018, tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn giảm từ 50% xuống 45%.
Mặc dù có những chính sách hạn chế tín dụng sang thị trường bất động sản, nhưng xét về tổng thể, bằng nhiều cách, cả về trực tiếp lẫn gián tiếp, nguồn vốn, chủ yếu là ngân hàng, vẫn tiếp tục tăng và góp phần phục hồi thị trường bất động sản.
TS. Trương Văn Phước, quyền Chủ tịch Ủy ban Giám sát tài chính quốc gia
TS. Trương Văn Phước, quyền Chủ tịch Ủy ban Giám sát tài chính quốc gia
TS. Nguyễn Tú Anh, Phó vụ trưởng Vụ Chính sách tiền tệ (NHNN) khẳng định, chính sách tiền tệ không phải để thắt chặt, mà là để hỗ trợ thị trường bất động sản phát triển lành mạnh, hạn chế tối đa các nguy cơ bong bóng trên thị trường.
Theo các chuyên gia kinh tế, thực chất việc NHNN giảm tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn hay nâng cao hệ số rủi ro trong lĩnh vực này không nhằm siết tín dụng bất động sản, mà giúp thị trường an toàn hơn, đồng thời thanh lọc các chủ đầu tư yếu năng lực tài chính.
Dù vậy, Phó thống đốc NHNN Nguyễn Thị Hồng khẳng định, định hướng của NHNN là sẽ khuyến khích cung ứng vốn ngắn hạn. Đối với nhu cầu tín dụng bất động sản, tín dụng trung và dài hạn, NHNN sẽ cùng Bộ Tài chính có những giải pháp phát triển thị trường vốn, giúp doanh nghiệp huy động vốn nhiều hơn trên thị trường này, thay vì phụ thuộc vào tín dụng.
Xét một cách tổng quát, như đã phân tích ở trên, tín dụng bất động sản tuy bị siết lại, nhưng thực chất, tiền đổ vào thị trường này vẫn tiếp tục tăng mạnh, qua cả kênh gián tiếp và trực tiếp.
Điều tích cực nhất trên thị trường bất động sản là nguồn vốn tư nhân đổ vào lĩnh vực này đang ngày càng nhiều, thể hiện ở chỉ số đòn bẩy tài chính của nhiều công ty bất động sản có dấu hiệu tăng. Tới đây, Nghị quyết 42/2017/QH14 về thí điểm xử lý nợ xấu của các tổ chức tín dụng đi vào cuộc sống mạnh mẽ hơn, hoạt động mua bán, chuyển nhượng dự án bất động sản diễn ra sôi động, nên chắc chắn sẽ có một lượng tiền lớn trong dân đổ vào thị trường này. Qua đó, kênh cấp vốn sẽ đa dạng hơn, giúp thị trường bất động sản phát triển mạnh hơn, giảm rủi ro cho cả doanh nghiệp lẫn ngân hàng.
Tiếp tục kiểm soát chặt tín dụng bất động sản
Thị trường bất động sản đang ấm dần lên là cơ hội để các ngân hàng đẩy mạnh cho vay đối với lĩnh vực này, nhất là ở phân khúc cá nhân mua...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới








-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc