


 Các ngân hàng đồng loạt giảm lãi suất tiết kiệm và lãi suất cho vay
-
Các ngân hàng đồng loạt giảm lãi suất tiết kiệm và lãi suất cho vay
-
 Agribank tiếp sức doanh nghiệp, thúc đẩy động lực tăng trưởng
-
 Quảng Trị triển khai các giải pháp tăng thu ngân sách những tháng cuối năm 2026
-
 Chứng khoán phiên 19/10: Cổ phiếu trụ gây sức ép, nhóm chứng khoán tạo điểm sáng
-
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế -
Ngân hàng thương mại cam kết giảm lãi suất, lo hành vi người gửi tiền thay đổi
Tín dụng bất động sản đang “ẩn nấp”?
Thùy Liên
- 08/01/2018 07:48

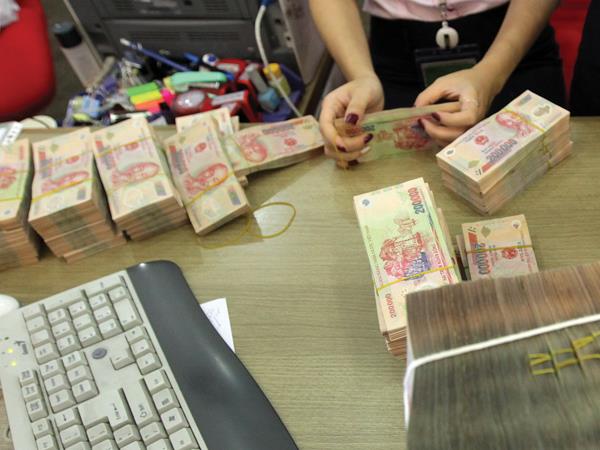
Tín dụng tiêu dùng năm 2017 tăng rất mạnh, trong khi tín dụng bất động sản lại tăng chậm. Phải chăng tín dụng bất động sản đang “ẩn” trong tín dụng tiêu dùng?
 |
| . |
Cho vay bất động sản giảm, chuyên gia cảnh báo rủi ro gia tăng
Số liệu của Ủy ban Giám sát tài chính quốc gia (NFSC) vừa công bố cho thấy, năm 2017, tín dụng rót vào bất động sản chỉ chiếm 5,9% tổng dư nợ tín dụng toàn hệ thống, giảm mạnh so với mức hơn 8% năm 2016.
Tuy nhiên, cũng theo NFSC, tín dụng tiêu dùng năm 2017 lại tăng rất mạnh, cao gấp 3 - 4 lần mức tăng trưởng tín dụng bình quân cả nước. Đặc biệt, tín dụng mua, sửa chữa nhà ở tăng tới 76,5% và hiện chiếm gần 53% tổng dư nợ cho vay tiêu dùng.
Trên thực tế, hoạt động tài trợ cho các dự án bất động sản của ngành ngân hàng vẫn diễn ra nhộn nhịp. Thay vì cho vay trực tiếp chủ đầu tư, các ngân hàng chuyển sang tài trợ người mua nhà.
NFSC đã nhiều lần bày tỏ nghi ngờ tín dụng bất động sản “ẩn nấp” trong tín dụng tiêu dùng. Trong khi đó, giới chuyên gia cũng e ngại, tín dụng bất động sản giảm là do chiêu trò của các nhà băng. Các khoản vay mua nhà trước đây nếu được tính là bất động sản, thì nay lại được “gắn mác” vay tiêu dùng.
TS. Lê Xuân Nghĩa, chuyên gia kinh tế cảnh báo, đang có hiện tượng ngân hàng “đẩy” tín dụng tiêu dùng (trong đó có tín dụng bất động sản) sang công ty tài chính và điều này tiềm ẩn rủi ro rất lớn. Năm 1997, tại Trung Quốc và Thái Lan, hàng loạt công ty tài chính (kể cả cho vay tiêu dùng lẫn cho vay bất động sản) đã đổ bể.
“Bóc” tín dụng tiêu dùng, tín dụng bất động sản sẽ tăng vọt?
Con số tín dụng tiêu dùng tăng trưởng 65% (chủ yếu là cho vay mua nhà, sửa nhà) mà NFSC đưa ra vẫn gây ra nhiều băn khoăn.
Việc NHNN siết tỷ lệ sử dụng vốn ngắn hạn cho vay trung, dài hạn không ảnh hưởng nhiều đến thị trường bất động sản năm nay, bởi thực tế thời gian qua, tín dụng bất động sản đã được kiểm soát chặt chẽ.
Theo tôi, việc lẫn lộn tín dụng bất động sản và tín dụng tiêu dùng hiện nay cũng chưa tiềm ẩn nhiều rủi ro, vì đa phần người vay mua nhà có nhu cầu ở thực. Tuy nhiên, việc bóc tách cho vay mua nhà ra khỏi tín dụng tiêu dùng là cần thiết để dễ quản lý, dễ nhận diện rủi ro.
TS. Cấn Văn Lực, chuyên gia kinh tế
“Tôi không rõ, con số 65% này là tăng trưởng tín dụng tiêu dùng ở nhóm công ty tài chính hay bao gồm cả các ngân hàng và đối tượng khảo sát như thế nào. Nếu số liệu thống kê cho thấy, đối tượng vay tiêu dùng chủ yếu là mua nhà thời hạn 15 - 20 năm hoặc vay để sửa chữa nhà thì không đáng lo, vì đây là những người vay thực sự có nhu cầu nhà ở. Còn nếu như khách hàng vay chủ yếu là nhà đầu tư nhỏ lẻ thì sẽ tiềm ẩn rủi ro bong bóng, nguy cơ thổi giá”, ông Phạm Xuân Hòe, Phó viện trưởng Viện Chiến lược ngân hàng (NHNN) nói.
Trao đổi với phóng viên Báo Đầu tư, TS. Cấn Văn Lực, Giám đốc Trường Đào tạo BIDV, chuyên gia ngân hàng cũng cho rằng, cần phải xem xét lại về mặt số liệu cho vay tiêu dùng. Theo tính toán của chuyên gia này, cho vay tiêu dùng năm 2017 chỉ tăng khoảng 30%.
“Ngoài ra, cũng cần phải định nghĩa đúng về cho vay tiêu dùng. Theo tôi, không nên tính cho vay mua nhà vào cho vay tiêu dùng, bởi đây là một khoản đầu tư, chứ không hẳn là khoản tiêu dùng. Riêng vay để sửa hay thuê nhà ở có thể được tính là vay tiêu dùng. Về lâu dài, cần bóc tách cho vay mua nhà ra khỏi cho vay tiêu dùng để cơ quan quản lý dễ nhận diện rủi ro hơn”, ông Lực đề xuất.
Hiện tượng lẫn lộn giữa tín dụng bất động sản và tín dụng tiêu dùng xuất phát từ việc NHNN liên tiếp kiểm soát chặt chẽ các lĩnh vực cho vay rủi ro và đưa ra nhiều giới hạn cho lĩnh vực này. Ngay từ đầu năm 2017, NHNN đã ban hành Chỉ thị 01/CT-NHNN yêu cầu các ngân hàng thương mại thường xuyên rà soát, đánh giá việc cho vay đối với các lĩnh vực tiềm ẩn nhiều rủi ro như bất động sản, cho vay có bảo đảm bằng bất động sản, tín dụng đối với nhóm khách hàng lớn và hướng tín dụng bất động sản vào các dự án nhà ở xã hội, nhà ở thương mại để đáp ứng nhu cầu thực của người dân.
Hiện tại, NHNN đã tăng hệ số rủi ro khi cho vay tín dụng bất động sản từ 150% lên 200% và thời gian tới sẽ tiếp tục tăng lên 250%. Đồng thời, bắt đầu từ năm nay, NHNN sẽ giảm tỷ lệ sử dụng vốn ngắn hạn cho vay trung dài hạn từ 50% xuống 45%.
Tín dụng bất động sản “ẩn” trong tín dụng tiêu dùng
Tín dụng tiêu dùng tăng tới khoảng 30% và gần 53% số đó là cho vay mua nhà, vay sửa chữa nhà ở. Việc tín dụng dựa quá nhiều vào bất động sản...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 19/10: Cổ phiếu trụ gây sức ép, nhóm chứng khoán tạo điểm sáng -
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế -
Ngân hàng thương mại cam kết giảm lãi suất, lo hành vi người gửi tiền thay đổi -
Chứng khoán DSC báo lãi giảm đến 97% trong quý III -
Chứng khoán Kafi báo lãi sụt giảm, mới đạt được 51% kế hoạch năm -
Điểm sáng tỷ giá: Nối dài chuỗi hạ nhiệt, hướng tới tháng thứ sáu giảm giá liên tiếp -
Thống đốc họp với 46 ngân hàng thương mại: Nhà băng đồng thuận giảm lãi suất, sẻ chia lợi nhuận
-
1  TP.HCM đấu giá lại 3 lô đất Thủ Thiêm, giá khởi điểm hơn 14.500 tỷ đồng
-
2  Xuất nhập khẩu đến 15/10 vượt 945 tỷ USD, nhập siêu lùi về 17,6 tỷ USD
-
3  Hà Nội đề xuất cơ chế đặc biệt lựa chọn nhà thầu chiến lược cho các dự án đường sắt
-
4  Lộ dần phương án tuyến Dự án đường sắt Ngọc Hồi - Kim Sơn vốn 27.752 tỷ đồng




-
 MB được vinh danh “Doanh nghiệp xuất sắc châu Á” năm 2026
-
 Elise và NTK Lý Quí Khánh: Bản tuyên ngôn thời trang "FOR HER" dịp 20/10
-
 Làm mát hiệu quả: Bài toán năng lượng mới của doanh nghiệp
-
 SHB gặp mặt nhà đầu tư cập nhật kết quả kinh doanh và động lực tăng trưởng
-
 SeABank lần thứ 4 liên tiếp được vinh danh Thương hiệu Quốc gia Việt Nam
-
 LPBank được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026