


 Lãi suất, tỷ giá gặp áp lực kép trước vòng xoáy thắt chặt toàn cầu
-
Lãi suất, tỷ giá gặp áp lực kép trước vòng xoáy thắt chặt toàn cầu
-
 Chứng khoán phiên 17/9: Cổ phiếu tài chính tích cực, VN-Index vượt 1.820 điểm
-
 VietinBank muốn huy động 16.000 tỷ đồng qua kênh trái phiếu, 50% cho vay bất động sản
-
 Fed tăng lãi suất không tác động lớn đến thị trường chứng khoán Việt Nam
-
Dragon Capital "quay xe" gom cổ phiếu PNJ sau 1 tháng bán ra -
LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026
Dòng vốn đang chảy lệch pha
Hà Tâm
- 21/09/2022 10:26

Trong khi các doanh nghiệp, ngân hàng thương mại đang mong Ngân hàng Nhà nước (NHNN) cấp thêm room tín dụng, thì nhiều tổ chức quốc tế lại cảnh báo, tăng trưởng tín dụng của Việt Nam vẫn quá cao.
TIN LIÊN QUAN
Nhưng, không chỉ chuyện cao - thấp, điều đáng lo nhất của dòng chảy tín dụng Việt Nam là đang có biểu hiện lệch pha, chệch hướng.
Theo thông tin của Báo Đầu tư, đến thời điểm này, Chính phủ chưa có chủ trương nới room tín dụng, dù rất nhiều công ty chứng khoán dự báo, NHNN sẽ nới room thêm 1 - 2% nữa vào cuối năm nay.
Đứng ở góc độ doanh nghiệp, không khó để hiểu nỗi bức xúc của doanh nghiệp khi nền kinh tế mới chớm phục hồi, mà dòng vốn lại bế tắc, cả 3 cánh cửa vốn (tín dụng, trái phiếu doanh nghiệp, cổ phiếu) đều đóng sập.
Thế nhưng, đứng ở góc độ nhà điều hành, quả thực có nhiều nỗi lo.
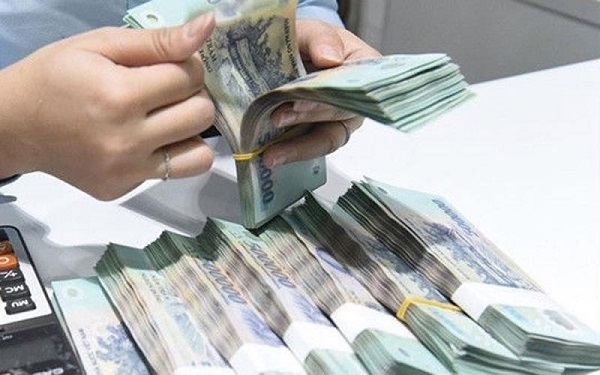 |
Nỗi lo đầu tiên, là dòng vốn bung ra, nhưng không thể nắn vào đúng hướng. Thực tế, ngay sau khi được NHNN điều chỉnh room tín dụng đầu tháng 9/2022, một số ngân hàng ngay lập tức tăng giải ngân cho vay mua nhà với các dự án “sân sau”.
Trong 7 tháng đầu năm, tín dụng bất động sản tăng tới hơn 14%, cao hơn nhiều so với hạn mức tăng trưởng tín dụng chung toàn hệ thống, bất chấp các biện pháp kiểm soát của NHNN.
Nỗi lo thứ hai, là tỷ lệ tín dụng/GDP của Việt Nam vẫn thuộc hàng cao nhất thế giới (đến cuối năm 2021, tỷ lệ này đã đạt 124%). Chính vì vậy, mới đây, mặc dù Moody’s nâng mức tín nhiệm quốc gia của Việt Nam từ mức Ba3 lên mức Ba2, song vẫn tiếp tục cảnh báo về tỷ lệ tín dụng trong nước/GDP của nước ta. Trong khi đó, các chuyên gia của Quỹ Tiền tệ quốc tế (IMF) cho rằng, room tín dụng 14% của Việt Nam vẫn là quá cao và cần hạ xuống 12%.
Thực tế, với quy mô tín dụng nền kinh tế hơn 11 triệu tỷ đồng hiện nay, room tăng trưởng tín dụng 14% năm 2022 của nước ta là không hề thấp. Tăng trưởng tín dụng ở các nước trong khu vực năm nay cũng chỉ ở mức 8 - 10%.
Sở dĩ room tín dụng cao, nhưng nền kinh tế vẫn trong tình trạng khát vốn là bởi cấu trúc tín dụng đang có vấn đề: dòng vốn đang có biểu hiện chảy lệch sang các lĩnh vực rủi ro, đặc biệt là bất động sản.
Về mặt lý thuyết, một thị trường vốn lý tưởng là nơi ngân hàng chỉ cung ứng vốn ngắn hạn, thị trường trái phiếu doanh nghiệp và thị trường chứng khoán là nơi cung ứng vốn trung, dài hạn cho doanh nghiệp.
Thế nhưng, sau sự cố FLC và Tân Hoàng Minh, cả thị trường trái phiếu lẫn thị trường chứng khoán đều đổ máu. Cấu trúc thị trường vốn cũng đang như kiềng ba chân khập khễnh, mọi con mắt đều trông chờ vào tín dụng ngân hàng.
Bên cạnh đó, dù Việt Nam đang kiểm soát lạm phát khá tốt, song rủi ro vẫn chực chờ. Mùa đông ở châu Âu sắp đến, nhu cầu nhiên liệu tăng cao, trong khi xung đột Nga - Ukraine vẫn căng thẳng, mất mùa diễn ra ở nhiều nước trên thế giới khiến giá thực phẩm, giá nhiên liệu có nguy cơ tăng. Lạm phát tại Mỹ và châu Âu vẫn đang ở đỉnh…
Rõ ràng, việc kiểm soát cung tiền của nền kinh tế là rất cần thiết. Tuy nhiên, thời gian tới, chính sách tiền tệ phải có cơ chế để nắn dòng vốn hiệu quả hơn. Theo đó, các ngân hàng thương mại cho vay với các ngành nghề rủi ro nhiều, thì phải chịu áp dụng hệ số rủi ro cao.
Nhiều chuyên gia cho rằng, với tình hình lạm phát ở nước ta hiện nay, room tín dụng tăng thêm 1 - 2% nữa (tương đương tăng thêm 100.000 - 200.000 tỷ đồng) cũng không đáng ngại. Điều này chỉ đúng với điều kiện tín dụng được rót vào các lĩnh vực sản xuất. Còn nếu lượng tiền cung ra lại được ném vào lĩnh vực rủi ro, khi đó, tín dụng biến thành quả bom nổ chậm, kéo theo nhiều hệ lụy như nợ xấu, lãi suất và tỷ giá tăng vọt.
Về lâu dài, NHNN phải tìm cơ chế quản lý cung tiền một cách khoa học hơn là room tín dụng. Song, trước khi bỏ cơ chế cấp room, NHNN phải tìm được chìa khóa để nắn dòng vốn một cách hiệu quả.
Bên cạnh đó, chính sách tài khóa và tiền tệ cũng cần có sự phối hợp nhuần nhuyễn hơn nữa. Nếu thị trường trái phiếu doanh nghiệp tiếp tục bị đóng băng, giải ngân đầu tư công chậm như hiện nay, rất khó để giải tỏa bớt áp lực cho thị trường tiền tệ.
Chính phủ đã giữ ổn định vĩ mô suốt hơn 8 tháng qua. Để tiếp tục giữ vững thành tích này thời gian tới, thận trọng trong điều hành chính sách tiền tệ là hết sức cần thiết. Tuy vậy, chính sách về tài khóa cần hỗ trợ mạnh mẽ hơn để không đi ngược lại chính sách tiền tệ.
Đầu tư vào đâu khi “room” tín dụng đã được nới?
Mới đây, Ngân hàng Nhà nước công bố đã nới hạn mức tín dụng (room) tối đa lên đến 4% cho các tổ chức tín dụng đáp ứng đủ các tiêu chí...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Lãi suất, tỷ giá gặp áp lực kép trước vòng xoáy thắt chặt toàn cầu
-
 Chứng khoán phiên 17/9: Cổ phiếu tài chính tích cực, VN-Index vượt 1.820 điểm
-
 VietinBank muốn huy động 16.000 tỷ đồng qua kênh trái phiếu, 50% cho vay bất động sản
-
 Fed tăng lãi suất không tác động lớn đến thị trường chứng khoán Việt Nam
-
Dragon Capital "quay xe" gom cổ phiếu PNJ sau 1 tháng bán ra -
LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026 -
Loại dư nợ cho vay nhà hàng, khách sạn, khu sinh thái khỏi tín dụng bất động sản -
Áp lực lên bài toán vốn với đại dự án hạ tầng -
Fed đảo chiều chính sách: Tăng lãi suất lần đầu sau 3 năm; giá vàng tiếp tục lao dốc -
Fed tăng lãi suất lần đầu sau hơn 3 năm -
Huy động thêm 27.756 tỷ đồng qua đấu thầu trái phiếu Chính phủ




-
 Tập đoàn Gemadept tham dự Diễn đàn lãnh đạo cấp cao và các tập đoàn hàng đầu Việt - Pháp
-
 BW khởi công nhà xưởng may đo cho Detmold Group
-
 18 năm tiếp tục khẳng định vị thế tại thị trường Việt Nam
-
 Mở bán chính thức KĐT Đất Việt Green Park, ưu đãi hấp dẫn cho khách hàng tham dự
-
 Khi chiến lược nhân sự trở thành động lực tăng trưởng của doanh nghiệp
-
 VALUE10 2026: Nhận diện doanh nghiệp có năng lực tạo giá trị hàng đầu Việt Nam