


 Từ tích lũy đến quản trị tài sản: Cần đa dạng hóa danh mục đầu tư
-
Từ tích lũy đến quản trị tài sản: Cần đa dạng hóa danh mục đầu tư
-
 Thanh toán số chống thất thu thuế: Ngành thuế không đánh đồng mọi dòng tiền
-
 Thị trường carbon: Có sàn giao dịch, cần thêm hàng hóa và tín hiệu giá
-
 Bị lừa tiền qua mạng: Chuyên gia tội phạm và an ninh mạng chỉ cách "cứu" tài khoản khẩn cấp
-
Quét mã QR bùng nổ tại Việt Nam: Nguy cơ "lệch nhịp" thanh toán với khách quốc tế? -
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm
Lợi nhuận thực và chuyện “hoãn binh” nợ xấu
Hà Tâm
- 12/04/2021 08:42

Các quy định tại Thông tư số 03/2021/TT-NHNN mới đây của Ngân hàng Nhà nước về cơ cấu nợ sẽ khiến bức tranh nợ xấu và lợi nhuận ngân hàng “thật” hơn.
TIN LIÊN QUAN
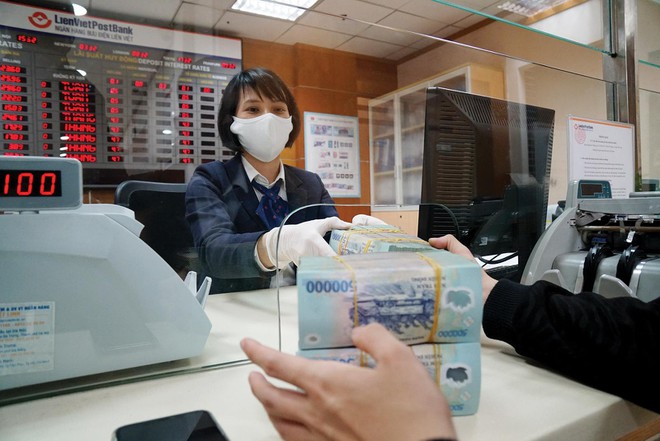 |
| Thông tư 01 và mới nhất là Thông tư 03 được ví như vị bác sỹ đã hà hơi thổi ngạt, cấp cứu kịp thời cho cả ngân hàng và doanh nghiệp trong bối cảnh nền kinh tế chịu ảnh hưởng nặng nề bởi Covid-19 |
Không phải chuyển nhóm nợ, song bắt buộc phải trích lập dự phòng với nợ cơ cấu; không được hạch toán lãi dự thu của nợ cơ cấu lại vào thu nhập. Các quy định nêu trên tại Thông tư số 03/2021/TT-NHNN (Thông tư 03) mới đây của Ngân hàng Nhà nước (NHNN) về cơ cấu nợ sẽ khiến bức tranh nợ xấu và lợi nhuận ngân hàng “thật” hơn.
Nỗi lo nợ xấu dâng lên sau khi Thông tư 01/2020/TT-NHNN của NHNN về cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí, giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng chịu ảnh hưởng bởi Covid -19 hết hiệu lực đã được xóa bỏ sau khi Thông tư 03 được ban hành. Với thông tư này, ngân hàng và doanh nghiệp được gia hạn thêm thời gian cơ cấu nợ. Thế nhưng, việc chính thức phải áp dụng trích lập dự phòng (tối thiểu 30% ngay trong năm 2021 và trích lập đủ 100% trong vòng 3 năm tới), đồng thời không được hạch toán lãi dự thu vào thu nhập, mà phải theo dõi ngoại bảng để đốc thu, tất yếu sẽ tác động tới lợi nhuận ngân hàng.
Thông tư 01 và mới nhất là Thông tư 03 được ví như vị bác sỹ đã hà hơi thổi ngạt, cấp cứu kịp thời cho cả ngân hàng và doanh nghiệp trong bối cảnh nền kinh tế chịu ảnh hưởng nặng nề bởi Covid-19. Với Thông tư 01, nợ xấu ngân hàng phần nào bị ẩn bớt, bức tranh lợi nhuận vì thế cũng kém chân thực. Nay, với Thông tư 03, dù thời gian “hoãn binh” nợ xấu vẫn còn khi NHNN cho phép không phải chuyển nhóm nợ với nợ cơ cấu, nhưng lợi nhuận “ảo” sẽ sớm lộ diện khi ngân hàng phải trích lập dự phòng rủi ro nợ xấu.
Trong năm 2020, nhiều ngân hàng đã rất thận trọng khi chủ động “hãm” bớt lợi nhuận, đẩy mạnh trích lập dự phòng rủi ro, thậm chí, có ngân hàng còn đẩy tỷ lệ bao phủ nợ xấu lên tới 380%. Song, bên cạnh đó, tại nhiều ngân hàng, tỷ lệ bao phủ nợ xấu chưa đạt 100%. Nếu bắt buộc phải trích lập dự phòng 30% cho nợ cơ cấu bắt đầu từ năm 2021, thì áp lực lên lợi nhuận ngân hàng tất yếu sẽ lớn. Chính vì vậy, để có nguồn bù đắp cho quỹ dự phòng, bên cạnh việc tận dụng cơ hội để đẩy mạnh kinh doanh, các ngân hàng sẽ phải đẩy mạnh thu hồi nợ.
Điểm đáng mừng với các ngân hàng là nền kinh tế đang có tín hiệu phục hồi tốt, khả năng trả nợ của doanh nghiệp cũng được cải thiện. Mặc dù vậy, diễn biến của dịch bệnh Covid-19 vẫn rất phức tạp, do đó, không chỉ những ngân hàng có nợ cơ cấu lớn, các ngân hàng còn lại cũng phải tích trữ “của để dành”, tăng trích lập dự phòng rủi ro, đề phòng kịch bản xấu.
Việc cơ quan quản lý ban hành Thông tư 01 và Thông tư 03 đã đáp ứng rất tốt nhu cầu thị trường. Dẫu vậy, đây vẫn là giải pháp tình thế, bởi ngân hàng khó mạnh dạn cho vay với một số ngành nếu không có cơ chế chính sách hỗ trợ.
Chính phủ đã ban hành Nghị định 116/2018/NĐ-CP sửa đổi, bổ sung Nghị định 55/2015/NĐ-CP về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn, theo đó, ngân hàng được khoanh nợ cho những khách hàng bị thiên tai, dịch bệnh trong lĩnh vực nông nghiệp.
Tuy nhiên, trên thực tế, đại dịch Covid-19 đã ảnh hưởng đến rất nhiều ngành kinh tế, không chỉ nông nghiệp, trong khi những ngành đó lại chưa có cơ chế tín dụng tương tự. Rõ ràng, để ngân hàng yên tâm cho vay, không sợ quy trách nhiệm thu hồi nợ xấu, cũng là để doanh nghiệp bị ảnh hưởng bởi Covid-19 có cơ hội gượng dậy, thì cần tính tới việc xây dựng cơ chế xử lý nợ với các khoản vay trong lĩnh vực khác bị ảnh hưởng bởi dịch bệnh.
Một giải pháp lâu dài nữa là cần luật hóa Nghị quyết số 42 của Quốc hội về thí điểm xử lý nợ xấu của các tổ chức tín dụng hoặc bổ sung các quy định này vào Luật Các tổ chức tín dụng để nâng cao hiệu quả xử lý nợ xấu, đảm bảo sự vào cuộc mạnh mẽ của các cơ quan, bộ, ngành, địa phương. Bên cạnh đó, cần sớm hình thành thị trường mua bán nợ theo đúng nghĩa, vì điều này sẽ giúp tăng tính thanh khoản của thị trường mua bán nợ. Đương nhiên, cùng với động thái xử lý, thu hồi nợ xấu, thì việc kiểm soát chặt chất lượng tín dụng luôn là nhiệm vụ không thể lơ là.
Cảnh báo nợ xấu gia tăng từ cho vay bất động sản
Bất chấp thị trường khó khăn do Covid-19, các doanh nghiệp, tập đoàn BĐS vẫn đẩy mạnh huy động vốn, lớn nhất là vốn vay từ ngân hàng. Đáng lo...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Từ tích lũy đến quản trị tài sản: Cần đa dạng hóa danh mục đầu tư
-
 Thanh toán số chống thất thu thuế: Ngành thuế không đánh đồng mọi dòng tiền
-
 Thị trường carbon: Có sàn giao dịch, cần thêm hàng hóa và tín hiệu giá
-
 Bị lừa tiền qua mạng: Chuyên gia tội phạm và an ninh mạng chỉ cách "cứu" tài khoản khẩn cấp
-
Quét mã QR bùng nổ tại Việt Nam: Nguy cơ "lệch nhịp" thanh toán với khách quốc tế? -
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm -
Bài toán vốn phía sau cuộc đua chuyển đổi xanh của doanh nghiệp -
Chứng khoán phiên 14/10: Cổ phiếu nhà Vin chịu sức ép, VN-Index suýt mất mốc 1.700 -
Khơi thông dòng vốn xanh: Nút thắt không nằm ở nguồn tiền -
Gỡ nút thắt để đưa giá trị carbon vào quyết định tín dụng -
Áp lực trả nợ gia tăng mạnh, doanh nghiệp yếu dễ gặp khó trong tái cấp vốn
-
 VietinBank khẳng định năng lực chuyển đổi số sau ba năm triển khai X01
-
 Stavian muốn phát triển hạ tầng siêu trí tuệ tại Việt Nam
-
 LOTTE MART triển khai nhiều ưu đãi mua sắm dịp 20/10, giảm giá đến 50%
-
 Viettel tung 4 gói cước 5G độc quyền trên Tammi với nhiều ưu đãi hơn
-
 GSK đồng hành cùng cộng đồng y khoa nâng cao nhận thức và cập nhật tiến bộ khoa học về hen nặng tại Việt Nam
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 14/10/2026