


 VietinBank đồng hành cùng khách hàng qua các thế hệ
-
VietinBank đồng hành cùng khách hàng qua các thế hệ
-
 Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn"
-
 Chứng khoán phiên 21/9: Thử thách quanh mốc 1.800 điểm
-
 Mở phòng giao dịch tại khu phi thuế quan: Chi nhánh ngân hàng ngoại phải có vốn tối thiểu 3.000 tỷ đồng
-
VFA 2026: Thảo luận loạt vấn đề lớn của ngành quỹ -
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng
“Sốc” với giá vốn ngân hàng
Hà Tâm
- 12/11/2014 09:21

Dù các ngân hàng khẳng định chênh lệch lãi suất chỉ 2-3%, song theo nguồn tin của Báo Đầu tư, giá vốn (lãi suất huy động bình quân) của một số ngân hàng lớn hiện chỉ khoảng 2,5%/năm, trong khi lãi cho vay vẫn duy trì ở mức 8-10%/năm. Chênh lệch lãi suất lớn đã lý giải lợi nhuận khủng của nhiều ngân hàng trong quý III/2014.
TIN LIÊN QUAN
Ngân hàng lớn hưởng lợi lớn
Trao đổi với phóng viên Báo Đầu tư, TS. Lê Xuân Nghĩa, thành viên Hội đồng Tư vấn chính sách tiền tệ, quốc gia cho biết, hiện giá vốn của nhiều ngân hàng lớn rất thấp, như Vietcombank, giá vốn chỉ khoảng 2,5%/năm.
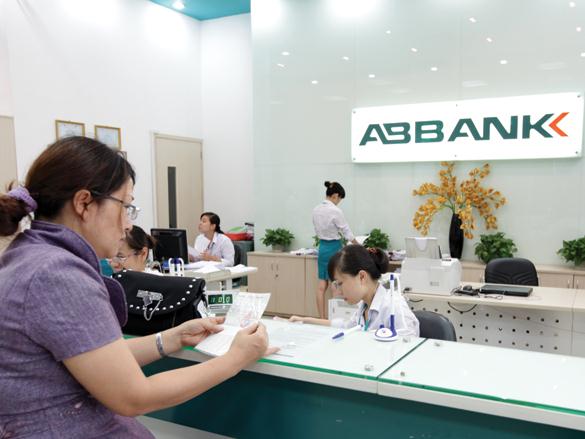 | ||
| Từ đầu năm đến nay, tăng trưởng tín dụng của ABBank ở mức rất thấp |
“Sở dĩ có mức giá vốn thấp này, là bởi các ngân hàng TMCP quốc doanh có nhiều kênh huy động vốn rẻ, như tiền giải ngân ODA, tiền gửi của Kho bạc Nhà nước, bảo hiểm phi nhân thọ, bảo hiểm nhân thọ, bảo hiểm tiền gửi, tiền gửi thanh toán của các doanh nghiệp nhà nước… Theo quy định, các loại vốn trên chỉ được gửi ở ngân hàng quốc doanh, lãi suất thấp, nên chi phí huy động vốn của họ rất rẻ”, ông Nghĩa lý giải.
Lãnh đạo một ngân hàng TMCP khác cũng cho hay, hiện tại, huy động vốn của nhiều ngân hàng TMCP chủ yếu là từ dân cư, nên giá vốn khá cao, xấp xỉ 5%/năm. “Chính vì vậy, chúng tôi luôn tích cực cho vay cá nhân, vay tiêu dùng, cho doanh nghiệp nhỏ và vừa vay để đảm bảo lợi nhuận. Còn các ngân hàng TMCP quốc doanh do huy động vốn với giá rẻ, nên họ không mặn mà cho vay ra. Chỉ cần mua trái phiếu chính phủ với lãi suất hơn 5%/năm là họ đã lãi to rồi. Đây cũng chính là lý do thời gian qua, dòng tiền vẫn loanh quanh từ ngân hàng chảy sang kho bạc, rồi từ kho bạc lại về ngân hàng, không bơm ra được nền kinh tế”, vị lãnh đạo này nhận xét.
Nếu dựa theo mức lãi vay ưu đãi hiện nay của các ngân hàng TMCP quốc doanh (7-10%/năm tùy thuộc ngắn hạn hay trung, dài hạn), thì rõ ràng chênh lệch lãi suất đang rất lớn: 4-7%, trừ chi phí vẫn còn 3-5%.
Tình trạng ngân hàng lớn hưởng lợi, ăn chênh lệch lãi suất lớn, khi các ngân hàng nhỏ và các doanh nghiệp nhỏ và vừa “chết như ngả rạ” cũng đã từng diễn ra ở Nhật Bản trước đây, khi lĩnh vực sản xuất đình trệ.
Lợi nhuận ngân hàng chủ yếu từ chênh lệch lãi suất
Khi được hỏi, đại diện hầu hết các ngân hàng đều phủ nhận chuyện “ăn dày” lãi suất. Bà Bùi Như Ý, Phó tổng giám đốc Ngân hàng TMCP Công thương Việt Nam (VietinBank) khẳng định, hiện tại, mức chênh lệch lãi suất của VietinBank chỉ dao động ở mức 2-2,5%. “Lý do là, ngân hàng huy động vốn 10 đồng thì không thể cho vay hết 10 đồng, mà phải dành lại một lượng dự trữ thanh khoản. Với số vốn cho vay ra, ngân hàng phải trích lập dự phòng chung 0,75%, chi phí hoạt động 1-1,5%...”, bà Ý lý giải.
Thế nhưng, nhìn từ báo cáo tài chính quý III/2014 của các ngân hàng TMCP có thể thấy, không chỉ ngân hàng lớn, mà cả ngân hàng nhỏ vẫn sống nhờ vào hoạt động tín dụng, cụ thể từ chênh lệch lãi suất. Ngân hàng nào có tăng trưởng tín dụng càng cao, thì lợi nhuận càng lớn và ngược lại.
Đơn cử, theo báo cáo tài chính của Vietcombank, tính đến hết quý III/2014, lợi nhuận trước thuế của
Vietcombank đạt 7.533 tỷ đồng, bằng 69,5% kế hoạch năm 2014 và tăng gần 8% so với cùng kỳ năm 2013, trong khi tín dụng tăng 10,1%. Tại TPBank, lợi nhuận 9 tháng đầu năm đạt 447 tỷ đồng, hoàn thành 102% kế hoạch năm (438 tỷ đồng). Mức lợi nhuận vượt kế hoạch này của TPBank không có gì khó hiểu khi dư nợ cho vay khách hàng của ngân hàng tăng tới 45,82%.
Một trường hợp khác là Sacombank, lãi ròng quý III/2014 của ngân hàng này đạt 608 tỷ đồng, tăng 19% so với cùng kỳ năm trước, chủ yếu từ hoạt động tín dụng (lợi nhuận từ dịch vụ giảm tới 25% so với cùng kỳ). Được biết, tính đến ngày 30/9/2014, tín dụng của Sacombank đã tăng 13%, cao gần gấp đôi mức tăng trưởng tín dụng chung của toàn hệ thống.
Một minh chứng nữa cho việc ngân hàng sống nhờ vào chênh lệch lãi suất là 9 tháng đầu năm nay, những ngân hàng giảm lợi nhuận hoặc thua lỗ như DongA Bank, ABBank… đều do tín dụng tăng trưởng âm so với đầu năm.
Theo phân tích của cựu tổng giám đốc một ngân hàng TMCP, thu nhập từ tín dụng chiếm 70-90% lợi nhuận của các ngân hàng. Hiện tại, tín dụng tăng trưởng thấp, nên các ngân hàng càng phải đẩy chênh lệch lãi suất lên cao để bù đắp lợi nhuận, nhiều khoản vay chênh lệch lãi suất lên tới 8-9%.
“Chênh lệch lãi suất cao không chỉ khiến các doanh nghiệp vay vốn khó khăn, mà cũng thể hiện điểm yếu về cạnh tranh và phát triển bền vững của các ngân hàng Việt Nam. Theo thống kê, các ngân hàng chỉ phát triển bền vững khi thu nhập từ tín dụng chiếm dưới 60%, còn lại là thu từ mảng dịch vụ”, vị này khuyến cáo.
Hà Tâm
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
VFA 2026: Thảo luận loạt vấn đề lớn của ngành quỹ -
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng -
Người ta tiền tỷ mới đầu tư, mình muốn bắt đầu từ 20 triệu thì sao? -
VFA 2026 - Lễ trao Giải thưởng Quỹ đầu tư chứng khoán Việt Nam sẽ diễn ra ngày 22/9 -
Đắk Lắk đưa gần 16.000 tỷ đồng vốn chính sách về cơ sở -
Vanguard dự kiến phân bổ 2,5 tỷ USD vào thị trường Việt Nam -
World Bank: Sau nâng hạng, ưu tiên tiếp theo là điều chỉnh giới hạn sở hữu nước ngoài




-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore
-
 Đông Tây Land - Đối tác phân phối chiến lược trên hành trình kiến tạo các đại đô thị
-
 Dòng tiền tìm đến giá trị thực tại triển lãm Nam Long Experience 2026
-
 Brewing Tomorrow: Carlsberg Việt Nam thúc đẩy tăng trưởng xanh và phát triển bền vững thông qua sử dụng tài nguyên hiệu quả
-
 Hiện đại hóa đô thị, giao thông bằng quản trị video tích hợp AI cùng Univision
-
 Công ty CP Green i-Park ký kết Thỏa thuận hợp tác đầu tư với Trung tâm Kinh tế Thương mại Trung Quốc - ASEAN