


 Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán
-
Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán
-
 Doanh nghiệp ô tô gánh chi phí trả lãi tăng 47%, người mua xe "gồng" lãi thả nổi 19,5%/năm
-
 Chứng khoán phiên 5/10: Áp lực suy giảm, VN-Index tăng hơn 15 điểm
-
 Từ vốn vay chính sách đến cơ hội tự lập
-
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân? -
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động
Tín dụng tiêu dùng tăng mạnh: Vừa mừng, vừa lo
Nhuệ Mẫn (Tinnhanhchungkhoan.vn)
- 12/12/2017 20:12

Trước băn khoăn của một số đại biểu Quốc hội về sự phát triển mạnh mẽ của các công ty tài chính tiêu dùng, Thống đốc Ngân hàng Nhà nước (NHNN) Lê Minh Hưng cho biết, cơ quan quản lý đã có quy định riêng về hoạt động của các công ty tài chính nhằm tăng cường tính minh bạch trong hoạt động cho vay, cũng như lãi suất cho vay.
TIN LIÊN QUAN
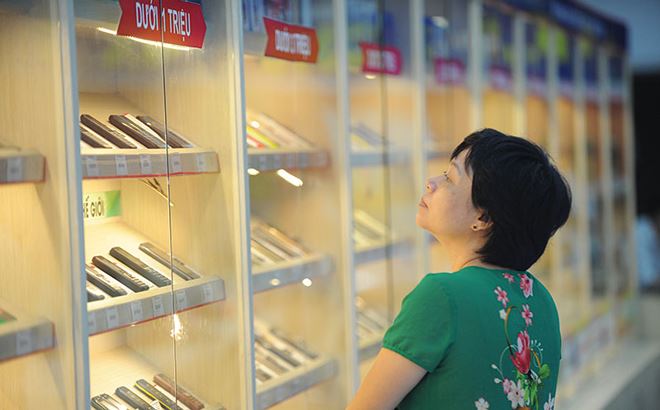 |
| Trong 11 tháng qua, tín dụng tiêu dùng đã tăng tới gần 60% |
Theo ông Hưng, NHNN đã ban hành các văn bản quy phạm pháp luật, trong đó quy định phải công bố công khai lãi suất, điều kiện cho vay, đồng thời ban hành quy định về phương pháp tính lãi, thời gian tính lãi… và yêu cầu các công ty tài chính phải minh bạch các quy định đó.
“Trong công tác quản lý nhà nước về tài chính tiêu dùng, thời gian qua, trong chương trình đề án của Chính phủ về thực hiện cơ cấu lại hệ thống các tổ chức tín dụng (TCTD), chúng tôi có một nhóm giải pháp riêng để tăng cường công tác cơ cấu lại các công ty tài chính, trong đó có hoạt động tài chính tiêu dùng.
Đồng thời, yêu cầu các công ty tài chính cũng phải xây dựng phương án và cơ cấu lại cho đến năm 2020 để tổ chức thực hiện và giao cho các đơn vị chức năng của NHNN giám sát”, ông Hưng nói.
Điểm được Thống đốc NHNN nhấn mạnh đó là công tác thanh tra đối với tài chính tiêu dùng cũng là một trong những nhiệm vụ trong thời gian tới NHNN sẽ tăng cường chỉ đạo các chi nhánh, cũng như các đơn vị để đảm bảo hoạt động của các công ty tài chính tiêu dùng là minh bạch, công khai và đúng quy định của pháp luật.
Thực tế, quan ngại trên không phải là không có cơ sở nếu nhìn vào báo cáo về tình hình kinh tế tháng 11 và 11 tháng đầu năm 2017 của Ủy ban Giám sát tài chính quốc gia. Theo báo cáo này, tín dụng tiêu dùng tiếp tục ghi nhận đà tăng trưởng cao, với tổng dư nợ cho vay tiêu dùng ước tăng hơn 59% so với cuối năm 2016.
 Bất cứ một nền kinh tế nào, trong một năm mà tăng trưởng tín dụng của một lĩnh vực đạt trên 10% đều được coi là tăng nhanh, đồng nghĩa với đó là rủi ro lớn

TS. Nguyễn Trí Hiếu
Đặc biệt trong đó, cho vay phục vụ nhu cầu mua nhà để ở; thuê, thuê mua nhà ở; xây dựng, sửa chữa nhà ở; nhận chuyển nhượng quyền sử dụng đất để xây nhà ở chiếm tỷ trọng 52,9% (cuối năm 2016 là 49,5%), cho vay mua trang thiết bị gia đình chiếm 15,3%; cho vay mua phương tiện đi lại chiếm 8,3%.
Ông Nguyễn Hoàng Minh, Phó giám đốc NHNN - Chi nhánh TP.HCM cho biết, 10 tháng đầu năm 2017, dư nợ tín dụng tiêu dùng chiếm 12,2% trong tổng số hơn 2 triệu tỷ đồng dư nợ của toàn Thành phố, tức tương đương khoảng 250.000 tỷ đồng. Trong nhiều năm trở lại đây, nhất là trong giai đoạn 2012-2016, bình quân dư nợ tín dụng tiêu dùng của TP.HCM tăng từ 20-22% mỗi năm.
Theo ước tính của CTCK Bản Việt (VCSC), quy mô thị trường tài chính tiêu dùng Việt Nam đã đạt gần 600.000 tỷ đồng (khoảng 26 tỷ USD) trong năm 2016, chiếm gần 10% GDP và dự báo sẽ tiến tới mốc 1 triệu tỷ đồng vào năm 2019, với mức tăng trưởng bình quân 29% mỗi năm.
TS. Nguyễn Trí Hiếu - chuyên gia kinh tế cho rằng, tín dụng tiêu dùng tăng là điểm đáng mừng, bởi người dân đã đẩy mạnh chi tiêu và điều này sẽ tốt cho nền kinh tế, thúc đẩy tăng trưởng. Tuy nhiên, cũng theo vị chuyên gia này, việc tín dụng tiêu dùng tăng mạnh cũng sẽ tăng rủi ro cho hệ thống tài chính, nhất là khi dòng vốn này chảy vào những lĩnh vực rủi ro cao như bất động sản, chứng khoán...
“Việc đẩy mạnh cho vay của các công ty tài chính có thể khiến nợ xấu của khối này cao hơn nợ xấu của khối ngân hàng. Trong khi nợ xấu của ngân hàng phần nhiều là có tài sản đảm bảo nên có cơ sở để xử lý, còn với các khoản nợ xấu không có tài sản đảm bảo thì rơi nhiều vào công ty tài chính, vì phần lớn khoản vay của họ là tín chấp, điều này tạo rủi ro cho nền kinh tế”, ông Hiếu phân tích.
Trước đó, trao đổi với Báo Đầu tư Chứng khoán, một lãnh đạo cao cấp NHNN thừa nhận, tỷ lệ nợ xấu của các công ty tài chính hầu hết ở mức trên 3%.
Trước thực tế này, ông Hiếu cho rằng, nhà quản lý cần phải giám sát chặt chẽ hơn để đảm bảo các công ty tài chính kinh doanh trong mức độ rủi ro hợp lý. Ông Hiếu cho biết, ở các nước phát triển, tỷ lệ nợ xấu của các công ty tài chính chỉ là 1%, còn ở các nước đang phát triển, tỷ lệ nợ xấu từ 3-5% là cao song vẫn chấp nhận được, nhưng nếu trên 5% là trong tình trạng báo động.
“Bất cứ một nền kinh tế nào, trong một năm mà tăng trưởng tín dụng của một lĩnh vực đạt trên 10% đều được coi là tăng nhanh, đồng nghĩa với đó là rủi ro lớn. Việc tín dụng tiêu dùng tại Việt Nam đã tăng tới gần 60% chỉ trong 11 tháng là quá nhanh, nhà quản lý cần phải ‘để mắt’ tới nhóm này”, ông Hiếu nói.
Ra mắt sàn giao dịch vay tiêu dùng tín chấp không cần gặp mặt
Sàn giao dịch vay tiêu dùng tín chấp không gặp mặt đầu tiên tại Việt Nam - VayMuon.vn vừa chính thức ra đời. Các cá nhân có nhu cầu vay nhanh các...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân? -
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động -
Các hình thức gian lận, lừa đảo ngân hàng ngày càng gắn chặt với công nghệ AI -
Rổ VN-Diamond có khả năng còn 17 mã, cảnh báo nguy cơ bị loại với FPT, PNJ, MSB -
LPS thông qua chủ trương mua cổ phần phát hành thêm của SCEX -
Ecopark được vinh danh là “Thương hiệu Doanh nghiệp dẫn đầu khu vực kinh tế tư nhân” -
Giao dịch ngược chiều của khối ngoại trên HoSE và UPCoM, PNJ vẫn là tâm điểm
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình