


 Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng
-
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng
-
 Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt
-
 Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu
-
 Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa
-
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức
Tổng cục Thuế cần rút công văn gây thất thu ngân sách
Mạnh Bôn
- 05/03/2014 09:14

Liên quan đến bài viết đăng trên , ông Nguyễn Sỹ Cương, Ủy viên thường trực Ủy ban Pháp luật của Quốc hội cho rằng, cần phải rút lại công văn không đúng quy định gây thất thu ngân sách nhà nước.
Sông Đà 909 sẽ kiện Cục Thuế Hà Nội đến cùng?
>Chán khiếu nại Tổng cục Thuế, doanh nghiệp kiện ra tòa
>Soi kỹ doanh nghiệp xuất khẩu vốn dưới 20 tỷ đồng
TIN LIÊN QUAN
 on local server. Be sure to CHMOD your directory to 777. "Tổng cục Thuế cần rút công văn gây thất thu ngân sách")
Theo kết luận của Thanh tra Chính phủ về khu chế xuất và doanh nghiệp chế xuất mới được công bố, thì việc Tổng cục Thuế ban hành Công văn 207/TCT-KTNB và một số công văn khác gây thất thu ngân sách nhà nước và bất bình đẳng giữa các doanh nghiệp. Những công văn này cần phải xử lý thế nào, thưa ông?
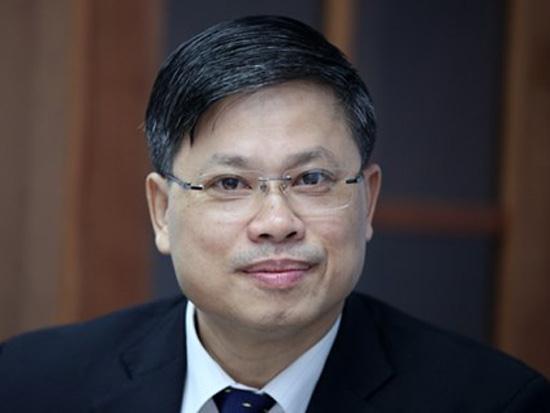 | ||
| Ông Nguyễn Sỹ Cương, Ủy viên thường trực Ủy ban Pháp luật của Quốc hội |
Chưa cần bàn tới các công văn này có đúng quy định của pháp luật về thuế hay không, chỉ cần nó không phù hợp với thực tế, thì Tổng cục Thuế cần phải rút lại và ban hành công văn khác thay thế.
Nếu Tổng cục Thuế không chủ động rút công văn đã ban hành không phù hợp, thì Bộ Tư pháp phải có trách nhiệm yêu cầu Tổng cục Thuế phải rút lại công văn này.
Nhưng đây là công văn, không phải là văn bản quy phạm pháp luật, nên “nằm ngoài tầm kiểm soát” của Bộ Tư pháp?
Hiện có tình trạng khi có việc cần phải giải quyết, xử lý, các bộ, ngành lập tức ban hành công văn hướng dẫn.
Đây không phải là văn bản quy phạm pháp luật, nhưng lại đưa những nội dung mang tính quy phạm bắt buộc phải thực hiện. Với những loại văn bản này, Bộ Tư pháp cũng có quyền “thổi còi”, nếu chúng không bảo đảm tính hợp lý, hợp pháp, gây thiệt hại lợi ích của tổ chức, cá nhân và Nhà nước.
Nếu Bộ Tư pháp vẫn chưa có ý kiến về vấn đề này, thì Thanh tra Chính phủ có trách nhiệm kiến nghị Bộ Tư pháp yêu cầu xem xét lại tính hợp lý, hợp hiến của công văn đã ban hành.
Thanh tra Chính phủ kiến nghị xử lý về thuế nhiều chục tỷ đồng vì có nghi ngờ chuyển giá, nhưng cơ quan này không có quyền yêu cầu doanh nghiệp phải thực hiện kết luận của mình. Vấn đề này xử lý thế nào?
Chức năng của Thanh tra Chính phủ là xác định vi phạm pháp luật và kiến nghị cơ quan có thẩm quyền có biện pháp xử lý. Sau khi phát hiện tình trạng một số doanh nghiệp lách thuế qua chuyển giá, Thanh tra Chính phủ kiến nghị Bộ Tài chính yêu cầu Tổng cục Thuế thu hồi lại số tiền thuế gian lận do chuyển giá cho ngân sách nhà nước.
Chuyển giá là hành vi lách thuế, có nghĩa là pháp luật về thuế của Việt Nam còn nhiều kẽ hở?
Trên thế giới, pháp luật nước nào cũng có kẽ hở, mà khi xây dựng luật không bao giờ lường trước hết được, vì trong quá trình thực thi pháp luật, các đối tượng bị điều chỉnh mới phát hiện ra lỗ hổng, kẽ hở để trục lợi.
Chỉ có điều, lỗ hổng, kẽ hở trong hệ thống pháp luật của Việt Nam tương đối nhiều, vì vậy mới liên tục được sửa đổi, bổ sung cho phù hợp với thực tế cuộc sống.
Trở lại vấn đề chuyển giá. Đây không phải là hành vi trốn thuế, gian lận thuế, mà các đối tượng lợi dụng kẽ hở, cụ thể là kẽ hở của Luật thuế Thu nhập doanh nghiệp để giảm thiểu nghĩa vụ đóng góp vào ngân sách nhà nước. Nhưng giữa lách luật bằng hành vi chuyển giá để giảm đóng góp vào ngân sách và trốn thuế rất gần nhau.
Vì vậy, với chức năng của mình, cơ quan quản lý thuế cần phải tiến hành thanh, kiểm tra để nếu thấy pháp luật về thuế có lỗ hổng, kẽ hở, thì kiến nghị sửa đổi, bổ sung; nếu phát hiện doanh nghiệp cố tình vi phạm pháp luật để trốn thuế, thì phải xử lý theo Luật Quản lý thuế, Luật Xử phạt vi phạm hành chính, thậm chí có thể truy tố trước pháp luật khi phát hiện hành vi trốn thuế.
Theo Thanh tra Chính phủ, để xảy ra tình trạng chuyển giá nhiều năm mà không phát hiện được là do cơ quan quản lý thuế không kịp thời thanh tra, kiểm tra doanh nghiệp?
Nhân lực của cơ quan quản lý thuế có hạn, trong khi số lượng doanh nghiệp thành lập mới, đầu tư vào Việt Nam ngày một nhiều, nên không thể năm nào cũng thanh, kiểm tra toàn bộ số doanh nghiệp đang hoạt động. Vì vậy, doanh nghiệp lợi dụng khoảng thời gian không thanh, kiểm tra để lách luật, thậm chí vi phạm pháp luật. Vấn đề này không chỉ xảy ra ở Việt Nam, mà nước nào cũng vậy.
Để xử lý vấn đề này, Luật sửa đổi, bổ sung Luật Quản lý thuế (có hiệu lực từ ngày 1/7/2013) đã mở ra hướng áp dụng cơ chế quản lý rủi ro trong quản lý thuế. Theo đó, cơ quan quản lý thuế quản lý, ứng dụng hệ thống thông tin nghiệp vụ để đánh giá rủi ro về thuế, mức độ tuân thủ pháp luật của doanh nghiệp, lựa chọn đối tượng, ngành hàng, lĩnh vực có độ rủi ro cao để tiến hành kiểm tra, thanh tra về thuế.
Đồng thời, cơ quan quản lý thuế tăng cường thanh tra, kiểm tra doanh nghiệp, ngành hàng, lĩnh vực có độ rủi ro cao thuế và giảm dần thanh tra, kiểm tra doanh nghiệp chấp hành tốt về thuế, để vừa tạo điều kiện cho doanh nghiệp, vừa bảo đảm tránh thất thu ngân sách nhà nước.
Mạnh Bôn
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng
-
 Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt
-
 Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu
-
 Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa
-
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức -
Loạt cổ phiếu ngân hàng bị hạ tỷ trọng trong VN30 -
Thu ngân sách Hà Nội vượt dự toán năm sau 10 tháng -
Chứng khoán phiên 3/11: Cổ phiếu thép tăng tốc, độ rộng thị trường tích cực hơn -
Quảng Ninh phân bổ hơn 133 tỷ đồng vốn đầu tư công cho 75 dự án -
Chubb Life Việt Nam: Diện mạo mới, trải nghiệm mới, thêm giá trị cho cộng đồng





-
 Công bố Top 50 Nhà tuyển dụng ưa thích nhất 2026 - MAE50
-
 Công bố Top 500 Nhà tuyển dụng hàng đầu Việt Nam 2026
-
 MIREYA - Khoa học từ Hàn Quốc, chăm sóc làn da bằng công thức đa cơ chế
-
 Yamaha Motor Việt Nam chính thức trao tặng hệ thống lọc nước sạch cho xã Sơn Linh, tỉnh Quảng Ngãi
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 4/11/2026
-
 Agribank 3 năm liên tiếp góp mặt trong Top 50 doanh nghiệp lớn nhất Đông Nam Á