


 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
 Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc
-
 TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán
-
 SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026
TS. Nguyễn Đình Cung: Thị trường thiếu các khoản vay nhỏ cho hộ gia đình, cá nhân
Kỳ Thành
- 15/03/2019 11:00

TS. Nguyễn Đình Cung, Viện trưởng Viện Nghiên cứu quản lý kinh tế Trung ương cho rằng, hiện nay đang thiếu hụt nguồn cung đối với các khoản vay có giá trị nhỏ (50 triệu đồng), khiến các hộ gia đình, cá nhân tiếp cận tín dụng tiêu dùng chính thức còn hạn chế.
TIN LIÊN QUAN
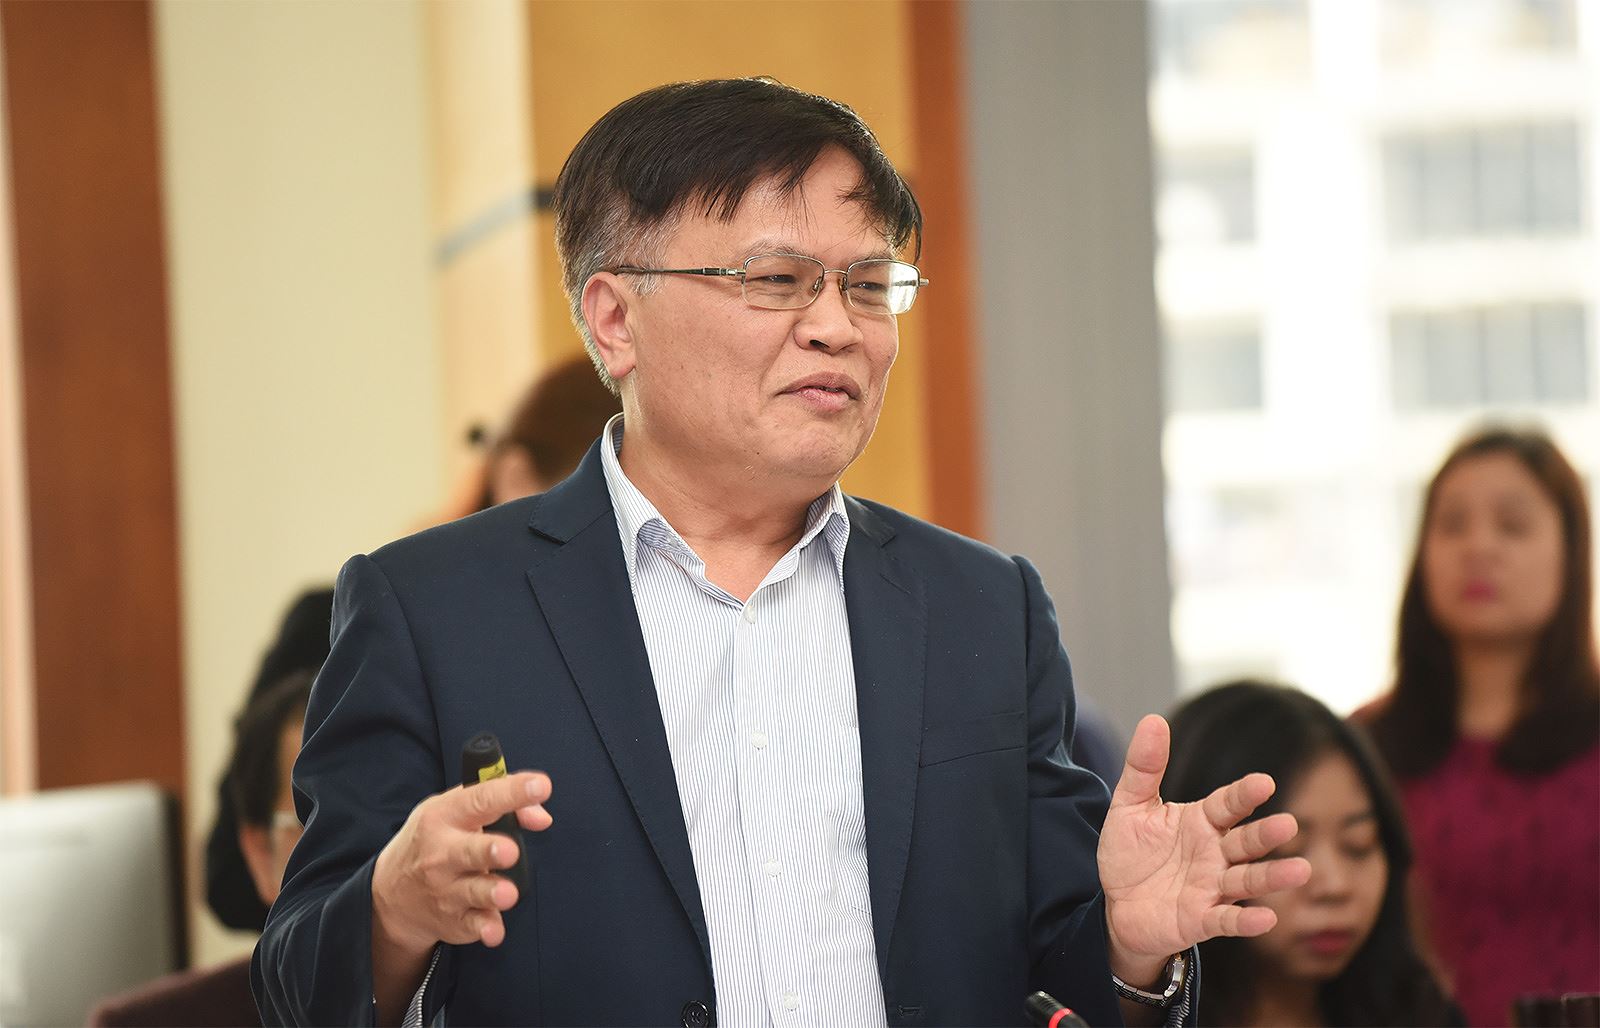 |
| TS Nguyễn Đình Cung, Viện trưởng Viện Nghiên cứu Quản lý kinh tế Trung ương |
Theo TS Nguyễn Đình Cung, hộ gia đình là thành phần rất quan trọng trong nền kinh tế bởi vừa là bên cung cấp vừa là bên sử dụng vốn, cụ thể, vay trực tiếp và gián tiếp qua các tổ chức trung gian.Trong khi đó, thị trường vốn chính thức chỉ đáp ứng được một phần nhu cầu của thị trường và các hộ gia đình còn gặp nhiều khó khăn khi tiếp cận các khoản vay nhỏ.
Cụ thể, cơ cấu dư nợ hiện như sau: Cho vay mua và sửa chữa nhà ở chiếm tỷ trọng rất lớn (50%); cho vay mua hàng hóa tiêu dùng lâu bền đứng thứ hai, chiếm 24%; cho vay mua phương tiện như ô tô, xe máy chiếm 15%; cho vay mua hàng điện tử, công nghệ chiếm tỷ lệ nhỏ 1%; cho vay phục vụ học tập, du lịch, chữa bệnh chiếm khoảng 3%.
Hầu hết các khoản vay có dư nợ dưới 500 triệu đồng, với kỳ hạn dưới 1 năm chiếm tới 40% và hầu như không có khoản vay trên 5 năm và phương thức cấp tín dụng chủ yếu là cho vay từng lần.
Các công ty tài chính tín dụng tiêu dùng chủ yếu cho vay dưới hình thức mua hàng trả góp; cho vay qua thẻ tín dụng và thấu chi tài khoản còn chiếm tỷ trọng nhỏ (khoảng 5%), nhưng tốc độ tăng trưởng doanh số sử dụng thẻ và doanh số phát sinh lãi trên thẻ tăng rất nhanh qua các năm.
Trong năm 2015, doanh số sử dụng thẻ tín dụng cũng như doanh số phát sinh lãi trên thẻ tín dụng đều tăng gấp hơn 3 lần so với năm 2011. Tuy nhiên, nếu như doanh số sử dụng thẻ năm 2012 tăng trưởng tới 61% so với năm 2011, đến năm 2015 tốc độ tăng trưởng so với năm trước chỉ đạt 15%.
Tương tự như vậy, tốc độ tăng trưởng doanh số phát sinh lãi năm 2012 là 56,7%, đến năm 2015 chỉ đạt 23,8%. Gần như 100% tín dụng được cung cấp qua thẻ tín dụng xuất phát từ các ngân hàng thương mại, tuy nhiên, từ năm 2013, đã bước đầu có hai công ty tài chính tham gia thị trường thẻ tín dụng với thị phần hiện chiếm khoảng 1%.
Thẻ tín dụng được sử dụng nhiều nhất ở các điểm siêu thị và các điểm bán lẻ khác (chiếm 28,6%) và các điểm bán vé máy bay, du lịch (chiếm 26,3%).
"Đầu tiên có thể thấy rằng, phạm vi của hoạt động tài chính tiêu dùng là rất rộng. Trong đó tại Việt Nam hiện nay, chúng ta đã triển khai khá đa dạng các hoạt động tài chính tiêu dùng dựa trên các nhóm chủ thể cung cấp dịch vụ. Trong đó, có thể thấy nhóm lớn nhất, cũng là đối tượng chủ yếu được bàn đến trong cuộc hội thảo ngày hôm nay đó là tài chính tiêu dùng được cung cấp bởi các tổ chức tín dụng. Các quy định pháp lý hiện nay đã chỉ rõ: cho vay phục vụ nhu cầu đời sống được cung cấp bởi các tổ chức tín dụng là việc tổ chức tín dụng cho vay đối với khách hàng cá nhân", ông Cung nói.
Cũng theo ông Cung, đối với công ty tài chính, cho vay tiêu dùng được quy định cụ thể tại Thông tư số 39/2016/NHNN-TT.
Ngoài các hoạt động cho vay tiêu dùng nói trên, có thể thấy, thị trường tài chính tiêu dùng còn hướng tới cả các nhóm khách hàng yếu thế, những người có thu nhập thấp thông qua việc cung cấp tín dụng ưu đãi của Ngân hàng Chính sách xã hội, các khoản tín dụng vi mô được cung cấp bởi các tổ chức tài chính vi mô, các chương trình dự án tài chính vi mô.
Bên cạnh đó, trong một hai năm trở lại đây có thể thấy thị trường tài chính tiêu dùng Việt Nam cũng đã có những xu hướng phát triển rất sát với thị trường thế giới với sự xuất hiện của các mô hình cho vay trực tuyến, các mô hình cho vay ngang hàng được cung cấp bởi các công ty Fintech. Mặc dù vậy, cũng có thể thấy rằng, quy mô của nhóm này vẫn còn rất nhỏ bé.
Một điểm nữa, mức độ tiếp cận tín dụng của người dân tại các tổ chức tài chính thức như là tổ chức tín dụng hiện còn hạn chế.
Theo kết quả nghiên cứu của Ngân hàng Thế giới tại Việt Nam năm 2014, tỷ lệ người trưởng thành (từ 15 tuổi trở lên) có ít nhất một khoản vay trong vòng 1 năm trở lại đây là 46,8%, tuy nhiên, tỷ lệ người có khoản vay tại các tổ chức tài chính chính thức chỉ ở mức 18,4%, trong đó thấp nhất là ở nhóm khách hàng trẻ tuổi (từ 15 đến 24 tuổi) chỉ đạt 3,08%.
Có khoảng 13,2% người tham gia cuộc khảo sát này cho biết, họ đã từng vay tại các điểm bán hàng thông qua các hợp đồng vay trả góp hoặc thẻ tín dụng, trong đó 1,5% là đang có dư nợ vay tiêu dùng theo hình thức này.
Vẫn có 20,9% người tham gia cuộc khảo sát cho biết không thể tiếp cận bất cứ hình thức tín dụng nào khi có các nhu cầu tài chính khẩn cấp. Tỷ lệ này ở nhóm nữ giới là 23,4%, người nghèo là 30,9%, người trẻ tuổi là 24,1%, và đối với nhóm khách hàng ở khu vực nông thôn là 24,4%.
Đẩy lùi tín dụng đen bằng phát triển tài chính tiêu dùng
Ngành ngân hàng đã vào cuộc để đẩy mạnh phát triển tín dụng tiêu dùng chính thức nhằm đẩy lùi tín dụng phi chính thức.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư



-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần -
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép -
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng








-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước