


 Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm
-
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm
-
 Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III
-
 Vốn chính sách mở đường phát triển kinh tế nông hộ
-
 Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10 -
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng
Từ 15/3: Lãi suất cho vay tiêu dùng từng sản phẩm sẽ được NHNN giám sát
T.L
- 09/02/2017 08:40

Theo quy định mới của NHNN, từ 15/3 tới, công ty tài chính phải ban hành quy định về mức lãi suất cho vay cao nhất, mức lãi suất cho vay thấp nhất đối với từng sản phẩm cho vay tiêu dùng để áp dụng thống nhất và gửi Ngân hàng Nhà nước(NHNN) để giám sát. Công ty tài chính tiêu dùng cũng chỉ được cho vay dưới 100 triệu đồng/khách hàng.
TIN LIÊN QUAN
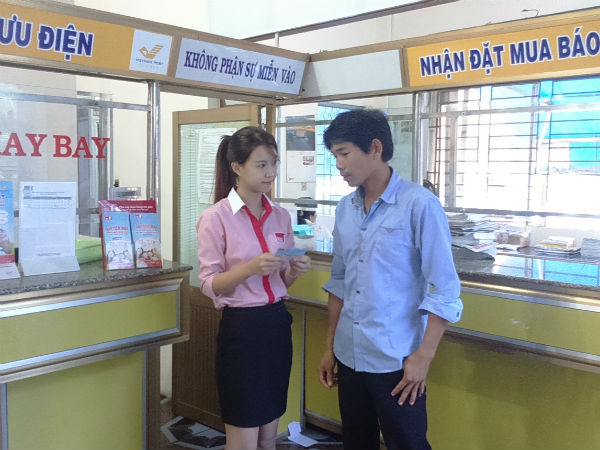 |
| Các công ty tài chính không được cho vay quá 100 triệu đồng/khách hàng |
Thống đốc NHNN vừa ban hành Thông tư số 43/2016/TT-NHNN quy định cho vay tiêu dùng của công ty tài chính. Thông tư sẽ chính thức có hiệu lực thi hành từ ngày 15/3/2017. Thông tư đưa ra các quy định phù hợp với đặc thù hoạt động cho vay tiêu dùng của công ty tài chính, bảo vệ quyền lợi người tiêu dùng, đảm bảo hoạt động cho vay tiêu dùng phát triển bền vững.
Theo quy định của Thông tư này, cho vay tiêu dùng là việc công ty tài chính cho vay bằng đồng Việt Nam đối với khách hàng là cá nhân nhằm đáp ứng nhu cầu vốn mua, sử dụng hàng hóa, dịch vụ cho mục đích tiêu dùng của khách hàng, gia đình của khách hàng đó với tổng dư nợ cho vay tiêu dùng đối với một khách hàng tại công ty tài chính đó không vượt quá 100.000.000 đồng (một trăm triệu đồng). Mức tổng dư nợ này không áp dụng đối với cho vay tiêu dùng để mua ôtô và sử dụng ôtô đó làm tài sản bảo đảm cho chính khoản vay đó theo quy định của pháp luật. Nhu cầu vốn mua, sử dụng hàng hóa, dịch vụ bao gồm: mua phương tiện đi lại, đồ dùng, trang thiết bị gia đình; chi phí học tập, chữa bệnh, du lịch, văn hoá, thể dục, thể thao; chi phí sửa chữa nhà ở.
Thông tư cũng quy định rõ, công ty tài chính phải ban hành quy định nội bộ về cho vay tiêu dùng để hướng dẫn việc thu thập, cập nhật, kiểm tra số liệu, quản lý thông tin khách hàng, nhận dạng các thông tin sai lệch và ngăn ngừa gian lận để quyết định cho vay, kiểm soát khoản vay và thu hồi nợ vay; biện pháp đôn đốc, thu hồi nợ; các quy tắc, chuẩn mực ứng xử trong cho vay tiêu dùng và các biện pháp bảo đảm việc tuân thủ đầy đủ các quy tắc, chuẩn mực này; bộ phận chuyên trách và phương thức tiếp nhận, xử lý góp ý, phản ánh, khiếu nại của khách hàng; quy trình, thẩm quyền và trách nhiệm mở, chấm dứt điểm giới thiệu dịch vụ; chuẩn mực đạo đức, quyền hạn và nghĩa vụ của nhân viên tại điểm giới thiệu dịch vụ, quy trình hoạt động, kiểm tra, phòng chống gian lận, phòng ngừa rủi ro đạo đức của nhân viên tại điểm giới thiệu dịch vụ (Điều 7).
Bên cạnh đó, công ty tài chính phải ban hành quy định về mức lãi suất cho vay cao nhất, mức lãi suất cho vay thấp nhất đối với từng sản phẩm cho vay tiêu dùng để áp dụng thống nhất và gửi Ngân hàng Nhà nước để giám sát (Điều 9).
Thông tư cũng quy định, hợp đồng cho vay tiêu dùng phải bao gồm các nội dung về hình thức thông báo cho khách hàng về lịch trả nợ gốc, lãi tiền vay khi có điều chỉnh; các biện pháp để đôn đốc, thu hồi nợ phù hợp với quy định của pháp luật; chế tài áp dụng và biện pháp xử lý trong trường hợp khách hàng không trả nợ đúng hạn; điều kiện trả nợ trước hạn, phí trả nợ trước hạn và hình thức thông báo cho khách hàng về kế hoạch trả nợ gốc, lãi đối với dư nợ gốc còn lại đối với trường hợp khách hàng trả nợ trước hạn một phần khoản vay tiêu dùng (khoản 1 Điều 10).
Công ty tài chính phải cung cấp cho khách hàng dự thảo hợp đồng cho vay tiêu dùng để khách hàng xem xét, quyết định trước khi ký; công ty tài chính phải giải thích chính xác, đầy đủ, trung thực các nội dung cụ thể hợp đồng cho vay tiêu dùng khi có yêu cầu của khách hàng (khoản 4 Điều 10); phải niêm yết công khai hợp đồng theo mẫu, điều kiện giao dịch chung về cho vay tiêu dùng tại trụ sở, điểm giới thiệu dịch vụ và đăng tải trên trang thông tin điện tử của công ty tài chính, cung cấp đầy đủ thông tin về hợp đồng theo mẫu, điều kiện giao dịch chung cho khách hàng biết trước khi ký kết hợp đồng cho vay tiêu dùng và có xác nhận của khách hàng về việc đã được công ty tài chính cung cấp đầy đủ thông tin (khoản 5 Điều 10).
Việc ban hành Thông tư số 43/2016/TT-NHNN nhằm hướng dẫn Luật các tổ chức tín dụng, Nghị định số 39/2014/NĐ-CP, hoàn thiện các quy định pháp luật để bảo vệ quyền lợi người tiêu dùng, tạo cơ sở pháp lý đối với hoạt động cho vay tiêu dùng của công ty tài chính, đảm bảo hoạt động cho vay tiêu dùng của công ty tài chính phát triển bền vững, an toàn, lành mạnh, hiệu quả.
Vay tiêu dùng sẽ theo lãi suất thỏa thuận
Ngân hàng Nhà nước (NHNN) mới đây đã đưa ra lấy ý kiến rộng rãi về Dự thảo Thông tư Quy định hoạt động tín dụng tiêu dùng của công ty tài...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10 -
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng -
Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt -
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa -
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức








-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 1)
-
 GPBank giảm tới 2% lãi suất cho vay, tung gói 1.000 tỷ đồng hỗ trợ sản xuất kinh doanh
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bảo hiểm
-
 Công bố Top 10 Ngân hàng tạo giá trị hàng đầu Việt Nam 2026
-
 Cargill khánh thành và bàn giao điểm trường thứ 129 tại Việt Nam
-
 Chứng khoán Kafi tăng trưởng mạnh 9 tháng đầu năm 2026, hướng đến niêm yết HoSE