


 Các ngân hàng đồng loạt giảm lãi suất tiết kiệm và lãi suất cho vay
-
Các ngân hàng đồng loạt giảm lãi suất tiết kiệm và lãi suất cho vay
-
 Agribank tiếp sức doanh nghiệp, thúc đẩy động lực tăng trưởng
-
 Quảng Trị triển khai các giải pháp tăng thu ngân sách những tháng cuối năm 2026
-
 Chứng khoán phiên 19/10: Cổ phiếu trụ gây sức ép, nhóm chứng khoán tạo điểm sáng
-
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế -
Ngân hàng thương mại cam kết giảm lãi suất, lo hành vi người gửi tiền thay đổi
Kiểm soát rủi ro tín dụng bất động sản
Vân Linh
- 18/06/2022 09:20

Bất động sản là thị trường tiềm năng để ngành ngân hàng triển khai tín dụng, song nguồn vốn cho vay bất động sản chủ yếu là vốn trung và dài hạn, nên khó tránh được rủi ro.
TIN LIÊN QUAN
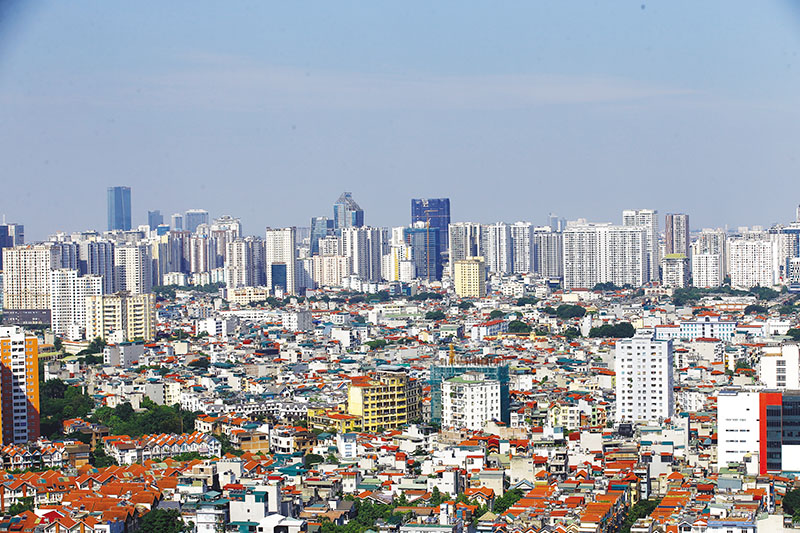 |
| Ngân hàng vẫn sẵn sàng cho vay với khách hàng cá nhân có nhu cầu thực sự về nhà ở, cũng như các dự án có đầu ra tốt |
Vốn vào bất động sản chủ yếu là vốn trung, dài hạn
Theo TS. Nguyễn Quốc Hùng, Tổng thư ký Hiệp hội Ngân hàng Việt Nam, nguồn vốn vào bất động sản chủ yếu là vốn trung và dài hạn, trong khi vốn huy động của các ngân hàng chủ yếu là vốn ngắn hạn. Vì thế, Ngân hàng Nhà nước (NHNN) đã có lộ trình giảm tỷ lệ vốn ngắn hạn, cho vay trung, dài hạn nhằm hạn chế rủi ro.
TS. Hùng cho rằng, cần xác định nguồn vốn vào thị trường bất động sản không chỉ hoàn toàn từ tín dụng ngân hàng. Thị trường vốn phải song hành với thị trường tiền tệ, thị trường tiền tệ chỉ là bổ sung cho thị trường vốn. Doanh nghiệp muốn huy động vốn trung, dài hạn phải qua thị trường vốn (trái phiếu, chứng khoán, quỹ đầu tư nước ngoài...) mới phát triển bền vững và bớt phụ thuộc vào vốn tín dụng ngân hàng.
Trong giai đoạn 2019-2021, doanh nghiệp bất động sản phát hành trái phiếu huy động một lượng vốn lớn là 71.000 tỷ đồng. Ba tháng đầu năm 2022, các doanh nghiệp này tiếp tục phát hành trái phiếu huy động được hơn 30.000 tỷ đồng. Nhưng hiện tại có khó khăn, nên các doanh nghiệp đang tìm biện pháp để khơi thông thị trường vốn đối với lĩnh vực bất động sản.
Chủ trương của Chính phủ, NHNN luôn là kiểm soát tín dụng ở các lĩnh vực rủi ro, trong đó có bất động sản, chứng khoán, nhằm đảm bảo an toàn của hệ thống ngân hàng. Bong bóng bất động sản năm 2009 - 2013 đã để lại hậu quả nợ xấu và phải thành lập Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) để xử lý nợ của ngành ngân hàng.
Phó thống đốc thường trực NHNN, ông Đào Minh Tú cho rằng, bất động sản năm 2009-2011 tăng nóng dẫn đến vỡ bong bóng, để lại “cục máu đông” nợ xấu đến nay vẫn chưa thể xử lý triệt để. Điều này ảnh hưởng lớn đến nền tài chính quốc gia và quá trình phát triển. Vì thế, chính sách của NHNN là kiểm soát chặt chẽ tín dụng đầu tư vào lĩnh vực có nguy cơ rủi ro cao. Quan điểm điều hành này của NHNN cũng là thực hiện chỉ đạo của Quốc hội, Chính phủ.
Theo ông Đào Minh Tú, không thể nói khác về câu chuyện kiểm soát dòng vốn vào lĩnh vực bất động sản. Nếu rót quá nhiều vốn vào lĩnh vực này, rủi ro sẽ rất lớn vì sử dụng tỷ lệ vốn ngắn hạn lớn để cho vay trung, dài hạn. Như NHNN đã báo cáo của Quốc hội, 94% dư nợ bất động sản là trung và dài hạn. NHNN khuyến khích các ngân hàng thương mại xem xét cho vay các dự án hiệu quả, chứ không phải là siết, nhưng phải đảm bảo được rủi ro.
Giảm dần tỷ lệ vốn ngắn hạn cho vay trung, dài hạn
TS. Nguyễn Quốc Hùng cho rằng, tăng trưởng tín dụng của ngành ngân hàng vào lĩnh vực bất động sản hiện là hơn 12% trên tổng dư nợ, giảm nhiều so với năm 2018 (26%). Điều này cũng phù hợp với lộ trình giảm tỷ lệ vốn ngắn hạn cho vay trung, dài hạn xuống 34% kể từ tháng 10/2022. Phần lớn vốn ngắn hạn cho vay trung, dài hạn của ngân hàng là vào bất động sản, nên phải có giải pháp tiếp theo để giảm dần tỷ lệ vốn ngắn hạn cho vay trung, dài hạn nhằm kiểm soát rủi ro.
Theo ông Đào Minh Tú, nhiều năm qua, ngành ngân hàng vẫn phải dùng vốn ngắn hạn cho vay trung, dài hạn để phát triển bất động sản, phát triển kinh tế, trong khi thị trường vốn, thị trường trái phiếu chưa phát triển mạnh. Do đó, thị trường tiền tệ vẫn phải gánh cho cả thị trường vốn, thị trường trái phiếu. Nhưng điều này không thể tiếp tục mãi được, vì thị trường vốn trung, dài hạn sẽ chậm phát triển.
“Tuy nhiên, việc rút dần của thị trường tiền tệ cũng phải phù hợp với tốc độ và đảm bảo sự phát triển của thị trường vốn trung, dài hạn, nếu rút ngay, sẽ rất khó cho các doanh nghiệp, nhất là doanh nghiệp bất động sản. Lộ trình giảm tỷ lệ vốn ngắn hạn cho vay trung, dài hạn trong 2 năm qua đã bị hoãn do ảnh hưởng của đại dịch Covid-19”, ông Tú nói.
Theo TS. Trần Du Lịch, chuyên gia kinh tế, tài chính, khi nói đến “siết” dòng vốn tín dụng vào bất động sản, cần hiểu rõ rằng, dòng vốn đó vào phân khúc nào. Nếu dòng vốn tín dụng ngân hàng vào phân khúc khách hàng cá nhân có nhu cầu thực sự về nhà ở, cũng như các dự án có đầu ra tốt, thì ngân hàng sẵn sàng cho vay. Đồng thời, dòng vốn tín dụng ngân hàng vào hạ tầng, bất động sản khu công nghiệp cũng cần được khuyến khích.
Tuy nhiên, cần thiết kiểm soát dòng tiền vào bất động sản kinh doanh, đầu cơ để hạn chế rủi ro nợ xấu. Cụ thể, nên “siết” và kiểm soát dòng tiền vào các khu đô thị “bỏ hoang” được mua đi bán lại. “Các nhà đầu cơ bất động sản sử dụng đòn bẩy vốn vay ngân hàng sẽ khó có sức chịu đựng lâu dài nếu không quay vòng được vốn”, TS. Lịch nói.
Kiểm soát rủi ro tín dụng bất động sản là kiểm soát rủi ro của các khoản tín dụng ngân hàng vào lĩnh vực rủi ro là bất động sản kinh doanh, đầu cơ có rủi ro cao, chứ không phải kiểm soát thị trường bất động sản. Trên thực tế, tất cả các dự án bất động sản, dù lớn hay bé, nếu đáp ứng được điều kiện tín dụng, thì ngân hàng sẽ xem xét cho vay. NHNN không khống chế các dự án lớn, mà kiểm soát rủi ro của ngân hàng thương mại trong cho vay bất động sản đó qua các tỷ lệ, hạn mức, quy định...
Chất vấn Thống đốc: Đại biểu lo siết tín dụng bất động sản khiến thị trường trì trệ
Chiều nay (8/6), Thống đốc Ngân hàng Nhà nước Nguyễn Thị Hồng trả lời chất vấn Quốc hội. Các nội dung được nhiều đại biểu quan tâm là...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 19/10: Cổ phiếu trụ gây sức ép, nhóm chứng khoán tạo điểm sáng -
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế -
Ngân hàng thương mại cam kết giảm lãi suất, lo hành vi người gửi tiền thay đổi -
Chứng khoán DSC báo lãi giảm đến 97% trong quý III -
Chứng khoán Kafi báo lãi sụt giảm, mới đạt được 51% kế hoạch năm -
Điểm sáng tỷ giá: Nối dài chuỗi hạ nhiệt, hướng tới tháng thứ sáu giảm giá liên tiếp -
Thống đốc họp với 46 ngân hàng thương mại: Nhà băng đồng thuận giảm lãi suất, sẻ chia lợi nhuận
-
1  TP.HCM đấu giá lại 3 lô đất Thủ Thiêm, giá khởi điểm hơn 14.500 tỷ đồng
-
2  Xuất nhập khẩu đến 15/10 vượt 945 tỷ USD, nhập siêu lùi về 17,6 tỷ USD
-
3  Hà Nội đề xuất cơ chế đặc biệt lựa chọn nhà thầu chiến lược cho các dự án đường sắt
-
4  Lộ dần phương án tuyến Dự án đường sắt Ngọc Hồi - Kim Sơn vốn 27.752 tỷ đồng




-
 MB được vinh danh “Doanh nghiệp xuất sắc châu Á” năm 2026
-
 Elise và NTK Lý Quí Khánh: Bản tuyên ngôn thời trang "FOR HER" dịp 20/10
-
 Làm mát hiệu quả: Bài toán năng lượng mới của doanh nghiệp
-
 SHB gặp mặt nhà đầu tư cập nhật kết quả kinh doanh và động lực tăng trưởng
-
 SeABank lần thứ 4 liên tiếp được vinh danh Thương hiệu Quốc gia Việt Nam
-
 LPBank được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026