


 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
 Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng
-
 Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới
Lãi suất cho vay tiêu dùng cao: Có hay không việc bẫy người vay?
Công Minh
- 07/08/2016 07:56

Tín dụng tiêu dùng thường tăng mạnh vào nửa cuối năm - thời điểm được xem là mùa sửa chữa nhà cửa, mua sắm đồ dùng sinh hoạt… Năm nay, khi nguồn vốn của các ngân hàng và các công ty tài chính được nhận định đang khá dư dả, tín dụng cho doanh nghiệp hấp thụ chưa như kỳ vọng, thì mảng cho vay tiêu dùng được nhận định sẽ sôi động.
TIN LIÊN QUAN
Tuy nhiên, một vấn đề không mới lại được “xáo xới” gần đây, đó là lãi suất cho vay của các khoản cho vay tiêu dùng ở mức cao. Thậm chí, tại một hội thảo bảo vệ quyền lợi người tiêu dùng trong lĩnh vực tín dụng tiêu dùng mới đây do Cục Quản lý cạnh tranh (Bộ Công thương) tổ chức, đã có ý kiến đặt ra rằng, có hay không việc bẫy người đi vay?
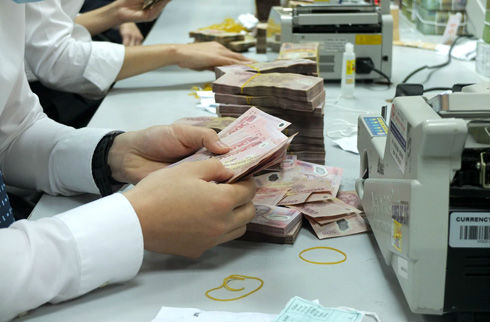
Trả lời được câu hỏi trên tưởng đơn giản, nhưng lại không dễ, bởi lĩnh vực này hiện được xem là cho vay trên cơ sở “thuận mua, vừa bán”. Các ngân hàng, công ty tài chính giới thiệu sản phẩm cho vay, hoặc người đi vay tìm đến ngân hàng, hai bên đạt được đầy đủ các điều kiện, thì sẽ ký kết hợp đồng vay vốn và giải ngân.
 |
| . |
Theo cán bộ một ngân hàng thương mại làm công tác thẩm định khách hàng vay vốn tín dụng tiêu dùng, nhiều khi nhân viên ngân hàng nhắc khách đọc và tìm hiểu kỹ các điều mục trong hợp đồng, nhưng khách hàng không thực hiện đầy đủ. “Có một thực tế phổ biến hiện nay, không chỉ với lĩnh vực vay vốn ngân hàng, mà cả ở nhiều lĩnh vực khác, là cứ để diễn ra sự việc rồi mới lên tiếng”, vị cán bộ ngân hàng bức xúc.
Việc lãi suất cho vay tiêu dùng cao hơn các khoản cho vay thông thường, theo lý giải của phía ngân hàng, cũng là dễ hiểu. Thường khi vay tiêu dùng, ngân hàng yêu cầu người đi vay sao kê mức lương, xác nhận của cơ quan, kèm hợp đồng lao động. Mức cho vay tín chấp tiêu dùng thường được phía ngân hàng duyệt gấp 10-15 lần lương. Thực tế, có những khoản vay được thực hiện theo đúng quy định của ngân hàng, như tính lãi suất trên cơ sở dư nợ hiện tại, nhưng có khoản vay thực hiện theo “lãi suất phẳng”, có nghĩa là không giảm theo dư nợ gốc.
“Những cách tính lãi suất như vậy có thể khiến khách hàng cho rằng bị “bẫy” khi vay tiêu dùng. Lỗi này có phần do người đi vay không tìm hiểu kỹ thông tin”, một chuyên gia ngân hàng nhận định và cho biết, xét về bản chất, do cho vay tiêu dùng thường là các khoản vay tín chấp, nên đương nhiên lãi suất phải cao. Đặc biệt, với những khoản vay nhỏ, phổ biến 300-400 triệu đồng trở xuống, thì lãi suất càng cao.
Ngoài ra, các chuyên gia lý giải rằng, cùng một khoản vay, dù nhỏ hay lớn, thì vẫn phải chi phí, quản lý theo đầu mục hồ sơ, phải có người quản lý, nhắc nợ, nộp gốc và lãi hàng tháng. Do đó, khoản vay nhỏ thì càng phải chịu chi phí cao và được tính thêm vào lãi suất.
Thêm vào đó, TS. Nguyễn Trí Hiếu - chuyên gia ngân hàng cho rằng, tín dụng tiêu dùng là khoản vay tín chấp như cho vay dưới hình thức thẻ tín dụng, cho vay mà không cần tài sản bảo đảm. Mặt khác, tín dụng tiêu dùng là tín dụng cá nhân, mà cá nhân thường không có báo cáo tài chính, nên rất khó để đo lường được sức khỏe tài chính của cá nhân.
Tiềm năng tiêu dùng ở Việt Nam rất lớn với hơn 93 triệu dân, trong khi chỉ có khoảng 20% dân số có tài khoản ngân hàng, đó cũng là lực lượng rất lớn để khuyến khích tiêu dùng. Đặc biệt, tầng lớp trung lưu ở Việt Nam ngày càng phát triển, chiếm tỷ trọng lớn ở Việt Nam, nên các ngân hàng đều coi giới trung lưu, người trẻ là đối tượng quan trọng của trong tín dụng tiêu dùng. Vì vậy, lãi suất cho vay tiêu dùng cao nhưng nhu cầu rất lớn, nên tăng trưởng của tín dụng rất lớn.
Theo TS. Nguyễn Trí Hiếu, tín dụng tiêu dùng rất quan trọng trong xã hội, thúc đẩy tiêu dùng của người, giúp tăng trưởng kinh tế. Một nền kinh tế có chỉ số tiêu dùng giảm chứng tỏ nền kinh tế đó trì trệ.
Tuy nhiên, các chuyên gia ngân hàng cho rằng, việc ban hành khung khổ pháp lý cho hoạt động này là rất cần thiết. Trước đây, Ngân hàng Nhà nước từng rục rịch ban hành thông tư hướng dẫn về lĩnh vực cho vay tiêu dùng, nhưng đến nay vẫn chưa có. Pháp luật hiện hành chủ yếu liên quan tới tín dụng doanh nghiệp, rất ít nói tới tín dụng cá nhân, tín dụng tiêu dùng. Vì vậy, phải có hành lang pháp lý cho tín dụng cá nhân như thanh lý tài sản, lãi suất..., để tín dụng tiêu dùng đi vào chuyên nghiệp.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp -
Thêm 2 công ty chứng khoán bị xử phạt -
Chứng khoán Rồng Việt bị xử phạt, buộc dừng cung cấp một dịch vụ tài chính








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai
-
 Vạn Phúc City: Nhà phố hưởng lợi từ nhịp sống đô thị ven sông