


 Nhựa Tiền Phong: Cần cơ chế chia sẻ tài nguyên để thúc đẩy cộng sinh công nghiệp
-
Nhựa Tiền Phong: Cần cơ chế chia sẻ tài nguyên để thúc đẩy cộng sinh công nghiệp
-
 Chứng khoán phiên 29/9: Bluechips vẫn yếu, khớp lệnh sàn HoSE chỉ đạt 10.300 tỷ đồng
-
 Ban hành quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ
-
 Nhiều ngân hàng Việt Nam sẽ bán thêm vốn cho nhà đầu tư nước ngoài
-
Gần 10% cổ phần Kosy chất bán giá sàn, lãnh đạo liên tục bị call margin -
Vietbank bổ nhiệm ông Chester Gorski giữ chức quyền Tổng giám đốc
Ngân hàng lãi ngàn tỷ đồng từ dịch vụ
Vân Linh
- 16/07/2018 08:42

Không ít ngân hàng hồ hởi báo lợi nhuận tăng vọt trong nửa đầu năm nay, trong đó có hàng ngàn tỷ đồng lợi nhuận từ dịch vụ.
TIN LIÊN QUAN
Kế hoạch tăng phí bị “tuýt còi”
Theo kế hoạch, ngày 15/7, cả 3 ông lớn là Vietcombank (VCB), VietinBank, BIDV bắt đầu áp dụng biểu phí dịch vụ thẻ mới, trong đó tăng phí rút tiền ATM nội mạng lên 1.650 đồng/lần, tăng 500 đồng/lần so với trước đó.
Tuy nhiên, kế hoạch này bị hủy bỏ vì ngày 10/7, Ngân hàng Nhà nước Việt Nam (NHNN) yêu cầu các ngân hàng thương mại chưa được phép tăng phí rút tiền nội mạng, vì các ngân hàng cần có thời gian để tập hợp số liệu, công khai thông tin về lộ trình tăng phí.
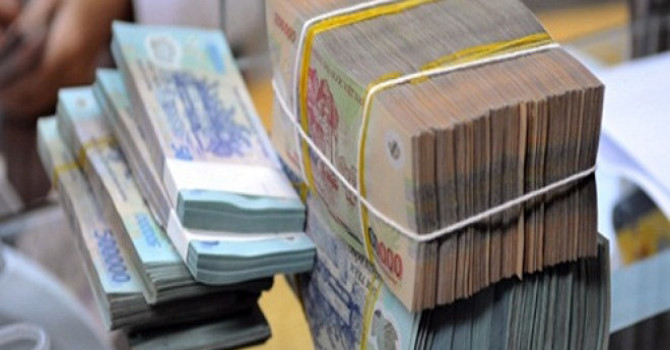 |
| . |
Theo quy định hiện hành, các ngân hàng được phép điều chỉnh phí dịch vụ thẻ, trong đó có phí rút tiền nội mạng theo khung quy định của Ngân hàng Nhà nước Việt Nam (NHNN). Theo đó, phí rút tiền nội mạng cao nhất theo khung quy định là 3.000 đồng/lần rút tiền (chưa bao gồm thuế VAT). Hiện tại, các ngân hàng áp dụng phổ biến ở mức 1.000 đồng/lượt, thêm thuế VAT là 1.100 đồng/lượt. Trong bối cảnh đầu tư cho hạ tầng dịch vụ thẻ khá lớn, các ngân hàng đã đề xuất được tăng phí dịch vụ thẻ theo lộ trình và trong khung quy định. Quan điểm của NHNN là các ngân hàng phải minh bạch thông tin và tạo được sự đồng thuận của khách hàng trước khi tăng phí.
Theo số liệu của Hội Thẻ ngân hàng Việt Nam, hiện cả nước có khoảng 77 triệu thẻ các loại được ngân hàng phát hành, trong đó có khoảng 70 triệu thẻ ATM. Các ngân hàng thương mại nhà nước chiếm tỷ trọng khá lớn về phát hành thẻ ATM, nên việc điều chỉnh phí dịch vụ chắc chắn sẽ tác động đến thị trường.
Thu lãi ngàn tỷ đồng
Việc tăng phí được lãnh đạo các ngân hàng giải thích rằng, ngân hàng phải duy trì số tiền nạp trong các ATM khá lớn, trong khi nhiều chủ thẻ chỉ dùng ATM để rút tiền mặt, nên không đủ bù đắp chi phí cho hoạt động này.
Trong khi đó, kết quả kinh doanh được các nhà băng công bố cho thấy, ngân hàng thu hàng ngàn tỷ đồng từ phí dịch vụ như thẻ tín dụng, dịch vụ trung gian thanh toán giao dịch bất động sản, thanh toán quốc tế và các khoản phí liên quan đến ATM, Internet Banking, Mobile Banking…
 Các ngân hàng thu hàng ngàn tỷ đồng từ phí dịch vụ như thẻ tín dụng, dịch vụ trung gian thanh toán giao dịch bất động sản, thanh toán quốc tế...

Theo Báo cáo tài chính quý I/2018 của VCB, thu từ hoạt động dịch vụ đạt gần 1.580 tỷ đồng, tăng 30% so với cùng kỳ năm trước. Kết quả 6 tháng đầu năm 2018, lãi trước thuế của VCB đạt hơn 7.700 tỷ đồng, tăng 52,7% so với cùng kỳ năm trước và bằng 55,2% kế hoạch cả năm.
BIDV, VietinBank, Sacombank, Techcombank…, thậm chí là OCB, TPBank, VIB cũng báo lãi lớn trong 6 tháng đầu năm. Doanh thu từ hoạt động dịch vụ của Sacombank trong quý đầu năm 2018 đạt 752 tỷ đồng, tăng hơn 30% so với cùng kỳ năm 2017. Năm 2017, Sacombank lãi tới 2.623 tỷ đồng từ hoạt động này. Đó cũng chính là lý do để Sacombank không ngừng đẩy mạnh hoạt động dịch vụ, trong đó có mảng thẻ.
OCB lãi 1.302 tỷ đồng trước thuế trong 6 tháng đầu năm nay, tăng 163,5% so với cùng kỳ năm ngoái. Ông Nguyễn Đình Tùng, Tổng giám đốc OCB cho biết, có được kết quả tăng trưởng lợi nhuận ấn tượng 6 tháng đầu năm nay là nhờ việc tăng thu từ tín dụng, đóng góp tích cực của tăng thu nhập từ thu ngoài lãi, thu từ dịch vụ và thu nhập từ hoạt động bảo hiểm. Với kết quả đạt được trong 6 tháng đầu năm, OCB tự tin sẽ vượt mức kế hoạch lợi nhuận 2.000 tỷ đồng đề ra trong năm 2018.
VIB lãi trước thuế 1.151 tỷ đồng trong 6 tháng đầu năm, gấp 3 lần cùng kỳ năm 2017. Trong đó, một phần đến từ mảng dịch vụ và bán lẻ. VIB dự báo lợi nhuận trước thuế cả năm 2018 có thể vượt 2.500 tỷ đồng, cao hơn 25% so với chỉ tiêu được Đại hội đồng cổ đông giao từ đầu năm.
TS. Bùi Quang Tín (Trường đại học Ngân hàng TP.HCM) cho rằng, các ngân hàng lập luận phải tăng phí để bù đắp chi phí, giúp ngân hàng duy trì đầu tư hệ thống ATM…, nhưng thực tế, ngân hàng đang được hưởng “lợi đơn, lợi kép”. Vì vậy, thay vì tăng đại trà các loại phí như phí rút tiền nội mạng, phí Internet Banking…, các ngân hàng nên cung cấp gói sản phẩm, dịch vụ, giải pháp tài chính để từ đó thu phí thì hợp lý hơn.
Ngân hàng Nhà nước: Các ngân hàng thương mại chưa được phép tăng phí rút tiền nội mạng
Lý do là với việc xử lý số liệu, quy trình thông tin… cần một khoảng thời gian, nên các ngân hàng khó có thể tập hợp số liệu, công khai thông tin...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Nhựa Tiền Phong: Cần cơ chế chia sẻ tài nguyên để thúc đẩy cộng sinh công nghiệp
-
 Chứng khoán phiên 29/9: Bluechips vẫn yếu, khớp lệnh sàn HoSE chỉ đạt 10.300 tỷ đồng
-
 Ban hành quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ
-
 Nhiều ngân hàng Việt Nam sẽ bán thêm vốn cho nhà đầu tư nước ngoài
-
Gần 10% cổ phần Kosy chất bán giá sàn, lãnh đạo liên tục bị call margin -
Vietbank bổ nhiệm ông Chester Gorski giữ chức quyền Tổng giám đốc -
Hạ tầng Crystal muốn huy động thêm 2.000 tỷ đồng trái phiếu, bảo đảm bằng cổ phiếu -
Nâng chuẩn mới về công bố thông tin trên thị trường chứng khoán -
Vàng, bitcoin đồng loạt giảm mạnh -
PNJ báo lỗ 2 tháng đầu quý III, dự kiến đóng 25-30 cửa hàng -
Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
1  Khai mạc Diễn đàn Bất động sản công nghiệp Việt Nam 2026
-
2  Bất động sản công nghiệp trước cuộc đua tạo lợi thế mới
-
3  Bất động sản công nghiệp Việt Nam: Bước ngoặt chiến lược giữa làn sóng tái cấu trúc toàn cầu
-
4  Luật Phát triển doanh nghiệp nhỏ và vừa khuyến khích phát triển cả quy mô và chất lượng doanh nghiệp




-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước