


 Doanh nghiệp UAV kiến nghị TP.HCM tháo gỡ vướng mắc để phát triển sản phẩm công nghệ
-
Doanh nghiệp UAV kiến nghị TP.HCM tháo gỡ vướng mắc để phát triển sản phẩm công nghệ
-
 Kết nối nguồn lực, thúc đẩy hình thành hệ sinh thái AI Việt Nam
-
 Chuyển đổi số phải chuyển từ "có nền tảng" sang "có người dùng", tạo ra giá trị thực chất
-
 Khơi thông “mạch máu” đất đai xứ Thanh nhờ công nghệ số
-
Xử lý bài toán quá tải bằng AI “may đo” -
VIFC-HCMC cùng 2 quỹ hợp tác đầu tư 100 triệu USD vào doanh nghiệp công nghệ
Phép thử lớn cho nhà mạng triển khai Mobile Money
Hữu Tuấn
- 28/05/2019 14:39

Điều kiện triển khai dịch vụ thanh toán qua tài khoản di động (Mobile Money) là phải có giấy phép trung gian thanh toán và hoạt động như ví điện tử được đánh giá là phép thử lớn cho các nhà mạng.
TIN LIÊN QUAN
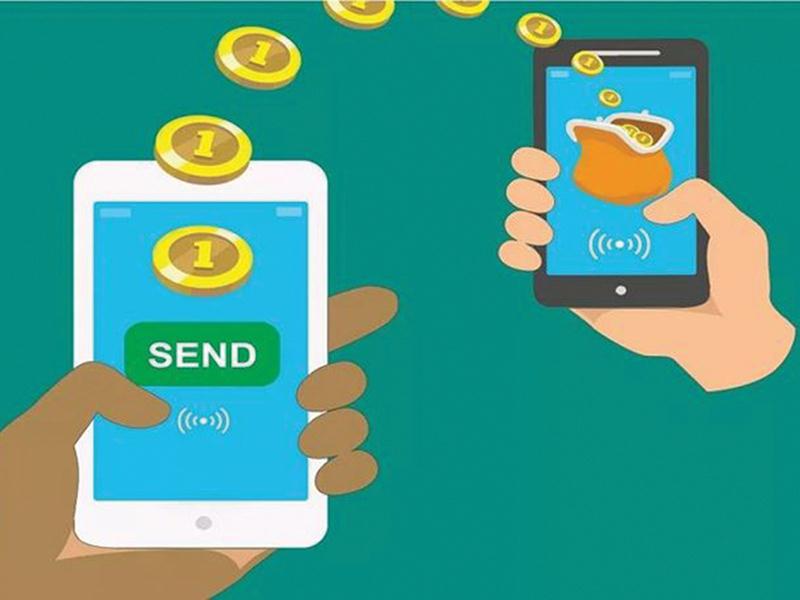 |
| Mobile Money bản chất là eMoney, là ví điện tử, nhưng không có tài khoản ngân hàng. |
Phải có giấy phép trung gian thanh toán
Tại Hội thảo “Tiền điện tử trên thuê bao di động nhằm thúc đẩy tài chính toàn diện” diễn ra ngày 23 - 24/5, ông Phạm Tiến Dũng, Vụ trưởng Vụ Thanh Toán (Ngân hàng Nhà nước) cho biết, đối tượng được phép triển khai Mobile Money là các công ty viễn thông đã được Ngân hàng Nhà nước cấp phép trung gian thanh toán. Mobile Money bản chất là eMoney, là ví điện tử, nhưng không có tài khoản ngân hàng.
Trước kia, ví điện tử chỉ có thể được nạp tiền thông qua các ngân hàng. Nhưng với Mobile Money, tài khoản sẽ được nạp từ các đại lý bán thẻ. Điều này làm nảy sinh nhiều vấn đề về hạn mức của các đại lý, quản lý hoạt động các đại lý, quản lý nguồn tiền, đảm bảo an ninh, bảo mật dữ liệu...
Tại Hội thảo lấy ý kiến doanh nghiệp vào Dự thảo Thông tư sửa đổi, bổ sung Thông tư số 39/2014/TT-NHNN hướng dẫn về dịch vụ trung gian thanh toán diễn ra trước đó, ông Dũng cho biết: “Hiện luật vẫn yêu cầu ví điện tử phải thông qua tài khoản ngân hàng, do đó muốn sửa đổi Thông tư thì phải sửa luật. Hiện trong giai đoạn này chưa thể sửa được. Nếu ví điện tử không nạp tiền qua tài khoản ngân hàng thì sẽ phải qua đại lý. Vậy làm sao để quản lý được các đại lý nhận tiền của người dùng mà không chuyển lại cho các trung gian thanh toán?”.
Lãnh đạo một ngân hàng nêu quan điểm, nếu Mobile Money không thanh toán qua ngân hàng, thì việc thanh tra thuế sẽ trở nên khó khăn hơn nhiều. Mặt khác, nếu Nhà nước không kiểm soát được nguồn tiền, thì sẽ xuất hiện các kẽ hở để thực hiện các giao dịch rửa tiền, đánh bạc qua mạng và các giao dịch phi pháp khác.
Ngoài vấn đề thanh toán qua tài khoản ngân hàng, một vấn đề khác khiến Ngân hàng Nhà nước băn khoăn là định danh khách hàng (KYC). Nếu với ví điện tử, KYC do ngân hàng lấy thông tin khách hàng, thì với Mobile Money, các nhà mạng và các đại lý phải tự thực hiện. Vấn đề đặt ra là, liệu nhà mạng có đảm bảo được an toàn dữ liệu khách hàng, thông tin khách hàng có chính xác, có đảm bảo được vấn đề chống rửa tiền, an ninh bảo mật…
Hoạt động phải như ví điện tử
Nhìn tổng thể, Ngân hàng Nhà nước đang muốn “gò” Mobile Money hoạt động giống như ví điện tử, ngoại trừ vấn đề thanh toán phải qua tài khoản ngân hàng đang bỏ ngỏ. Ví dụ, theo quy định về ví điện tử, số tiền nạp vào tài khoản sẽ là 1:1, thì với Mobile Money cũng thế, quan điểm của Ngân hàng Nhà nước là Mobile Money không được làm phát sinh tiền tệ.
Tiếp tục hoàn thiện phương án thí điểm Mobile Money
Trong một diễn biến mới nhất, phương án triển khai thí điểm dịch vụ Mobile Money của các nhà mạng mà Ngân hàng Nhà nước trình Thủ tướng Chính phủ đã bị trả về. Ngân hàng Nhà nước đang xin ý kiến các bộ, ngành có liên quan theo yêu cầu của Thủ tướng, đồng thời làm việc với Bộ Thông tin và Truyền thông, các nhà mạng viễn thông để hoàn thiện phương án thí điểm Mobile Money.
Các chuyên gia ngân hàng cho rằng, đơn vị cung cấp dịch vụ Mobile Money không phải là đơn vị phát hành tiền điện tử, vì không tạo ra lượng tiền mới đưa vào lưu thông, mà chỉ chuyển đổi hình thức của tiền mặt để khách hàng có thể sử dụng thanh toán theo một hình thức mới.
Về hạn mức thanh toán, Ngân hàng Nhà nước đang đưa phương án hạn mức dự kiến cho Mobile Money là 10 triệu đồng/tháng. Về vấn đề quản lý, đảm bảo số tiền dư trong Mobile Money, ở một số nước, tiền của khách hàng được cho phép dùng để gửi ngân hàng, đầu tư vào trái phiếu chính phủ hoặc đầu tư vào những lĩnh vực rủi ro thấp.
Ngân hàng Nhà nước đang đề xuất phương án mang tính điều kiện là tổng số dư của Mobile Money phải tương ứng số tiền của công ty ví gửi tại tài khoản đảm bảo ngân hàng. Số tiền này chỉ được sử dụng với mục đích của ví, công ty cung cấp dịch vụ Mobile Money có thể làm ăn thua lỗ, nhưng số tiền trong tài khoản người dùng vẫn phải đảm bảo trong ngân hàng. Trong mô hình này, Việt Nam chưa tính đến câu chuyện chuyển tiền quốc tế, liên kết liên thông giữa các ví và liên kết chéo giữa các nhà cung cấp dịch vụ Mobile Money.
Hiện tại, trong các nhà mạng đề xuất triển khai Mobile Money, chỉ có Viettel và VNPT đã có giấy phép trung gian thanh toán, còn MobiFone đang trong quá trình xin giấy phép. Vì vậy, nếu Chính phủ phê duyệt phương án này, trước mắt chỉ có 2 nhà mạng trên đủ điều kiện tham gia.
Tại Hội nghị “Tiền điện tử trên thuê bao di động nhằm thúc đẩy tài chính toàn diện”, ông Nguyễn Mạnh Hùng, Bộ trưởng Bộ Thông tin và Truyền thông cho rằng, sẽ có nhiều vấn đề pháp lý phải giải quyết cho Mobile Money, cũng như những thách thức, rủi ro đi kèm, nhưng lợi ích của Mobile Money lớn hơn rất nhiều. Ông hy vọng sẽ “nhìn thấy sự ra đời của Mobile Money tại Việt Nam trong năm 2019”.
Có thể thấy, nếu triển khai Mobile Money, trên thị trường sẽ diễn ra một cuộc cạnh tranh mới rất khốc liệt. Thế mạnh của các công ty viễn thông với hàng trăm triệu thuê bao đã được xác thực (KYC), có mạng lưới rộng sẽ là mối đe dọa cho cả ngành trung gian thanh toán, fintech, các ngân hàng.
VNPT và Viettel đã sẵn sàng triển khai Mobile Money
Tập đoàn Bưu chính - Viễn thông (VNPT) và Tập đoàn Công nghiệp Viễn thông Quân đội (Viettel) đã đề nghị được thực hiện Mobile Money, sử dụng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Xử lý bài toán quá tải bằng AI “may đo” -
VIFC-HCMC cùng 2 quỹ hợp tác đầu tư 100 triệu USD vào doanh nghiệp công nghệ -
Zenbook chiếm 53% phân khúc laptop Windows cao cấp: Lợi thế có bền vững? -
TP.HCM đề xuất cơ chế mới, gỡ vướng cho doanh nghiệp công nghệ -
Nền tảng lưu trữ tạo lưới Huawei LUTERRA: Giảm chi phí hạ tầng, tăng sản lượng cho dự án BESS quy mô lớn -
AI tác động thế nào đến báo chí thời chuyển đổi số? -
Bộ trưởng Vũ Hải Quân lý giải vì sao giải ngân vốn đầu tư cho khoa học - công nghệ còn thấp






-
 SHB đứng thứ 10 trong Top 50 thương hiệu dẫn đầu năm 2026 của Forbes Việt Nam
-
 Phú Long ghi dấu ấn tại APEA 2026 với hai giải thưởng về thương hiệu và quản trị
-
 Pebsteel sau 32 năm: Từ vị thế tiên phong đến khát vọng thiết lập chuẩn mực ngành nhà thép
-
 VPBank “House of Diamond”: Khi sự đủ đầy bắt nguồn từ sự cân bằng bên trong
-
 Stavian ED phát triển hạ tầng năng lượng cho KCN Stavian Vĩnh Phúc
-
 Bảo Tín Mạnh Hải nhận giải Fast Enterprise Award tại APEA 2026: Tăng tốc nhờ chữ "Tín"