


 Quản lý dòng tiền chủ động cùng thẻ ghi nợ OCB Mastercard Passport Debit
-
Quản lý dòng tiền chủ động cùng thẻ ghi nợ OCB Mastercard Passport Debit
-
 Tăng 13 lần trong một thập kỷ, dư địa cho tín dụng xanh vẫn còn rất lớn
-
 Lời giải cho bài toán vốn của y tế tư nhân
-
 Gỡ “ma trận” đứng tên hộ: Cuộc chiến làm sạch sở hữu chéo ngân hàng
-
VietinBank đồng hành cùng khách hàng qua các thế hệ -
Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn"
Rầm rộ công bố đạt chuẩn Basel II: Ngân hàng tăng vốn ảo diệu?
Hà Tâm
- 28/09/2019 08:55

Không hề có một thương vụ bán cổ phần tăng vốn nào diễn ra từ đầu năm đến nay, song các ngân hàng Việt vẫn tấp nập công bố đạt chuẩn Basel II. Kế hoạch tăng vốn bất thành dường như không ảnh hưởng đến việc đạt chuẩn Basel II của các ngân hàng, dù đây được coi là thách thức lớn nhất.
TIN LIÊN QUAN
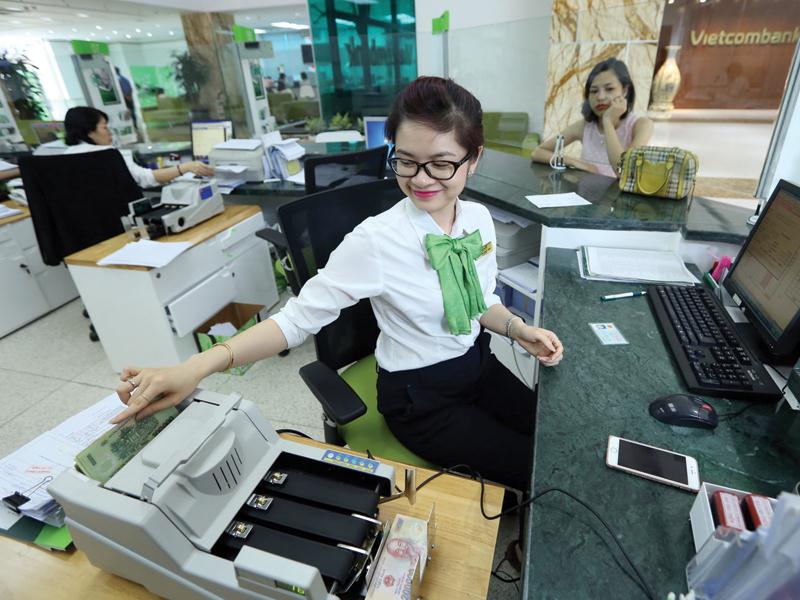 |
| Ngoại trừ Vietcombank chào bán thành công gần 3% cổ phần, chưa có thêm thương vụ bán vốn nào diễn ra. Ảnh: Đ.T |
CAR trên 8% - thật hay ảo?
Từ đầu năm đến nay, đã có 10 ngân hàng thương mại được Ngân hàng Nhà nước (NHNN) công nhận áp dụng Thông tư 41/2016/TT-NHNN về tỷ lệ an toàn vốn theo chuẩn mực quốc tế Basel II. Con số này sẽ còn tăng mạnh vì chỉ 2 tháng nữa, Thông tư 41 sẽ áp dụng bắt buộc cho toàn hệ thống.
Áp lực lớn nhất của việc tuân thủ Basel là tăng vốn. Dù việc chuẩn bị áp dụng Basel II đã được triển khai từ cách đây 5-6 năm, song số ngân hàng tăng vốn thành công thời gian qua khá ít ỏi, trong khi lượng ngân hàng công bố đạt chuẩn Basel II tăng mạnh khiến nhiều chuyên gia ngỡ ngàng.
Tạo ra hiệu ứng tích cực
TS. Nguyễn Trí Hiếu, chuyên gia ngân hàng
Chưa thể kết luận 10 ngân hàng áp dụng Thông tư 41 là đã có hệ số CAR đạt tối thiểu 8% theo cách đánh giá của Basel II. Tuy nhiên, việc ngày càng nhiều ngân hàng công bố áp dụng Basel II đang tạo ra hiệu ứng tích cực, tạo sức ép cho các ngân hàng khác nỗ lực đạt chuẩn Basel II từ nay đến năm 2020, vì chỉ có cách này mới nâng cao được chất lượng tài sản của toàn hệ thống.
Để đạt chuẩn Basel II, ngoài cách tăng vốn cấp 1 (bán cổ phần) và vốn cấp 2 (phát hành trái phiếu tăng vốn), quan trọng nhất là các ngân hàng phải cao chất lượng tài sản và từng bước cơ cấu lại danh mục tín dụng theo hướng giảm lĩnh vực rủi ro, nhất là tín dụng bất động sản.
TS. Nguyễn Trí Hiếu, chuyên gia ngân hàng
Chưa thể kết luận 10 ngân hàng áp dụng Thông tư 41 là đã có hệ số CAR đạt tối thiểu 8% theo cách đánh giá của Basel II. Tuy nhiên, việc ngày càng nhiều ngân hàng công bố áp dụng Basel II đang tạo ra hiệu ứng tích cực, tạo sức ép cho các ngân hàng khác nỗ lực đạt chuẩn Basel II từ nay đến năm 2020, vì chỉ có cách này mới nâng cao được chất lượng tài sản của toàn hệ thống.
Để đạt chuẩn Basel II, ngoài cách tăng vốn cấp 1 (bán cổ phần) và vốn cấp 2 (phát hành trái phiếu tăng vốn), quan trọng nhất là các ngân hàng phải cao chất lượng tài sản và từng bước cơ cấu lại danh mục tín dụng theo hướng giảm lĩnh vực rủi ro, nhất là tín dụng bất động sản.
“NHNN đã xác nhận một số ngân hàng đủ điều kiện áp dụng Thông tư 41, song việc họ có thực sự đạt được hệ số CAR tối thiểu 8% theo Basel II hay không thì cần nhiều thời gian để kiểm toán độc lập và thanh tra NHNN đánh giá chất lượng tài sản, đánh giá việc áp dụng nghiêm túc các chuẩn mực về quản lý rủi ro… ”, TS. Nguyễn Trí Hiếu nhận định.
Năm ngoái, Tổ chức xếp hạng tín nhiệm Fitch nhận định, các ngân hàng Việt Nam nửa cuối năm 2018 và cả năm 2019 sẽ cần khoảng 20 tỷ USD để thực hiện Basel II. Điều này khiến các ngân hàng buộc phải phụ thuộc vào nhà đầu tư ngoại để tăng vốn cấp 1. Việc chia cổ tức bằng cổ phiếu hay phát hành trái phiếu tăng vốn cấp 2 chỉ là các biện pháp tạm thời.
Tuy nhiên, từ năm ngoái đến nay, ngoại trừ Vietcombank chào bán thành công gần 3% cổ phần, chưa có thêm thương vụ bán vốn nào diễn ra. Mặc dù vậy, các số ngân hàng tuyên bố đạt chuẩn Basel II vẫn tăng vọt.
Một thành viên của Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia nhận định: “Để thực hiện Basel II, các ngân hàng Việt cần hơn 20 tỷ USD, bởi cách tính tài sản của Basel II rất khắt khe. Theo cách tính này, hệ số CAR của các ngân hàng Việt sẽ giảm mạnh và cần bổ sung một lượng vốn lớn mới đạt được chuẩn tối thiếu 8%. Song mấy năm gần đây, không có thương vụ sáp nhập nào diễn ra. Vì vậy, tôi không hiểu các ngân hàng Việt Nam tăng vốn bằng cách nào để đạt CAR tối thiểu 8% theo chuẩn Basel II”.
Chuyên gia này cũng cho rằng, để tăng vốn theo chuẩn Basel II, có khả năng các ngân hàng Việt đã sử dụng “chiêu” tăng vốn ảo bằng việc sở hữu cổ phần hoặc sở hữu chéo trái phiếu tăng vốn cấp 2. Việc ngân hàng rầm rộ phát hành trái phiếu thời gian qua chính là minh chứng.
Hiện NHNN đã có nhiều quy định để giảm sở hữu chéo. Tuy vậy, các chuyên gia cho rằng, thực tiễn rất sinh động và các ngân hàng vẫn có nhiều “chiêu” để lách.
Nỗ lực làm đẹp tài sản, nhà băng “lách cửa” Basel II
Theo lý giải của các ngân hàng thương mại, sở dĩ nhiều ngân hàng có thể đạt Basel II dù chưa tăng vốn là nhờ đã tích cực cơ cấu lại danh mục tín dụng. Cụ thể, Basel II yêu cầu các ngân hàng thay đổi cách tính rủi ro tín dụng và cách tính tài sản. Do đó, để giảm yêu cầu về vốn chủ sở hữu theo Basel II, các ngân hàng đã cơ cấu lại danh mục tín dụng theo hướng giảm tỷ trọng cho vay lĩnh vực rủi ro, rà soát lại quy trình quản lý tài sản đảm bảo…
Lý giải này là hợp lý, song nhiều chuyên gia ngân hàng cho rằng, tỷ lệ tín dụng mà nhà băng cơ cấu lại danh mục là không nhiều. Lý do là, tín dụng lĩnh vực rủi ro (như bất động sản) tuy đòi hỏi vốn chủ sở hữu lớn, song đem về lợi nhuận lớn nhất cho ngân hàng. Nếu siết lại danh mục tín dụng, lợi nhuận ngân hàng sẽ giảm mạnh.
“Ngân hàng có 100 đồng để kinh doanh, nếu cho vay thông thường thì chỉ cần 9 đồng vốn chủ sở hữu (CAR hiện tại là 9%), song nếu cho vay bất động sản thì cần tới 18 đồng vốn chủ sở hữu (hệ số an toàn vốn 200%). Vì vậy, giảm cho vay lĩnh vực rủi ro, yêu cầu về vốn sẽ giảm. Song không phải ngân hàng nào cũng muốn giảm tín dụng bất động sản, vì lĩnh vực này mang lại lợi nhuận lớn”, một chuyên gia nói.
Cũng theo chuyên gia trên, không loại trừ các ngân hàng đã sử dụng một số “thủ thuật” để làm đẹp tài sản, giúp giảm trích lập dự phòng, giảm khấu trừ tài sản, tránh hao mòn vốn chủ sở hữu. Muốn biết ngân hàng thương mại có thực sự đạt tỷ lệ an toàn vốn tối thiểu 8% theo Basel II hay không, NHNN cần có thời gian thanh tra, kiểm toán vào cuộc mới có thể xác định được.
Tất nhiên, về lâu dài, giải pháp triển khai Basel II tốt nhất với các ngân hàng là từng bước cơ cấu lại danh mục tài sản, danh mục tín dụng theo hướng an toàn, bền vững. Đây là cách khả thi nhất trong bối cảnh bán vốn cho nước ngoài khó khăn, tăng vốn cấp 2 bằng trái phiếu bị giới hạn bởi tỷ lệ nhất định.
Đường dây nóng quá tải, Vietcombank cho người dùng khóa thẻ bằng tin nhắn
Từ 1/8, chủ thẻ của Vietcombank có thể nhanh chóng khóa thẻ tạm thời thông qua nhắn tin đến tổng đại 6167.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Gỡ “ma trận” đứng tên hộ: Cuộc chiến làm sạch sở hữu chéo ngân hàng -
VietinBank đồng hành cùng khách hàng qua các thế hệ -
Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn" -
Chứng khoán phiên 21/9: Thử thách quanh mốc 1.800 điểm -
Mở phòng giao dịch tại khu phi thuế quan: Chi nhánh ngân hàng ngoại phải có vốn tối thiểu 3.000 tỷ đồng -
VFA 2026: Thảo luận loạt vấn đề lớn của ngành quỹ -
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng
-
1  Đàm phán Hiệp định thương mại đối ứng Việt - Mỹ: Đến rất gần kết quả cuối cùng
-
2  Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn"
-
3  Metro Bến Thành - Tham Lương dự kiến khoan hầm ngầm từ tháng 8/2027
-
4  Gỡ “ma trận” đứng tên hộ: Cuộc chiến làm sạch sở hữu chéo ngân hàng




-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore
-
 Đông Tây Land - Đối tác phân phối chiến lược trên hành trình kiến tạo các đại đô thị
-
 Dòng tiền tìm đến giá trị thực tại triển lãm Nam Long Experience 2026
-
 Brewing Tomorrow: Carlsberg Việt Nam thúc đẩy tăng trưởng xanh và phát triển bền vững thông qua sử dụng tài nguyên hiệu quả
-
 Hiện đại hóa đô thị, giao thông bằng quản trị video tích hợp AI cùng Univision