


 Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
 Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10
-
 Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng
-
 Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt
-
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa
Room tín dụng có thể nới lên 15-16%; Doanh nghiệp sắp vỡ nợ trái phiếu có hai lựa chọn
T.L
- 24/08/2022 13:31

Chuyên gia kinh tế, TS. Lê Xuân Nghĩa cho rằng, nếu Bộ Tài chính dám dùng chính sách thuế để chống lạm phát chi phí đẩy, NHNN hoàn toàn có thể nới thêm room tín dụng năm nay.
TIN LIÊN QUAN
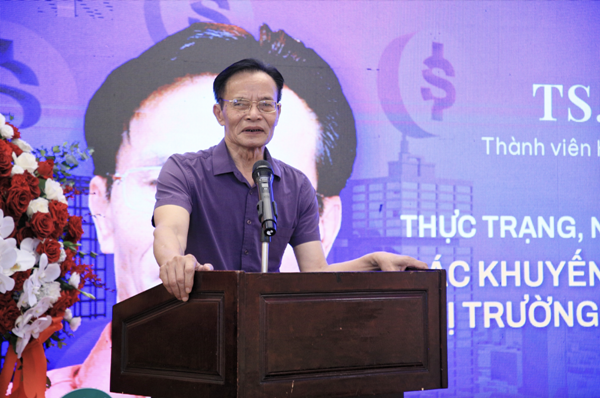 |
| TS. Lê Xuân Nghĩa, thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia |
Room tín dụng cạn kiệt, việc nới room tùy thuộc Bộ tài chính
Theo TS. Lê Xuân Nghĩa, thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia, hiện nay, nhiều ngân hàng đang cạn kiệt room tín dụng, nhưng vẫn chưa biết có được nới hay không.
Vấn đề là, vị chuyên gia này đánh giá, hiện lạm phát của Việt Nam là do chi phí đẩy (chủ yếu do nhập khẩu), do đó, muốn chống lạm phát chi phí đẩy thì phải giải pháp về thuế (giảm thuế để giảm lạm phát chi phí đẩy).
“Nếu không chống được lạm phát do chi phí đẩy, không dám sử dụng biện pháp về thuế, tài khóa để chống lạm phát, giảm nhập khẩu lạm phát từ bên ngoài vào thì không thể nới room tín dụng. Bởi vì, hiện Việt Nam không có yếu tố lam phát nội tại, không in thêm tiền, không phát hành tiền cho ngân sách chi tiêu. Khi giảm được lạm phát chi phí đẩy, chúng ta có cơ hội xem xét tăng trưởng trở lại một chút room tín dụng”, TS. Nghĩa phân tích.
Dẫn số liệu tăng trưởng tín dụng của Mỹ bình quân trong vòng 3 năm vừa qua là 14%, TS. Nghĩa cho rằng, nếu tín dụng Mỹ tăng trưởng ở mức này thì tăng trưởng tín dụng Việt Nam năm nay ở mức 15-16% là có thể chấp nhận được.
Mặc dù vậy, TS. Nghĩa cũng rất thông cảm với sự thận trọng nới room của NHNN. Bởi chỉ khi lạm phát được kiểm soát vững chắc thì việc nới room lên 15% hoặc 16% mới an toàn.
Không kiến nghị cụ thể về room tín dụng, song TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia cho rằng, tín dụng hiện mới chỉ chiếm chưa đầy 50% tổng vốn đầu tư toàn nền kinh tế. Vì vậy, không phải “bung” tín dụng là sẽ gây ra lạm phát, quan trọng là tín dụng rót vào lĩnh vực nào. Nếu sử dụng vào các lĩnh vực hiệu quả, tăng tín dụng sẽ không “kích” lạm phát lên.
Vỡ nợ trái phiếu: Doanh nghiệp có 2 cách để xử lý
Hiện nay, không chỉ ngân hàng mà các doanh nghiệp cũng đang rất sốt ruột vì câu hỏi room tín dụng sẽ như thế nào tới đây. Nguyên nhân là doanh nghiệp đang thiếu vốn trầm trọng.
Theo TS. Lê Xuân Nghĩa, doanh nghiệp Việt Nam giống doanh nghiệp Trung Quốc là có tình trạng dư cung, thiếu cung ở một vài phân khúc bất động sản, dẫn đến không có hàng để bán nên dòng tiền bị âm. Nhiều dự án đắp chiếu ko có tiền triển khai, không có tiền giải phóng mặt bằng... Trong trường hợp này, cung thiếu thực chất là thiếu vốn.
Nhưng doanh nghiệp Việt Nam đang có vấn đề nghiêm trọng hơn, đó là dòng vốn lâu nay cho bất động sản đang bị đình trệ, đặc biệt là vốn trái phiếu doanh nghiệp
“Theo ước tính của chúng tôi, từ nay đến cuối năm nay sẽ có 112.000 tỷ đồng trái phiếu doanh nghiệp đáo hạn. Trong tổng dư nợ 1,4 triệu tỷ đồng trái phiếu doanh nghiệp hiện nay có tới 700-800 nghìn tỷ đồng dư nợ bất động sản. Đóng băng thị trường trái phiếu doanh nghiệp sẽ gây ra nhiều hệ lụy”, TS. Nghĩa cảnh báo.
Theo chuyên gia này, việc cấp thiết cần làm ngay từ nay đến cuối năm là nhanh chóng ban hành được Nghị định sửa đổi Nghị định 153/2020/NĐ-CP về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế.
Thứ hai, phải khuyến khích được các tập đoàn uy tín phát hành trở lại trái phiếu doanh nghiệp. Thứ ba, Chính phủ, Bộ Tài chính phải có thông điệp để tạo niềm tin cho doanh nghiệp phát hành trái phiếu. Thứ tư, phải có kế hoạch áp dụng xếp hạng tín nhiệm cho tất cả doanh nghiệp.
Riêng với doanh nghiệp, nếu tự thấy mình có khả năng rơi vào cảnh vỡ nợ trái phiếu, cần có hành động ngay. Một là, thử phát hành thêm để đảo nợ trái phiếu doanh nghiệp, chấp nhận lãi suất cao. Thứ hai, nếu không thể phát hành thêm thì phải nhanh chóng bán các dự án đang có để giải quyết rốt ráo nợ trái phiếu doanh nghiệp đến hạn, tránh để mất uy tín.
Ông Nghĩa cho rằng, đảo nợ thực chất không xấu mà do đặc điểm thị trường trái phiếu doanh nghiệp đang có kỳ hạn quá ngắn (chỉ khoảng 3 năm), buộc doanh nghiệp phải liên tục phát hành mới để đảo nợ. Trước đây, trái phiếu Chính phủ (TPCP) cũng rơi vào tình cảnh tương tự khi kỳ hạn phát hành chỉ 1-3 năm, tức giải ngân đầu tư công chưa xong đã đền kỳ đáo hạn. Cuối cùng, Chính phủ hạ quyết tâm tìm mọi cách để đẩy kỳ hạn trái phiếu Chính phủ lên 5-10 năm, thậm chí 20 - 30 năm. Bí quyết cho sự thành công này là hai chữ: Minh bạch.
“Nếu chúng ta làm được như vậy với TPDN thì quá tốt”, TS. Nghĩa kỳ vọng.
Rủi ro vỡ nợ chéo trái phiếu giảm dần: Tín dụng bất động sản chưa đáng ngại?
Động thái mua lại trái phiếu trước hạn của doanh nghiệp khiến áp lực vỡ nợ dây chuyền giảm đáng kể. Tuy vậy, tín dụng bất động sản vọt...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa -
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức -
Loạt cổ phiếu ngân hàng bị hạ tỷ trọng trong VN30 -
Thu ngân sách Hà Nội vượt dự toán năm sau 10 tháng -
Chứng khoán phiên 3/11: Cổ phiếu thép tăng tốc, độ rộng thị trường tích cực hơn





-
 Công bố Top 50 Nhà tuyển dụng ưa thích nhất 2026 - MAE50
-
 Công bố Top 500 Nhà tuyển dụng hàng đầu Việt Nam 2026
-
 MIREYA - Khoa học từ Hàn Quốc, chăm sóc làn da bằng công thức đa cơ chế
-
 Yamaha Motor Việt Nam chính thức trao tặng hệ thống lọc nước sạch cho xã Sơn Linh, tỉnh Quảng Ngãi
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 4/11/2026
-
 Agribank 3 năm liên tiếp góp mặt trong Top 50 doanh nghiệp lớn nhất Đông Nam Á