


 Chứng khoán phiên 2/10: PNJ đột biến, cổ phiếu điều chỉnh vẫn chiếm đa số
-
Chứng khoán phiên 2/10: PNJ đột biến, cổ phiếu điều chỉnh vẫn chiếm đa số
-
 VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện
-
 FWD Việt Nam thiết lập quan hệ đối tác chiến lược cùng BVBank
-
 MSB Business Banking: Từ bảo vệ tài khoản đến chủ động bảo vệ dòng tiền
-
Vì sao nhà đầu tư ngoại chưa mặn mà với thị trường trái phiếu Việt Nam? -
Lãnh đạo địa ốc tăng sở hữu cổ phiếu giá thấp
Rủi ro gia tăng nếu cứ “bóc ngắn cắn dài”
Vân Linh
- 26/09/2017 11:03

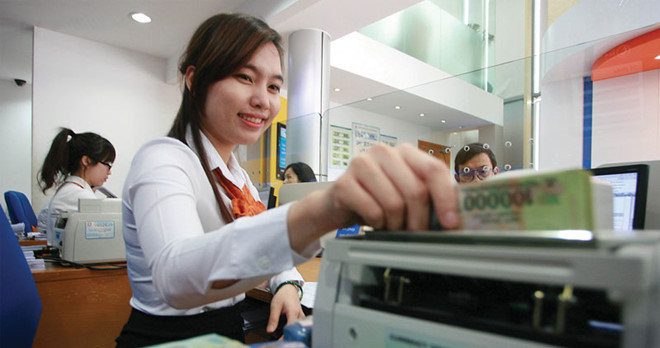
Việc tập trung vào vay vốn ngắn hạn để đầu tư trung, dài hạn, do lãi suất vay vốn ngắn hạn thấp hơn khiến cả ngân hàng và người vay gặp rủi ro khi Ngân hàng Nhà nước (NHNN) siết room vốn ngắn hạn cho vay trung, dài hạn.
TIN LIÊN QUAN
Giãn lộ trình
Ngân hàng Nhà nước (NHNN) dự kiến lùi thời hạn giảm tỷ lệ sử dụng vốn ngắn hạn cho vay trung, dài hạn xuống 40% sang đầu năm 2019, thay vì đầu năm 2018 như quy định của Thông tư 36 sửa đổi.
Trước đó, đầu năm 2017, NHNN đã ban hành Thông tư 06 sửa đổi Thông tư 36 siết vốn ngắn hạn cho vay trung, dài hạn từ mức 60% xuống còn 50% áp dụng từ đầu năm 2017 và theo lộ trình giảm xuống còn 40% đầu năm sau.
 |
| . |
Để đáp ứng lộ trình giảm tỷ lệ vốn ngắn hạn cho vay trung, dài hạn từ 60% xuống 50%, các ngân hàng đã đẩy mạnh tăng lãi suất huy động tiền gửi và không loại trừ việc một số ngân hàng, nhất là các ngân hàng nhỏ, nâng lãi suất tiền gửi lên đến 8,2%/năm, do đã sử dụng tỷ lệ lớn vốn ngắn hạn cho vay trung, dài hạn trước đó.
Ông Phạm Hồng Hải, Tổng giám đốc HSBC Việt Nam nhận định, có thể 1-2 năm trước, sử dụng vốn ngắn hạn cho vay trung, dài hạn nhiều thì ổn, nhưng với tình hình hiện nay, việc sử dụng bài toán này sẽ khó tránh được rủi ro. Khi ngân hàng sử dụng vốn ngắn hạn cho vay trung, dài hạn quá nhiều sẽ cắt thanh khoản vốn ngắn hạn khi đụng trần tăng trưởng tín dụng vốn ngắn hạn cho vay trung, dài hạn trong quy định hoặc do quan ngại một vấn đề nào đó, NHNN tiếp tục siết lại, buộc các ngân hàng phải thu hồi vốn vay ngắn hạn của các doanh nghiệp.
Do đó, tuy NHNN dự kiến giãn tiến độ giảm tỷ lệ vốn ngắn hạn cho vay trung, dài hạn, song theo vị lãnh đạo trên, không chỉ phía doanh nghiệp mà bản thân các ngân hàng không nên sử dụng bài toán “bóc ngắn cắn dài”, tức sử dụng vốn huy động ngắn hạn cho vay ra trung, dài hạn nhiều, nhằm tránh mất thanh khoản.
 Nếu không thận trọng và có biện pháp đi kèm để kiểm soát thì việc “bóc ngắn cắn dài” sẽ kéo theo hệ lụy, rủi ro thanh khoản trong tương lai là khó tránh.

Đặc trưng của nguồn vốn huy động tại các ngân hàng hiện nay phần lớn là ngắn hạn. Đặc biệt, kể từ khi trần lãi suất huy động giảm dần, người dân đa phần chọn gửi kỳ hạn ngắn, nên ở góc độ quản trị thanh khoản của cả thị trường tài chính, thì đó cũng là điều đáng được quan tâm. Song trong điều kiện đặc thù của Việt Nam, rủi ro chỉ ở mức độ nhất định nào đó và chúng ta vẫn có đầy đủ các công cụ để xử lý chênh lệch giữa huy động ngắn hạn cho vay trung, dài hạn.
Phải thận trọng
Trước tình hình tín dụng doanh nghiệp khó khăn, các ngân hàng chủ yếu đẩy mạnh cho vay cá nhân, nhất là ở lĩnh vực bất động sản, với thời hạn vay lên đến 15-20 năm. Trong khi đó, nhu cầu vốn vay của doanh nghiệp vẫn tập trung ở vay ngắn hạn nhiều hơn.
Tổng giám đốc một ngân hàng tại TP.HCM cho biết, dư nợ tín dụng của ngân hàng tăng mạnh trong 10 tháng đầu năm chủ yếu nhờ đóng góp từ khối khách hàng cá nhân, hộ gia đình và tiểu thương. Trong đó, với các khoản tín dụng cho cá nhân vay mua nhà, đất có thời hạn dài lên đến hàng chục năm, nhu cầu khách hàng tăng, nhất là trước tình hình thị trường bất động sản có dấu hiệu ấm lên. Tuy nhiên, room vốn cho vay trung, dài hạn sắp hết nên phải điều chỉnh dần, đồng thời tăng lãi suất huy động tiết kiệm kỳ hạn dài, nhằm cơ cấu lại nguồn, đáp ứng lộ trình đưa ra tại Thông tư 06 của NHNN.
Qua tìm hiểu ở một số ngân hàng, hiện vốn cho vay trung, dài hạn chiếm trên 40% tổng dư nợ, vì hầu hết cho vay cá nhân là trung, dài hạn. Trong khi đó, nguồn tiền nhàn rỗi vẫn chảy vào ngân hàng, nhưng lựa chọn của khách hàng chủ yếu vẫn là kỳ hạn ngắn.
Theo các chuyên gia tài chính - kinh tế, nếu không thận trọng và có biện pháp đi kèm để kiểm soát thì việc “bóc ngắn cắn dài” sẽ kéo theo hệ lụy, rủi ro thanh khoản trong tương lai là khó tránh. TS. Võ Trí Thành, Phó viện trưởng Viện Nghiên cứu và Quản lý kinh tế Trung ương cho rằng, Thông tư 06 chưa đầy đủ, nhưng đã hướng đến các chuẩn mực và thông lệ tốt hơn theo quy chuẩn quốc tế.
Một trong những rủi ro của các ngân hàng chính là vấn đề thanh khoản khi nguồn vốn huy động chủ yếu là ngắn hạn và phải bù đắp trong việc cho vay trung, dài hạn. Trong khi đó, dư nợ cho vay, nhất là với vốn cho vay trung, dài hạn không dễ thu hồi và nợ có khả năng mất vốn đang tăng.
Cần cẩn trọng với tín dụng bất động sản
Giá nhà đất có biểu hiện tăng nóng cục bộ tại một số khu vực và những cảnh báo rủi ro lại được phát đi.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Lợi nhuận trước thuế Nam A Bank đạt hơn 4.700 tỷ đồng, tăng 25% so cùng kỳ
-
 Chứng khoán phiên 2/10: PNJ đột biến, cổ phiếu điều chỉnh vẫn chiếm đa số
-
 VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện
-
 FWD Việt Nam thiết lập quan hệ đối tác chiến lược cùng BVBank
-
MSB Business Banking: Từ bảo vệ tài khoản đến chủ động bảo vệ dòng tiền -
Vì sao nhà đầu tư ngoại chưa mặn mà với thị trường trái phiếu Việt Nam? -
Lãnh đạo địa ốc tăng sở hữu cổ phiếu giá thấp -
Khát vốn, ngân hàng đua thỏa thuận lãi suất -
Dự kiến chia cổ phiếu trên HoSE thành 2 bảng: Prime Board và Standard Board -
Tối ưu chi phí và thời gian khi chuyển tiền quốc tế trên ứng dụng OCB OM -
“Siết” tài sản cầm cố, ngân hàng tăng tốc thu hồi nợ




-
 Daiichi Life Việt Nam chính thức ra mắt nhận diện thương hiệu mới
-
 Phát triển kinh tế tầm thấp và thúc đẩy ứng dụng công nghệ vũ trụ
-
SeABank thông báo mời thầu
-
 Cavaillès Việt Nam - Thương hiệu yêu thích được khách hàng bình chọn của Tiktok Choice Award 2026
-
 Swire Coca-Cola Việt Nam trao kỹ năng an toàn cho học sinh Tây Ninh
-
 Làm rõ tiêu chí mở rộng đối tượng tham gia bảo hiểm xã hội bắt buộc