


 Quảng Trị tìm giải pháp tháo gỡ vướng mắc về đấu nối vào đường BOT
-
Quảng Trị tìm giải pháp tháo gỡ vướng mắc về đấu nối vào đường BOT
-
 TP.HCM chạy nước rút cho 3 mục tiêu lớn cuối năm
-
TP.HCM: Kêu gọi doanh nghiệp đầu tư, vận hành không gian thử nghiệm thực tế cho Drone
-
 Tháng 10/2026, chạy thử Nhà máy sản xuất ray và thép đặc biệt Hòa Phát Dung Quất
-
Thu hẹp tài sản trưng mua, mở rộng tài sản trưng dụng -
TP.HCM đã thu hút 17,2 tỷ USD vốn FDI, vượt hơn 56% kế hoạch năm
Tác động và hiệu ứng phụ của chính sách hỗ trợ
Minh Nhung
- 17/01/2022 08:59

Gói hỗ trợ phục hồi kinh tế đã được Quốc hội thông qua sẽ có tác động về nhiều mặt. Tuy nhiên, cũng cần phải giám sát và có giải pháp xử lý các hiệu ứng phụ.
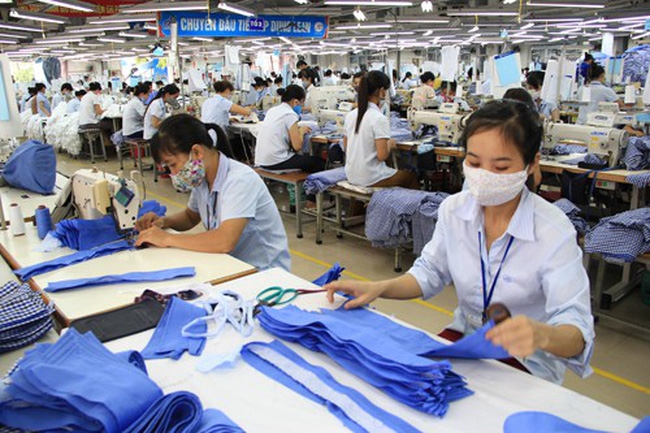 |
| Chính sách hỗ trợ sẽ có tác động vừa kích cung, vừa kích cầu. |
Tác động tích cực
Lâu nay thường chỉ đề cập kích cầu, mà ít đề cập đến kích cung. Kích cầu tuy trực tiếp nhằm tới tích lũy tài sản và tiêu dùng cuối cùng, nhưng cũng sẽ gián tiếp kích cung. Do vậy, hiện nay phải đề cập trực tiếp tới kích cung trong nước.
Tổng cung năm 2021 có 3 điểm đáng lưu ý.
Một là, tăng trưởng cung ở trong nước (GDP) chỉ đạt 2,58% - mức rất thấp.
Hai là, tăng trưởng đạt được ở cả 3 nhóm ngành: nông, lâm nghiệp - thủy sản; công nghiệp - xây dựng; dịch vụ.
Ba là, GDP năm 2020 tăng thấp, nhưng tổng cung khá cao nhờ mức xuất siêu hàng hóa rất lớn (gần 20 tỷ USD), trong khi năm 2021 tăng thấp hơn, xuất siêu giảm chỉ còn 4 tỷ USD; mức nhập siêu dịch vụ năm 2021 lớn hơn nhiều so với năm trước (15,73 tỷ USD so với 10,28 tỷ USD).
Tổng vốn đầu tư phát triển toàn xã hội năm 2021 tăng 3,2% so với năm trước, thấp hơn tốc độ tăng của các năm trước (2020 tăng 5,8%, 2019 tăng 10,2%, 2018 tăng 11,2%…). Nguồn vốn ngoài nhà nước chiếm tỷ trọng lớn nhất và tăng khá (7,2%), nhưng có một phần đã bị “chôn” vào vàng, bất động sản, tiền ảo, được “lái” vào trái phiếu doanh nghiệp, thị trường chứng khoán… Nguồn vốn khu vực nhà nước năm 2021 giảm 2,9% (trong khi năm 2020 tăng 14,7%). Nguồn vốn đầu tư nước ngoài giải ngân năm 2021 giảm 1,1% và là năm thứ hai liên tiếp giảm.
Tiêu dùng cuối cùng gồm 2 nguồn. Tỷ trọng tự cấp tự túc tăng (từ dưới 10% trước đại dịch tăng lên trên 20% sau đại dịch). Trong khi đó, tỷ trọng tiêu dùng thông qua mua bán trên thị trường giảm từ trên 90% xuống còn dưới 80%. Tổng mức bán lẻ năm 2021 giảm 3,8%, với nguyên nhân chủ yếu là thu nhập bị giảm do thất nghiệp, thiếu việc làm gia tăng, cộng hưởng với tâm lý tiết kiệm…
Do vậy, chính sách hỗ trợ sẽ có tác động vừa kích cung, vừa kích cầu.
Hiệu ứng phụ
Bên cạnh những kết quả tích cực, thì chính sách hỗ trợ cũng có thể gây ra hiệu ứng phụ, cần được giám sát và xử lý kịp thời.
Hiệu ứng phụ được đề cập nhiều nhất là lạm phát. Lạm phát có thể tăng cao do nhiều yếu tố. Có yếu tố mang tính chất toán học là số gốc so sánh là CPI và giá USD năm 2021 thấp sẽ làm cho CPI năm 2022 tăng cao. Có yếu tố do hiệu ứng phụ của gói hỗ trợ 350.000 tỷ đồng trong 2 năm đối với lạm phát. Có yếu tố do tổng cầu chuyển từ giảm trong năm 2021 sang tăng tương đối cao trong năm 2022. Có yếu tố do sự chuyển động của dòng tiền từ một số thị trường, như vàng, bất động sản, tiền ảo, chứng khoán, trái phiếu doanh nghiệp… trở lại với thị trường hàng hóa và dịch vụ tiêu dùng, gây áp lực lên lạm phát…
Nhập khẩu lạm phát trong năm trước làm tăng chi phí sản xuất sẽ chuyển sang gây áp lực đối với thị trường hàng hóa, dịch vụ tiêu dùng và tiếp tục diễn ra trong năm nay, gây lạm phát ở trong nước. Trong khi đó, chính sách tiền tệ ở các nước lớn, đặc biệt là việc chuyển từ nới lỏng sang thắt chặt, sẽ cản trở sự nới lỏng ở Việt Nam. Tỷ giá ở trong nước được kiềm chế từ mấy năm nay cũng làm cho tỷ giá thương mại giảm, nên tác động bất lợi đối với xuất khẩu, có lợi cho nhập khẩu, tạo sức ép cho tỷ giá VND/USD tăng… Việc giám sát và xử lý tập trung vào việc điều hành cấu phần tín dụng tăng theo hỗ trợ lãi suất từ ngân sách để “rút củi đáy nồi” và tăng lãi suất tiền gửi để hút bớt tiền từ lưu thông vào ngân hàng.
Hiệu ứng phụ nữa là dòng tiền hỗ trợ không được đưa hết vào sản xuất, kinh doanh, hoặc tiêu dùng theo các đối tượng cần hỗ trợ, mà bị “lái” vào các kênh đầu tư như tiền ảo, bất động sản, trái phiếu doanh nghiệp, chứng khoán…). Khi các kênh này gặp rủi ro sẽ quay trở lại gây áp lực đối với thị trường hàng hóa, dịch vụ tiêu dùng.
Một hiệu ứng phụ khác là tăng bội chi, nợ công, nợ chính phủ, nợ quốc gia. Đối với ngân hàng, hiệu ứng phụ là tăng nợ xấu. Mặc dù nợ xấu nội bảng cuối năm 2021 ở mức 1,92%, được cho là cao hơn tỷ lệ 1,69% cuối năm 2020, nhưng nếu tính cả nợ có nguy cơ chuyển thành nợ xấu, thì con số này có thể cao hơn 7%.
Gói hỗ trợ phục hồi kinh tế "không được 10%, nhưng cũng phải từ 6-8% GDP"
PGS.TS Bùi Quang Tuấn, Viện trưởng Viện Kinh tế Việt Nam nêu quan điểm về gói hỗ trợ phục hồi kinh tế.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Thu hẹp tài sản trưng mua, mở rộng tài sản trưng dụng -
TP.HCM đã thu hút 17,2 tỷ USD vốn FDI, vượt hơn 56% kế hoạch năm -
Đề xuất miễn thuế với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, khám chữa bệnh -
Việt Nam tự tin đạt mục tiêu tăng trưởng trên 10%/năm giai đoạn 2026-2030 -
[Ảnh] One Central Saigon tăng tốc hoàn thiện diện mạo giữa trung tâm TP.HCM -
Hoàn thiện khuôn khổ pháp lý cho thị trường hàng hóa phái sinh -
Thúc đẩy hợp tác Việt Nam - Hoa Kỳ trong hạ tầng, năng lượng và công nghệ
-
1  Đàm phán Hiệp định thương mại đối ứng Việt - Mỹ: Đến rất gần kết quả cuối cùng
-
2  Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn"
-
3  Metro Bến Thành - Tham Lương dự kiến khoan hầm ngầm từ tháng 8/2027
-
4  Gỡ “ma trận” đứng tên hộ: Cuộc chiến làm sạch sở hữu chéo ngân hàng




-
 Gần 400 doanh nghiệp Hải Phòng tham gia kết nối, giao thương tại TP.HCM
-
 Ngân hàng NCB hợp tác chiến lược với hệ sinh thái năng lượng hàng đầu Việt Nam
-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore
-
 Đông Tây Land - Đối tác phân phối chiến lược trên hành trình kiến tạo các đại đô thị
-
 Dòng tiền tìm đến giá trị thực tại triển lãm Nam Long Experience 2026