


 Doanh nghiệp Việt ký loạt thỏa thuận với nhà nhập khẩu Trung Quốc
-
Doanh nghiệp Việt ký loạt thỏa thuận với nhà nhập khẩu Trung Quốc
-
 Vinamilk đạt doanh thu 18.465 tỷ đồng quý III cùng các vinh danh trong và ngoài nước
-
 VCCI kiến nghị giảm tỷ lệ tái chế bắt buộc với điện thoại di động từ 15% xuống 3%
-
 Vietnam Airlines và ANA Holdings tăng cường kết nối hàng không, thúc đẩy hợp tác Việt Nam - Nhật Bản
-
Tập đoàn Tài chính Cathay xây chắc niềm tin sau 2 thập kỷ hiện diện tại Việt Nam -
Rà soát biện pháp chống bán phá giá với tháp điện gió nhập khẩu
Thực hiện thuế chống bán phá giá tạm thời với sợi nhập khẩu từ 4 quốc gia
Thế Hải
- 13/09/2021 15:24

Các cục hải quan tỉnh, thành phố căn cứ Quyết định số 2080/QĐ-BCT và thông báo của Bộ Công Thương về việc áp dụng biện pháp chống bán phá giá tạm thời kể từ ngày 3/9/2021 đến hết ngày 31/12/2021.
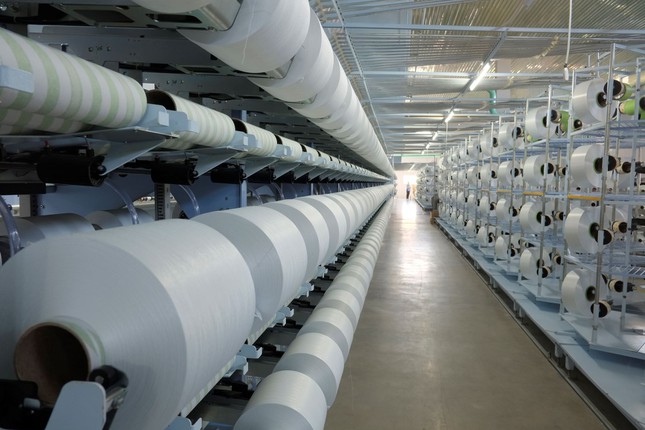 |
| Hải quan bắt đầu thực hiện thuế CBPG đối với măt hàng sợi nhập khẩu từ 4 quốc gia, theo quyết định áp thuế do Bộ Công Thương ban hành hôm 31/8/2021. |
Ngày 31/8/2021, Bộ Công Thương đã ban hành Quyết định số 2080/QĐ-BCT về việc áp dụng thuế chống bán phá giá tạm thời đối với một số sản phẩm sợi dài làm từ polyester được phân loại theo các mã HS 5402.33.00, 5402.46.00 và 5402.47.00 có xuất xứ từ Trung Quốc, Ấn Độ, Indonesia và Malaysia.
Để đảm bảo thực hiện thống nhất, đúng quy định, Tổng cục Hải quan hướng dẫn các cục hải quan tỉnh thành phố lưu ý nội dung liên quan tới thời hạn áp dụng mức thuế chống bán phá giá, chống trợ cấp.
Theo hướng dẫn này, các cục hải quan tỉnh, thành phố căn cứ Quyết định số 2080/QĐ-BCT kèm theo Thông báo của Bộ Công Thương về việc áp dụng biện pháp chống bán phá giá tạm thời để thực hiện trong vòng 120 ngày, kể từ ngày 3/9/2021 đến hết ngày 31/12/2021 (trừ khi được gia hạn, thay đổi, hủy bỏ theo quy định của pháp luật).
Đối với thủ tục, hồ sơ kiểm tra và áp dụng thuế chống bán phá giá tạm thời, Tổng cục Hả quan yêu cầu các đơn vị nghiên cứu kỹ và thực hiện đầy đủ các bước kiểm tra chứng từ chứng nhận xuất xứ hàng hóa, giấy chứng nhận chất lượng bản gốc của nhà sản suất (Giấy chứng nhận nhà sản xuất) quy định tại Thông báo ban hành kèm theo Quyết định số 2080/QĐ-BCT để áp dụng thuế chống bán phá giá tạm thời.
Liên quan tới thủ tục khai báo thuế chống bán phá giá được hướng dẫn tại điểm 4 Thông báo ban hành kèm theo Quyết định số 2080/QĐ-BCT, Tổng cục Hải quan yêu cầu các cục hải quan, tỉnh thành phố cần phổ biến, hướng dẫn các doanh nghiệp thực hiện khai báo thuế chống bán phá giá tạm thời đối với một số mặt hàng sợi.
Trường hợp người khai hải quan không nộp được chứng từ chứng nhận xuất xứ hàng hóa thì người khai hải quan thực hiện khai báo mã dùng trong VNACCS theo mã G129 tương ứng mức thuế CBPG là 54,90%.
Trường hợp người khai hải quan nộp được chứng từ chứng nhận xuất xứ hàng hóa từ nước, vùng lãnh thổ không phải là Trung Quốc, Ấn Độ, Indonesia hoặc Malaysia thì không phải nộp thuế chống bán phá giá, người khai hải quan khai trên tờ khai nhập khẩu tại chỉ tiêu 195 Mã miễn giảm/không chịu thuế và thu khác theo bảng mã đối tượng không chịu thuế chống bán phá giá (GK) đã được đăng tải trên website: https://www.customs.gov.vn.
Trường hợp người khai hải quan nộp được chứng từ chứng nhận xuất xứ hàng hóa từ Trung Quốc, Ấn Độ, Indonesia hoặc Malaysia nhưng không nộp được bản gốc Giấy chứng nhận nhà sản xuất hoặc nộp được Giấy chứng nhận nhà sản xuất nhưng tên nhà sản xuất trên Giấy chứng nhận không trùng với tên nhà sản xuất nêu tại cột 1 mục 2 Điểm 2 Thông báo ban hành kèm theo Quyết định số 2080/QĐ-BCT thì người khai hải quan thực hiện khai báo mã dùng trong VNACCS như sau:
G118 đối với hàng hóa có chứng từ chứng nhận xuất xứ từ Trung Quốc tương ứng mức thuế chống bán phá giá là 17,45%; G115 đối với hàng hóa có chứng từ chứng nhận xuất xứ từ Ấn Độ tương ứng mức thuế chống bán phá giá là 54,90%; G116 đối với hàng hóa có chứng từ chứng nhận xuất xứ từ Indonesia tương ứng mức thuế chống bán phá giá là 21,94%; G117 đối với hàng hóa có chứng từ chứng nhận xuất xứ từ Malaysia tương ứng mức thuế chống bán phá giá 21,23%
Trường hợp người khai hải quan nộp được chứng từ chứng nhận xuất xứ hàng hóa từ Trung Quốc, Ấn Độ, Indonesia hoặc Malaysia và nộp được bản gốc Giấy chứng nhận nhà sản xuất và tên nhà sản xuất trên Giấy chứng nhận trùng với tên của nhà sản xuất nêu tại cột 1 nục 2 Điểm 2 Thông báo ban hành kèm theo Quyết định số 2080/QĐ-BCT, đồng thời có tên nhà xuất khẩu (dựa trên hợp đồng mua bán, hóa đơn thương mại) trùng với tên nhà sản xuất nêu tại cột 1 hoặc trùng với tên nhà xuất khẩu tương ứng theo hàng ngang tại cột 2 mục 2 Điểm 2 Thông báo ban hành kèm theo Quyết định số 2080/QĐ-BCT thì mức thuế suất thuế chống bán phá giá là mức thuế tương ứng theo hàng ngang tại cột 3 mục 2 Thông báo.
Người khai hải quan khai báo mã dùng trong VNACCS tương ứng với mức thuế suất đối với tổ chức, cán nhân sản xuất, xuất khẩu, công ty thương mại liên quan theo bảng mã thuế chống bán phá giá đã được đăng tải trên website: https://www.customs.gov.vn (từ mã G115 đến mã G128).
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Doanh nghiệp Việt ký loạt thỏa thuận với nhà nhập khẩu Trung Quốc
-
 Vinamilk đạt doanh thu 18.465 tỷ đồng quý III cùng các vinh danh trong và ngoài nước
-
 VCCI kiến nghị giảm tỷ lệ tái chế bắt buộc với điện thoại di động từ 15% xuống 3%
-
 Vietnam Airlines và ANA Holdings tăng cường kết nối hàng không, thúc đẩy hợp tác Việt Nam - Nhật Bản
-
Tập đoàn Tài chính Cathay xây chắc niềm tin sau 2 thập kỷ hiện diện tại Việt Nam -
Rà soát biện pháp chống bán phá giá với tháp điện gió nhập khẩu -
Đề xuất hỗ trợ đến 100 triệu đồng/tổ chức xây dựng thương hiệu, truy xuất nguồn gốc -
TKV đón nhận Huân chương Lao động hạng Ba -
IDICO đẩy mạnh thu hút đầu tư quốc tế vào Khu công nghiệp IDICO Tân Phước 1 -
Tìm lời giải giảm chi phí logistics cho hàng hóa miền Trung - Tây Nguyên -
Vinamilk đồng hành cùng ngày hội tri ân người tiêu dùng 2026




-
 Saigontourist Group được vinh danh tại APEA 2026
-
 FPT đề xuất 5 trụ cột đồng kiến tạo AI và lượng tử trong hợp tác Việt Nam - Nhật Bản
-
 Từ ý tưởng kết nối ngân hàng đến giao dịch tài sản mã hóa minh bạch
-
 PAN và Agri Smile hợp tác 5 năm, đưa chế phẩm sinh học Nhật vào Việt Nam
-
 DKSH tổ chức Ngày Vì Sức Khỏe Người Bệnh 2026
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)